
系统性比较换电和闪充路线谁将胜出


最近,宁德,吉利,引望,蔚来这些企业,纷纷开始热火朝天的搞起了换电的联盟。看来比亚迪的重注,着实给友商们带去了前所未有的压力,所以这个视频包括三个部分讨论,闪充和换电,谁的战略前景更优:
一、补能体系中的用户痛点到底是什么?
首先我们应该明确一个概念:用户的补能需求是什么?这里我给一个比较规律性的定义,三遍反复强调:用户需要的是补能效率 和 确定性这两方面的综合最优。用户需要的是补能效率 和 确定性这两方面的综合最优。用户需要的是补能效率 和 确定性这两方面的综合最优。
带着这个思路,我们首先分析下,为什么手机换电被淘汰了?
1、 换冲麻烦,需要扣下电池。这里比较以下换冲的时间消耗和插一下充电器的时间消耗,很明确的是,用户的充电效率被牺牲了。
2、 需要重启手机。会强制中断手机任务,比如一场王者荣耀的对战,或者正在深度沉迷红果短剧的大脑。这里牺牲了确定性,用户需要手机持续工作的确定性被牺牲了。
3、 多电池管理成本高。用户需要额外在大脑中分出一部分精力去照顾不同电池的状态、位置、并进行规划。这里的本质同样是牺牲了效率,用户规划的效率。
4、 额外的电池结构件设计让手机无法更加轻便美观。无法一体化的设计让臃肿的换电结构件时刻冲击用户大脑。同时,结构件臃肿的外观和更容易出问题的概率,牺牲了确定性。
因此,从补能效率和确定性两个维度,基本能够从顶层维度上覆盖手机换电被淘汰的核心原因。
二、为什么没有闪充的情况下,蔚来仅服务单一品牌的的换电路线是具备合理性的
带着这个思路,我们再分析下,为什么目前蔚来的思路具备一定合理性,而常见的手机换电淘汰论为什么不能简单的类比至换电。注意这里的两个前提:没有闪充,单一品牌。
1、换冲麻烦,需要扣下电池。以目前使用最多的蔚来汽车换电为例,从找站,到到达,到换电,所有操作都有换电站自动完成。而极高的补能效率完胜现有的充电体系,因此在效率这块,换电具备极大的优势。这是用户决策中的主要矛盾。
2、 需要重启手机。车端类似任务较少,此外也存在小电瓶,确定性下降不明显。
3、 多电池管理成本高。多电池管理成本完全由站负责,这里会引入额外的不确定性,即站点电池数量,电池健康度等,这些不确定性在补能效率面前,不足以构成决定性因素。同时,一些关于电池租赁的金融策略,通过隐蔽的成本转嫁,削弱了电池状态的不确定性。
4、 额外的电池结构件设计让手机无法更加轻便美观。对于汽车来说,电池位于底盘位置,用户感知极其低频,换电的额外结构件,以及额外结构件带来的安全隐患,不会时刻冲击用户感知。这时,对换电的不确定性会让位于碾压的补能效率。
以上这些隐含的可能的代价,在换电的效率绝对碾压充电的时代中,都是可以承担的。所以仅看到这里,我认为一部分蔚来用户,在没有家冲的情况下,因为换电选择蔚来品牌是可以理解的。注意,如果你是因为其他什么因素比如外观内饰服务逼格等等选择蔚来,那么不在讨论之列。
三、闪充技术的出现,以及考虑终局的情况下,充电和换电的两条战略路线会如何演化。
现在情况二中提到的两个前提条件要被修正了,第一、换电路线出现了一个强大的竞争体系,就是闪充;第二、补能体系的终局,要求不同的路线必须适配更加多样的车型,单一车型服务的前提不存在。
如果站在国家的角度看,到底新能源汽车整个产业的补能体系应该走哪条路呢?本质还是要看哪条路更能让用户舒服,在此基础上,综合考虑成本。我们依然回到用户需求进行分析,首先我们考虑最重要的补能全链路时间,由三部分构成:
1、补能时间:换电路线根据蔚来官方数据,用户一次换电的平均时间约为 3 分钟,全程自动、无需下车;如果加上出站和自检流程,用户实际体验是5分钟左右。
比亚迪兆瓦闪充技术,根据官方口径及用户实际体验,从10%-98%,是9分钟,考虑到插枪扫码1分钟,按单次10分钟计。
仅考虑单纯的补能时间,换电体系比充电体系节省约44%的时间。
这个是纯粹的补能时间。但需要注意的一点是,因为二者的补能时间已经都下降到了可比的量级,同时都来到了10分钟内,因此相比之下,到达补能节点的时间就变得更加重要。因此,在计算综合补能效率时,其实节点密度与确定性就成了主要矛盾。因此未来继续优化充电或者换电本身的速度收益边际递减严重,不应成为主要方向,更需优化的是节点密度以及确定性。
2、达站时间。这主要有补能节点的密度决定。首先是闪充的数据:
2026-08-28,比亚迪第 10000 座闪充站落成,深圳龙华旗舰站,根据比亚迪官方口径,2026年底,比亚迪预计在全国铺设20000站,含高速3000站。单站配置:
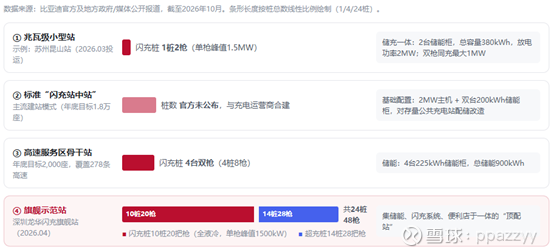
因为各型站点比例未知,我们暂且按照比较保守的单站平均3枪的比例计算,目前比亚迪在全国的补能节点是30000枪,2026年底达到6w枪。
再看蔚来换电站。根据蔚来官网实时数据,截至2026 年 10 月 24 日:蔚来换电站:约 4,194 座,然后我们估算一下蔚来用户的到达换电站的平均时间,按蔚来公司的承诺,80.1% 的蔚来用户在公司或住所 3 公里范围内至少有一座换电站,3公里城市驾车按8分钟计算,蔚来用户80%的概率能够实现16分钟往返的达站时间,补偿概率因素,按最优情况算,蔚来用户的平均达站时间约20分钟。比亚迪闪充目前站密度为蔚来换电站的7.15倍,注意这里计算达站时间,因此应该按照站点对比,至于换电只能服务单车,而闪充平均3枪这个因素,应该放入达站后的等待时间计算。得比亚迪闪充用户平均达站时间为2.8分钟,这里需要注意的是,这个时间是多用户的平均时间,同时建立在密度和达站时间的线性外推假设中,考虑到闪充站在城市内不一定是平均分布的,对比亚迪的用户平均达站时间做保守修正,这个系数假设为2,那么闪充用户平均达站时间5.6分钟。
3、单站等待时间
等待时间方面,主要与单词服务时间以及单站服务量相关,单站服务用户量,比亚迪闪充约为蔚来的3倍,考虑到15分钟以上会有高额惩罚,按单次服务时间15分钟计算。二者单站等待时间大约持平。考虑到用户基本可以根据app状态自主调峰,并且很多用户反馈基本不会等,我这里的计算认为平均等待时间基本可以忽略不记。当然,这里算的是日常场景,不是节假日等特殊场景。
那么,可以得到:
在目前闪充桩数量,和换电站数量的条件下:
闪充的平均补能全链条成本为:10+5.6= 15.6分钟
换电补能全链条成本为:5+20 = 25分钟
这个计算结果是建立在对闪充保守,对换电宽松的假设条件下进行的,结论基本符合物理直觉,在目前条件下,换电补能时间比闪充高64%。
有了上述的大致估算,我们可以很清晰的看出来,如果换电要达到和闪充接近的补能效率,需要优化的最主要的矛盾就是平均达站时间。但从终局角度去想,这可能十分难以实现,原因如下:
根据新浪新闻报道测算,单站成本大约140万,同一时间只能服务单一用户,那么要使得用户的达站时间大幅降低至10分钟,需要在现有城市,建站数量扩充至少2倍,达到1.3w座左右,但这只是目前覆盖的一二线城市。如果考虑到下沉市场,在全国各个城市及乡村铺开,需要8万站以上,是目前规模的20倍,按照单站140万的成本,存在7.6万站的缺口,大概对应1000亿以上的资本开支。考虑到蔚来目前的用户规模,和这个资本开支数量,蔚来单个企业的体量,可能很难承受,在商业上,这是不闭环的。
因此,换电体系,如果要给用户和闪充一样的全流程补能时间,一样的确定性,那么必须
形成一个统一的生态网络,同时要解决一系列很麻烦的问题:
(1)大家采用统一的电池底盘标准,统一制式的换电站设计,同时,如果未来要兼顾多个不同的车型,大家的电池怎么平衡?你开着未来去换电站换一个北汽的电池,或者吉利的电池,你愿意吗?
(2)然后各个车企为了迎合目前市面上主流的换电站,势必要让渡车型设计的主体性,比如无法上马CTB,电池车身一体化技术,无法上马新的悬挂底盘技术,那么各个车企是否愿意?你的换电生态是否有足够的能量去强迫车企放弃车型设计上的部分主权?
(3)换电站还要兼容不同车型的设计。我一个2米宽的仰望U7要和一个1.7宽的海鸥在同一个换电站上换电,是否要求这两个车的车型底盘都要做换电站适配设计?如果底盘差异这么大的两个车型都需要进行适配,那么是否车型设计上是做出个性化和性能上的牺牲、妥协?这个牺牲和妥协用户能接受吗?
(4)换电的设计一定会带来额外的结构件,这些结构件,在反复大扭矩拆装后的安全一致性如何?一个巨大的机械装置,反复折腾底盘,前三年还好,5年呢?10年呢?有没有什么安全隐患?曾经的用户为了补能效率让渡了这块的安全性,现在有了可选的闪充方案,是否还能接受这样对底盘的反复揉搓?
(5)一旦换电站要大规模铺开,基本意味着锁定了电池和底盘的设计。因为换电站的适配能力总是有限的,一旦电池技术或者形态发生重大升级,现有换电站应该如何适应?如果无法适应,那么现有换电站巨大的沉没成本由谁承担?生态联盟里的诸位又是否还能保持一致的想法?
(6)不同代际之间的换电站能够互相兼容吗?以蔚来为例,目前换电站已经出到第五代了,那么是不是每一代都能向下兼容?如果有大的变化,之前的换电站怎么办?巨大的资本沉没由谁承担?数字域windows的向下兼容尚且很难做到,何况物理域呢?
(7)换电的管理成本是通过租赁的方式转嫁给用户的,其实稍微有点数学基础或金融常识的用户都不难知道这是个极其愚蠢的决定。以蔚来的Baas电池租赁方案为例,来自蔚来官网的数据:
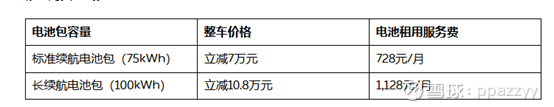
对于标续,很容易算出,7万的立减,换来的是年化12 .5%费率。注意这还不是分期付款的费率,而仅仅是电池租赁的费率,如果从蔚来公司的角度想,它用7万的固定资产,产生了年化12.5以上的每年收益,而这个7万,是你看到的立减,它的电池成本可能更低,比如只有6万,那么蔚来的这个电池资产就能获得14.5%的年化收益率,这样的收益率,熟悉投资的朋友都知道,对蔚来极其划算,而对于用户,你花了7年,电池租赁费用就已经完全覆盖成本了,而7年后,你一无所获,只有一个车架属于你,你的二手车,没有太高的残值。所以去选择这个服务的人群,除了经济紧张又想强行上这个品牌,我不太能理解。这个高收益的背后,其实蕴含着蔚来把换电站运营成本向用户的转嫁,可怜很多人还觉得自己是赚的。。。
(8)最难的部分是人心。换电需要一个足够庞大的生态联盟,而这个联盟里,那个链主,似乎天然就是宁德,所以一场以生态捆绑主机场的战略徐徐展开。而一个生态联盟是最难形成的。因为一旦联盟成型,那么生态链主的企业就会拥有巨大的话语权,从而其他主机厂会对其形成依附,这就会削弱其他主机厂的主体性,主机厂就会自发抵触,进而导致联盟无法有效成型,这是一个对抗博弈的过程,结果怎样并不好说。
此外,有野心做盟主的可不止宁德一家,宁德拉着引望,北汽搞一个联盟,吉利拉着蔚来搞一个联盟,那么将来以谁为主?联盟之间的竞争是一个个换电站的真金白银的竞争,巨大的资本浪费怎么解决?最难的部分是,六国战秦,生死大计,合纵诸国,各怀鬼胎,最终尚难避免被各个击破,何况一个小小的换电生态,有多大的向心力?各家利益又该如何划分?一个赛力斯和华为如此铁板一块尚且结了又离,离了又结,一个换电联盟,各路诸侯会盟,能安然自若否?
由上述可见,要给用户提供足够的补能全链路效率和足够的确定性,换电模式有太多问题要解决了,而其中最难的部分,是人心。
相比之下,闪充这边就简单多了:
目前市场上的建设主体只有一个,比亚迪,而比亚迪的规划是2028年完成9万桩,这相当于告诉市场,我打算搞完,适配所有用户的桩。为什么比亚迪有这样的底气?还是成本上,按媒体公开报道数据:一台1250kW兆瓦单桩,含土建、液冷机组、电网增容,落地价预估48–65万元;按55万每站两枪计算,按其2028的规划,城市8万站,高速1万站,总资本投入55w*8w,约440亿,高速一万站,成本高一些,根据公开数据,约300万每站,约300亿,考虑到规模化后的成本下降,预计是700亿左右的资本开支,如果比亚迪一家投,压力很大,但是一旦一些运营商愿意加入,地方政府愿意运营,国家再有一部分补贴,这样一个9万站的补能网络就能够迅速成型。
合作模式也是简单直接,城市内主体区域搞站中站,byd出设备,第三方出电网和地面,利润分成,搞高速站,用了你中石油石化的地面,要么付你租金,要么我给你分润,没有纠缠不清,没有多个主体,只有以比亚迪为核心的纯粹的利益分割。
可以看到,比亚迪在闪充上,是真金白银下了大注的,为什么能够如此?因为闪充的兼容性可比换电站强太多了,不需要考虑车型,不需要考虑不同的主机场,不需要考虑电池形态的变化,甚至不需要考虑电池技术的变化,只要你有足够的电压平台,你的电池足够安全,我就能给你足够高校的补能效率。比亚迪能够这么砸钱进去铺桩,也说明其已经看到了即便未来电池技术继续发展,现有闪充桩也足以兼容。
说了近5000字,原因是闪充与换电是新能源补能体系中的一个重要的岔路口,这块的战略选择将直接决定未来各个企业发展高度,在这个重要的十字路口上,比亚迪已经先一步重金下注,这给了友商们巨大的压力,如果跟,那么绕不开比亚迪的生态,如果不跟,那么将失去未来一个重要的战略支点,所以我们能看到一方面,宁德吉利引望蔚来都在搞换电生态,另一方面,针对闪充的抹黑也接踵而至,又有人试图将闪充伤电池的思想钢印植入用户脑子里。这里我估计评论区一定会刷新大量的喉舌来说电池寿命,关于这一点,不是厂长是什么从原理上解释的很清楚,比亚迪官方也给出了比一代刀更优厚的电池质保政策,如果你既不相信科学,也不相信实实在在的质保政策,还是不愿意抹掉脑子里的思想钢印,那我就懂了,你讨论的,不是道理,是情绪,那就以你为准。
以上。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>