
周期股投资思考--盐湖股份


一、前言
盐湖股份是 A 股少有的双周期品种:氯化钾是长周期、供给刚性、粮食安全托底的刚需品;碳酸锂是强弹性、新能源+储能双驱动、产能迭代更快的成长型周期品。 它的利润不是单一商品定价,而是钾肥底仓利润 + 锂盐弹性利润的组合。很多投资者容易犯一个错误:单纯拿锂价去给盐湖估值,忽略钾肥提供的盈利安全垫;或是只看钾肥,低估锂盐在一轮上行周期里的业绩爆发力。本文复盘钾、锂历史价格周期,锚定历史利润与估值区间,给出周期底部、周期高点对应的市值区间,以及对应的观测信号供参考。
特别说明:投资盐湖股份看似很简单,只需要锚定氯化钾和碳酸锂的价格底部区间来测算公司的周期底部利润区间再选择仓位策略进行买入,但盐湖股份的特殊之处在于:其产能规划使其具备短期周期成长股的标签,估值会被拉高不同以前。另外,钾和锂价格的不同向变动的可能性太大,这极大考验周期投资者的能力。
二、氯化钾、碳酸锂历史周期复盘
1、氯化钾周期特征
氯化钾属于全球寡头格局(加拿大、白俄罗斯、俄罗斯、美国对应的4家公司合计产能约5900-6000万吨,占全球总产能约60-63%),供给弹性弱,产能投放周期很长;需求锚定全球粮食种植、库存周期,价格波动偏慢、底部支撑强,很少出现锂一样的暴跌。
上一轮大上行:2021—2022 年,海外供给扰动 + 俄乌冲突,国内氯化钾价格上行,叠加锂价共振,盐湖 2022 年实现归母净利润155.68 亿,是本轮恢复上市后的利润峰值。
下行周期:2023 下半年—2024 年,全球钾肥供给恢复、大合同降价,氯化钾价格回落,叠加碳酸锂崩盘,2024 年归母净利润回落至46.63 亿,是近一轮周期利润底部区间。
价格特点:钾肥有 “底价”,粮食安全背景下,价格很难长期跌破现金成本线;它决定盐湖的利润下限。
2、碳酸锂周期特征
碳酸锂属于新能源周期,需求跟随电动车、储能,资本开支快、产能投放集中,暴涨暴跌属性极强,是盐湖的利润弹性来源。
2021-2022:锂价从 5 万 + 最高突破 50 万 / 吨,盐湖锂业务利润爆发,和钾肥共振,戴维斯双击。
2022 年底 —2024 年:产能集中释放,锂价持续下行,最低下探 5-6 万 / 吨区间,锂业务大幅压缩利润,市场给锂矿板块杀估值。
2024 下半年至今:锂产能出清、需求修复,锂价逐步修复;盐湖完成五矿盐湖 51% 股权收购,碳酸锂权益产能显著抬升,锂盐弹性中枢相比上一轮周期已经上台阶。
核心区别:氯化钾周期偏慢、波动温和;碳酸锂周期短、振幅巨大。盐湖的股价大级别行情,几乎全部来自钾 + 锂同向共振;如果一个涨价、一个跌价,往往是震荡行情。
历史价格 - 业绩对照简表
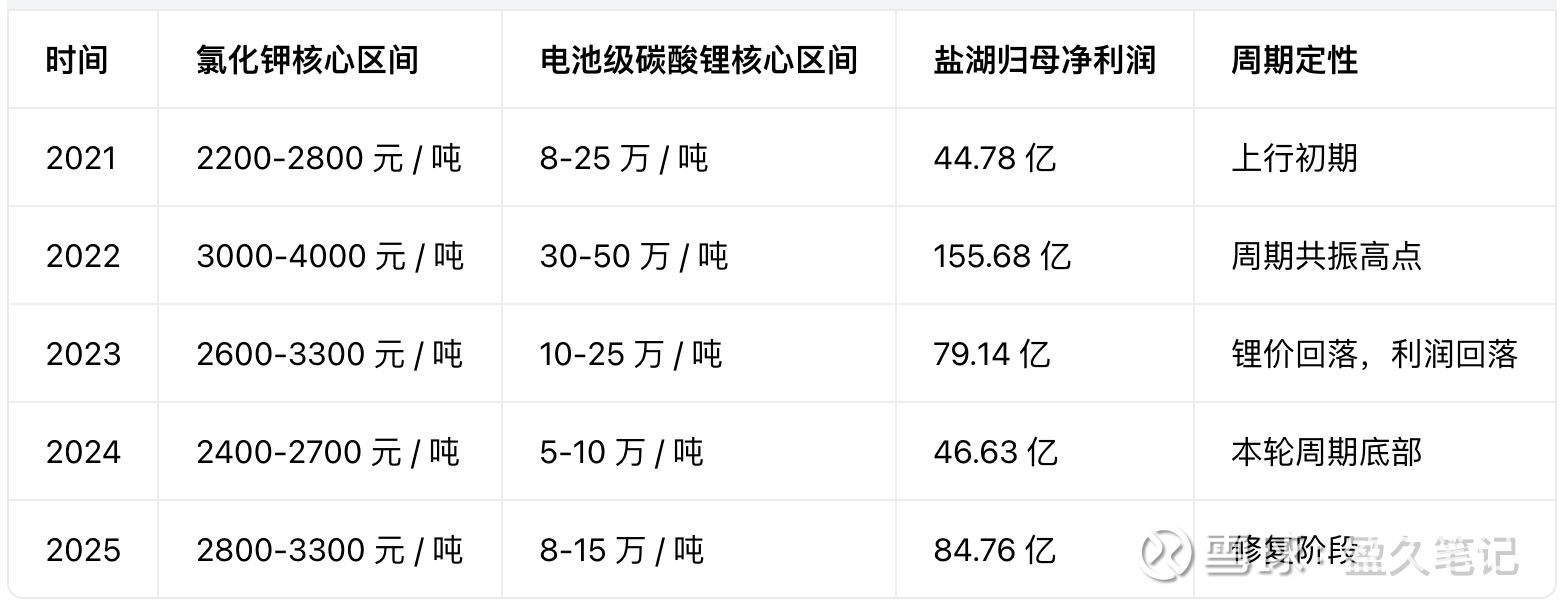
数据来源:公司年报、百川、卓创资讯
三、历史估值规律拆解
周期股估值最大的悖论:利润最高的时候,市场给的 PE 最低;利润最差的时候,市场反而愿意给更高 PE。 复盘盐湖恢复上市之后的估值带:
1.周期底部区间(盈利低迷、锂价深度熊市、钾肥偏弱) 历史底部特征:锂价 6 万附近甚至更低、氯化钾 2400-2600 元 / 吨,公司归母净利润 40-50 亿区间。 历史底部 PE 中枢:12~15 倍 PE(市场预期锂价未来修复,给预期溢价) 对应底部市值区间:500 亿~750 亿。
补充:2024 年就是典型底部区间,净利润 46.63 亿,市场在这个位置,不再单纯按当期低利润杀估值,已经在交易下一轮周期的预期。
2.周期共振高点区间(钾锂同步上行,量价齐升) 历史高点特征:氯化钾 3400 元以上、碳酸锂 25 万 +,锂盐和钾肥盈利同时释放,对应 2022 年峰值利润 155 亿附近。 周期高点 PE 中枢:7~10 倍 PE(市场预期价格见顶、利润即将回落,压低估值) 对应高点市值区间:1100 亿~1600 亿。
本人特别提示:本轮盐湖锂权益产能相比 2022 年已经提升,预计现有产能满产后2027年归属于公司的碳酸锂权益约6.8万,同样价格假设下,利润上限高于 2022;但同时锂行业供给总量更大,锂价很难复刻 2022 年那种极端暴涨,个人倾向于碳酸锂价格中枢在10-15万,价格波动在8-20万的区间。
四、当前所处位置判断
当前(2026 年),氯化钾价格中枢抬升,锂产能整合完成,锂业务弹性变大;公司资产负债率低、现金流优秀,察尔汗 + 一里坪两大盐湖资源壁垒极强,卤水提锂成本显著低于矿石提锂企业,抗亏损能力更强。 现在属于底部修复到上行中段之间:钾肥提供稳定底仓利润,锂盐等待下一轮需求共振。 它不是纯成长股,不要给永续成长估值;但也不能简单当成普通周期股 —— 钾肥业务具备长期资源壁垒,具备一部分类价值资产属性。
五、个人主观情景测算
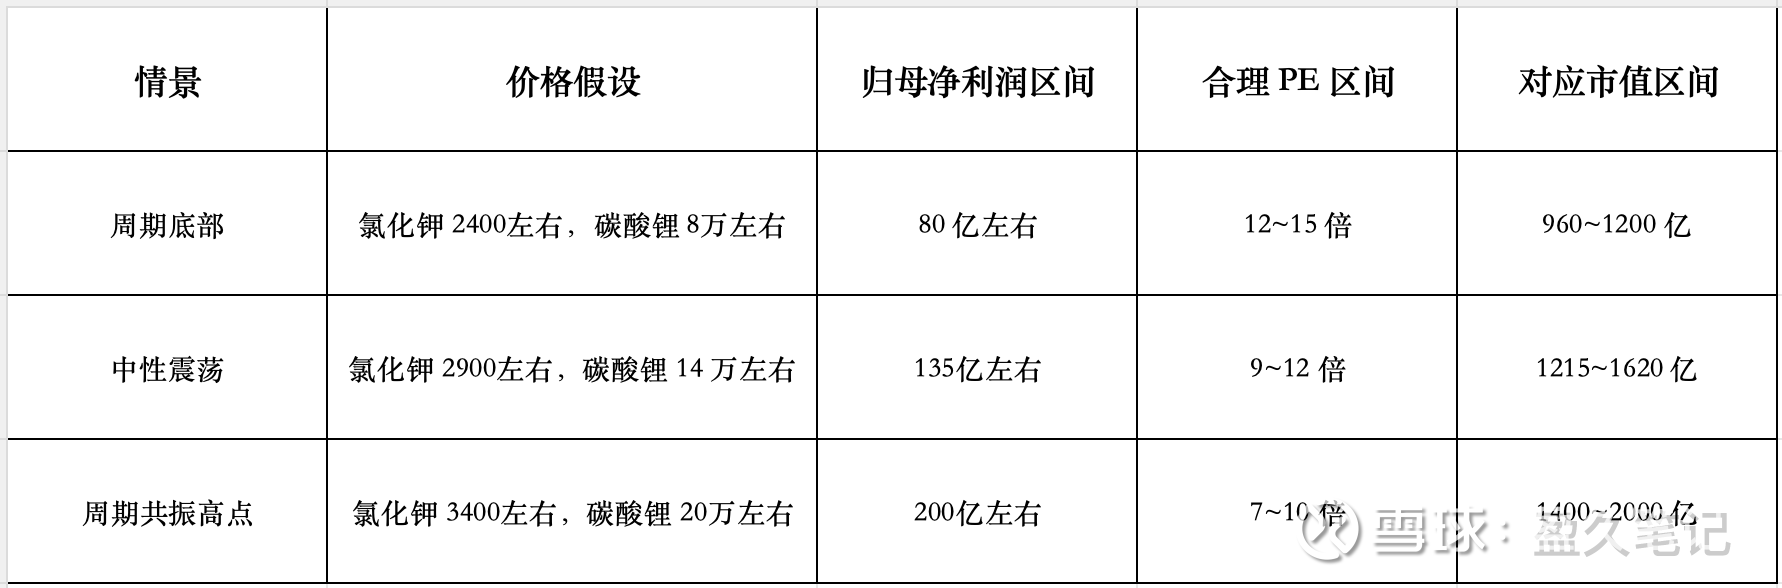
重要假设说明: 1、钾肥每年销量中枢按 450 万吨测算,完全成本按1200元/吨;锂按照当前权益产能爬坡后6.8万吨销量测算; 2、不考虑新增大额资本开支、资产注入。
另外一个角度:6年前盐湖股份银行债转股的价格是13元多点,这6年盐湖每股挣了约10元,加一起就是23元左右,对应市值1217亿,个人觉得不算贵。
六、我会持续跟踪的指标
1.氯化钾:国际钾肥大合同价格、白俄 / 加拿大供给、国内港口库存、春耕备货节奏。
2.碳酸锂:国内盐湖 / 矿石提锂开工率、产业链库存、储能 + 电动车月度需求、锂矿新增产能投放节奏。
3.公司层面:海外产能并购及扩张情况、锂盐项目爬坡进度、五矿盐湖产能释放、年度分红方案、资本开支计划。
七、风险提示
1.全球钾肥新增产能超预期落地,氯化钾价格持续下行;
2.碳酸锂产能持续过剩,价格长期低迷,锂业务持续亏损;
3.新能源需求大幅不及预期,锂需求长期走弱;
4.行业政策、出口关税、资源开发政策变化;
5.周期股估值波动极大,即使基本面符合推演,股价也会提前抢跑或者滞后反应。
免责声明:本文所有利润、市值区间均为基于历史周期规律的情景推演,不构成买卖建议。周期投资最难的不是算利润,而是分清 “当前是兑现期,还是布局期”。
#今日话题# #盐湖股份# $盐湖股份(SZ000792)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>