
我如何管理自己的投资(3)长期底仓


在我自己的投资体系里,筛选长期底仓的第一条标准既不是眼下市盈率有多低,也不是明年利润增速有多快,而是这家公司能不能在商业模式上避开同质化竞争。
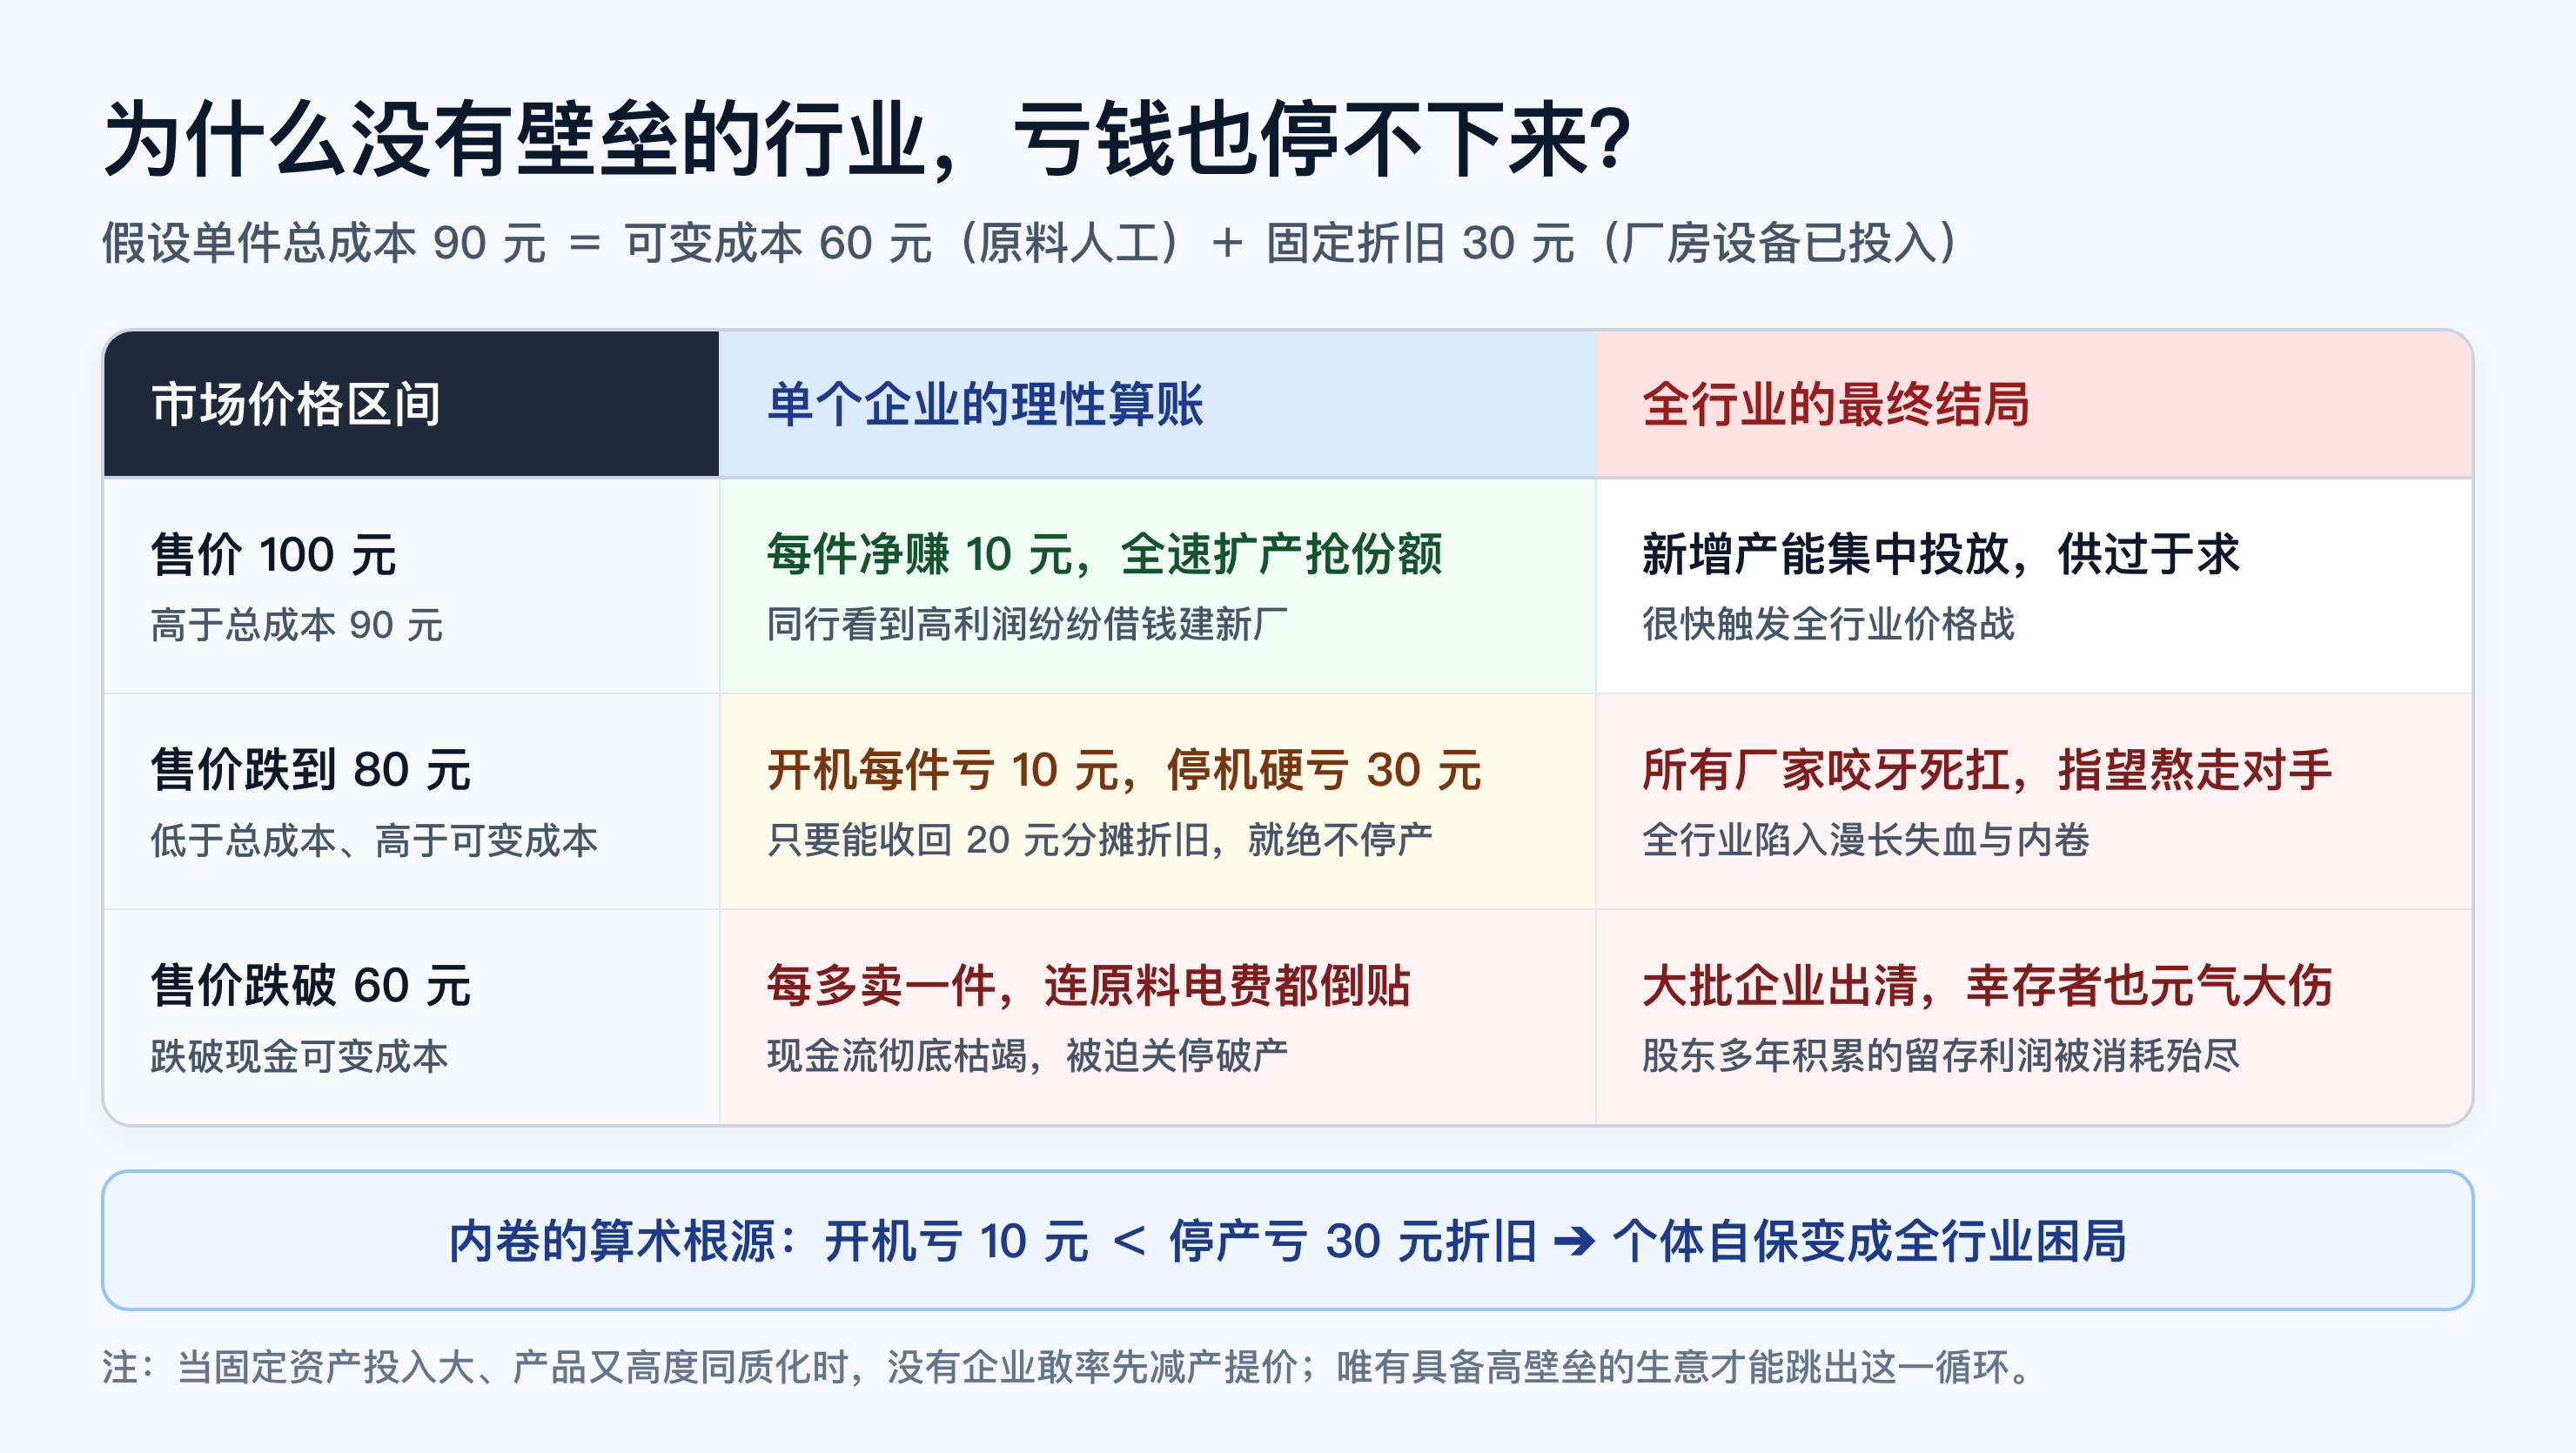
为什么要避开竞争?现实中我们经常看到,有些行业明明已经全行业亏损,大家却还在咬牙扩产、继续打价格战。这并不是因为企业家不理性,而是因为已经投下去的固定资产把所有人绑在了同一辆列车上。假设生产一件产品的总成本是 90 元,其中 60 元是买原材料、交电费和发计件工资的可变成本,另外 30 元是早年买地、建厂房、买设备分摊下来的固定折旧。只要厂房和机器已经建好,哪怕今天关门停产,这 30 元折旧和利息也照样要扣。
当行业产能过剩、产品售价从 100 元跌到 80 元时,单个企业算账就会陷入两难:按 90 元总成本算,每卖一件确实要亏 10 元;可如果现在停产,连那 20 元用来分摊折旧的毛利都没了,每件要硬亏 30 元。只要产品售价还没有跌破 60 元的现金可变成本,开机亏 10 块永远比停机亏 30 块少亏一点;每家企业都想再撑一下等别人先出局,个体理性的自保加总在一起,就变成了全行业停不下来的内卷。在这样的行业里,哪怕股价跌去七成,往往也不是什么黄金坑,谁进去抄底,谁就是在替企业分担那笔停不下来的设备折旧。
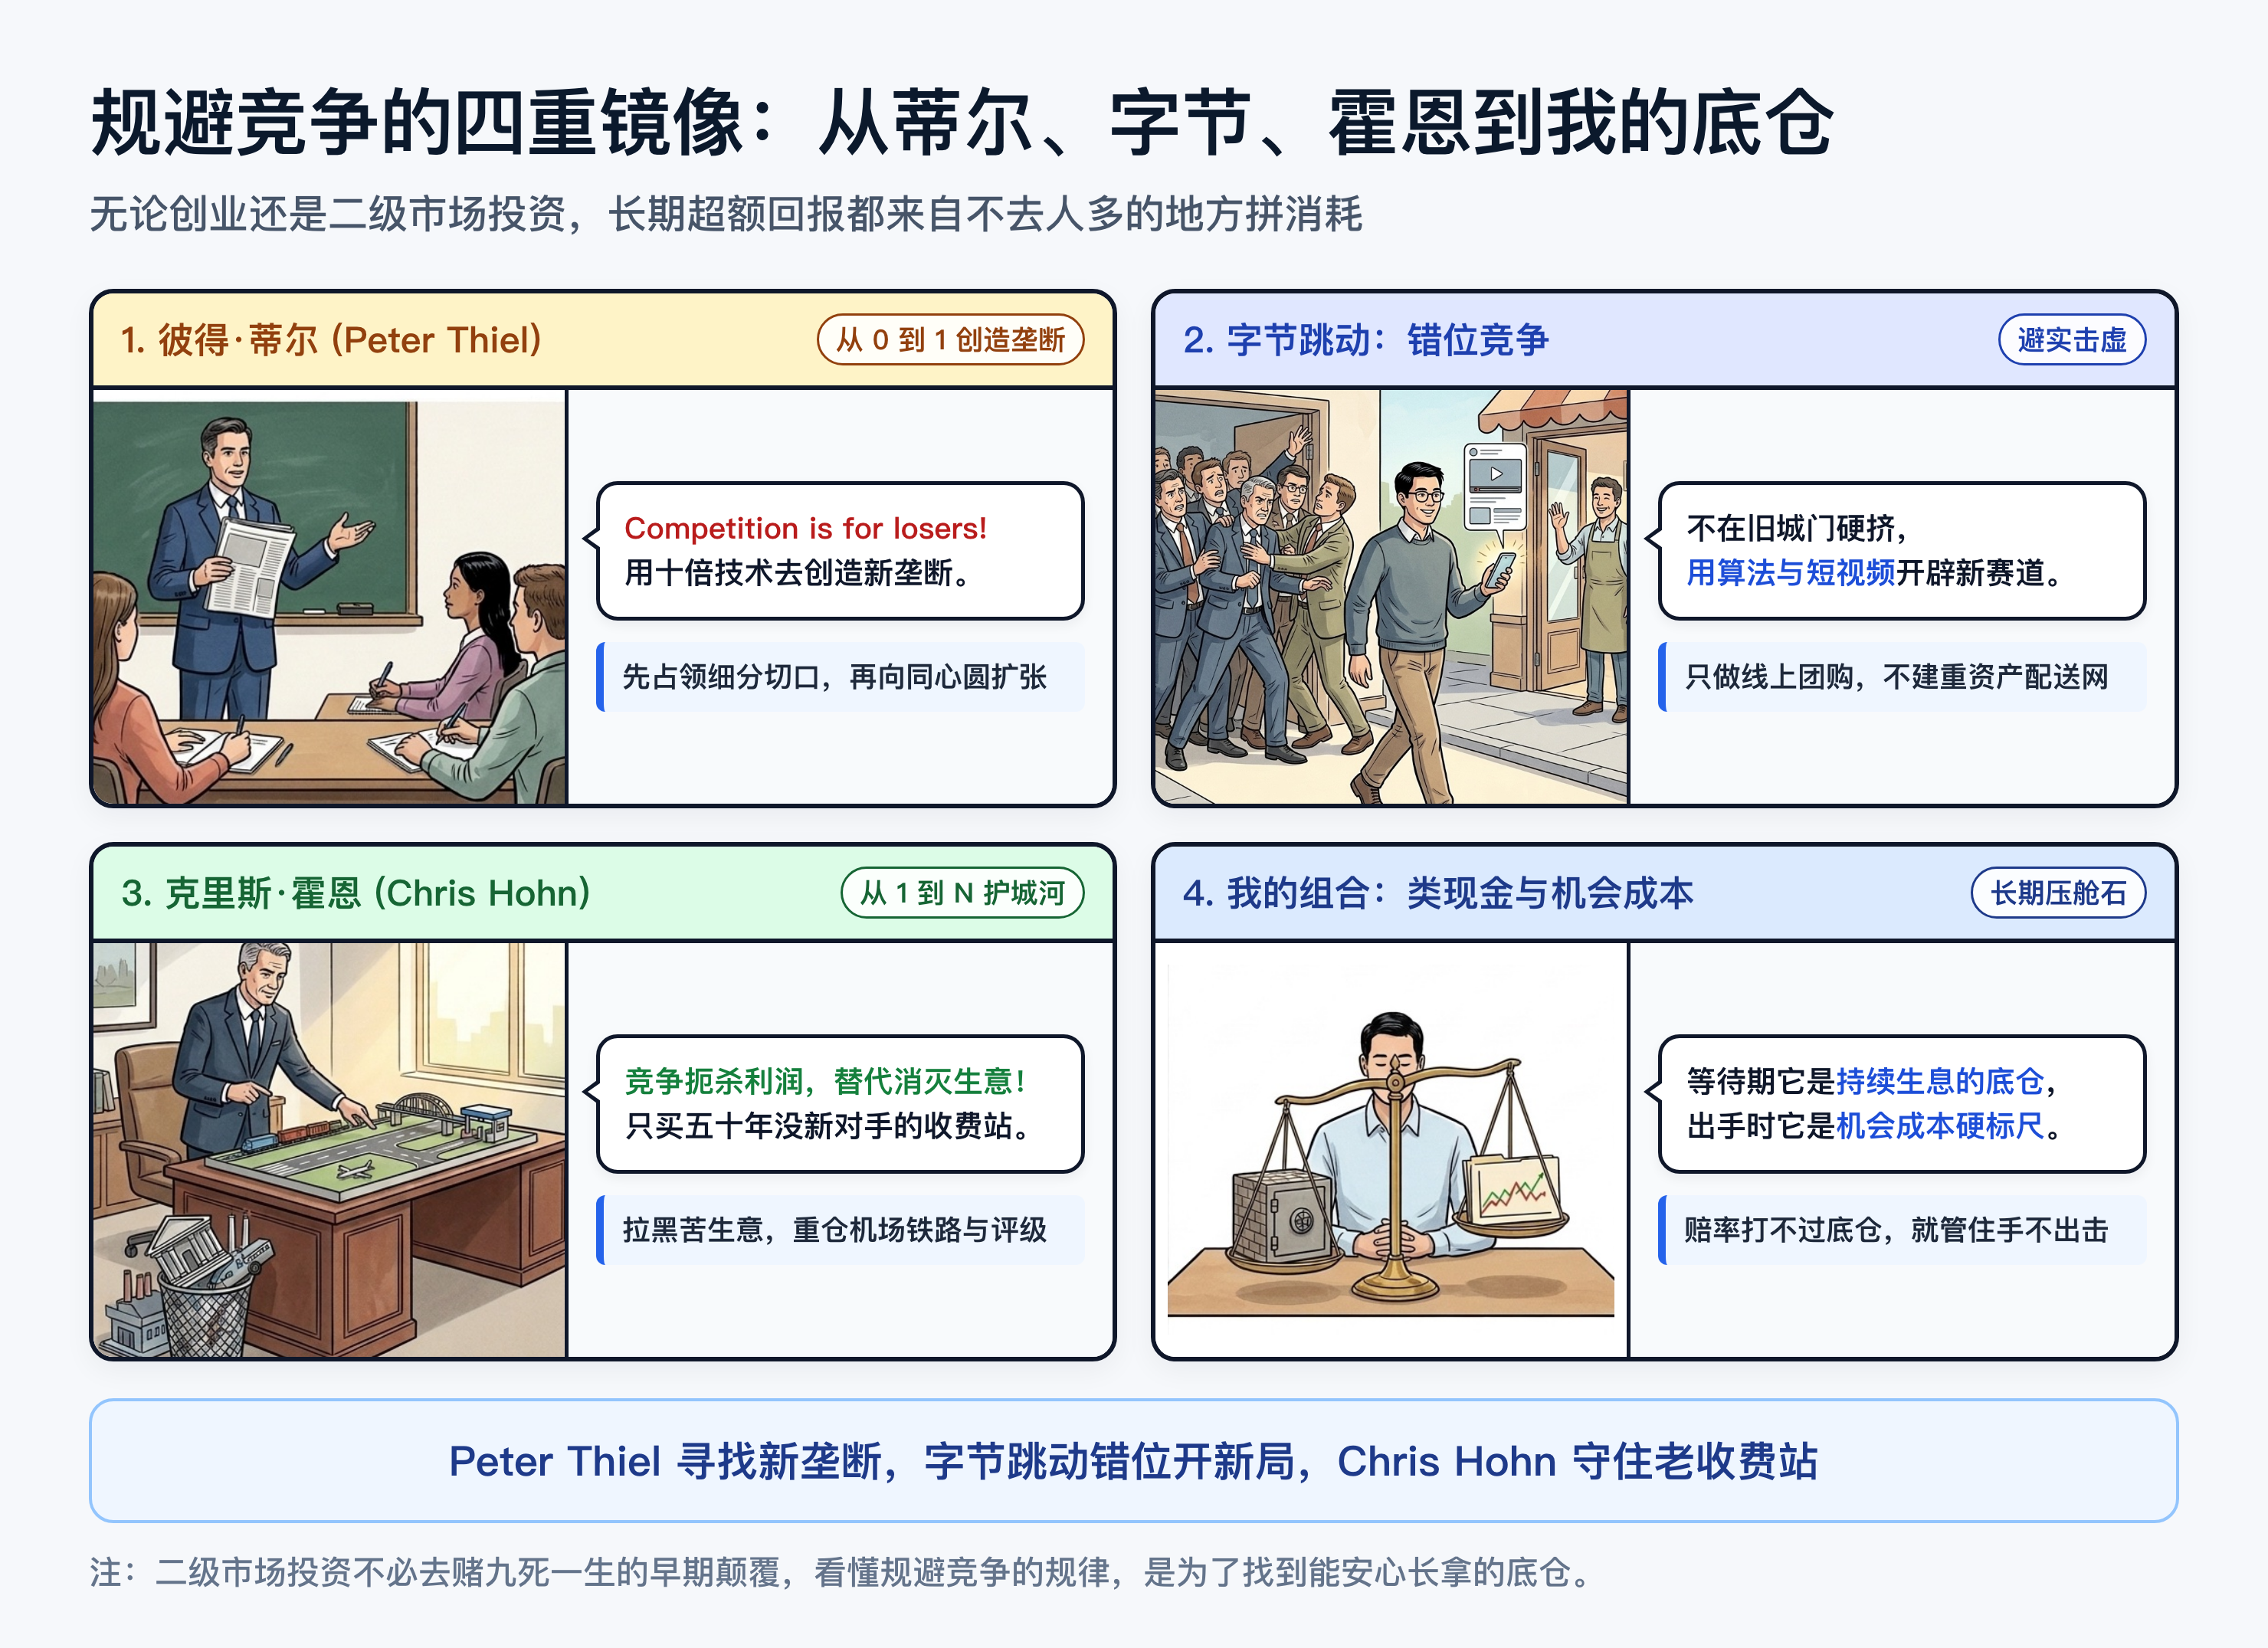
硅谷投资人彼得·蒂尔(Peter Thiel)在 2014 年 9 月发表过一篇著名的专栏文章,标题直接叫《竞争是留给失败者的》(Competition is for Losers)。他在文章和后来的《从0到1》里拆解过一个经济学常识:一家企业为社会创造的总价值是 X,而它自己最终能留存下来的商业利润是 X 乘以 Y%。X 和 Y% 是两个完全独立的变量,有些行业对社会的贡献极大,但因为没有任何进入壁垒,最后留给股东的利润比例 Y% 几乎是零。
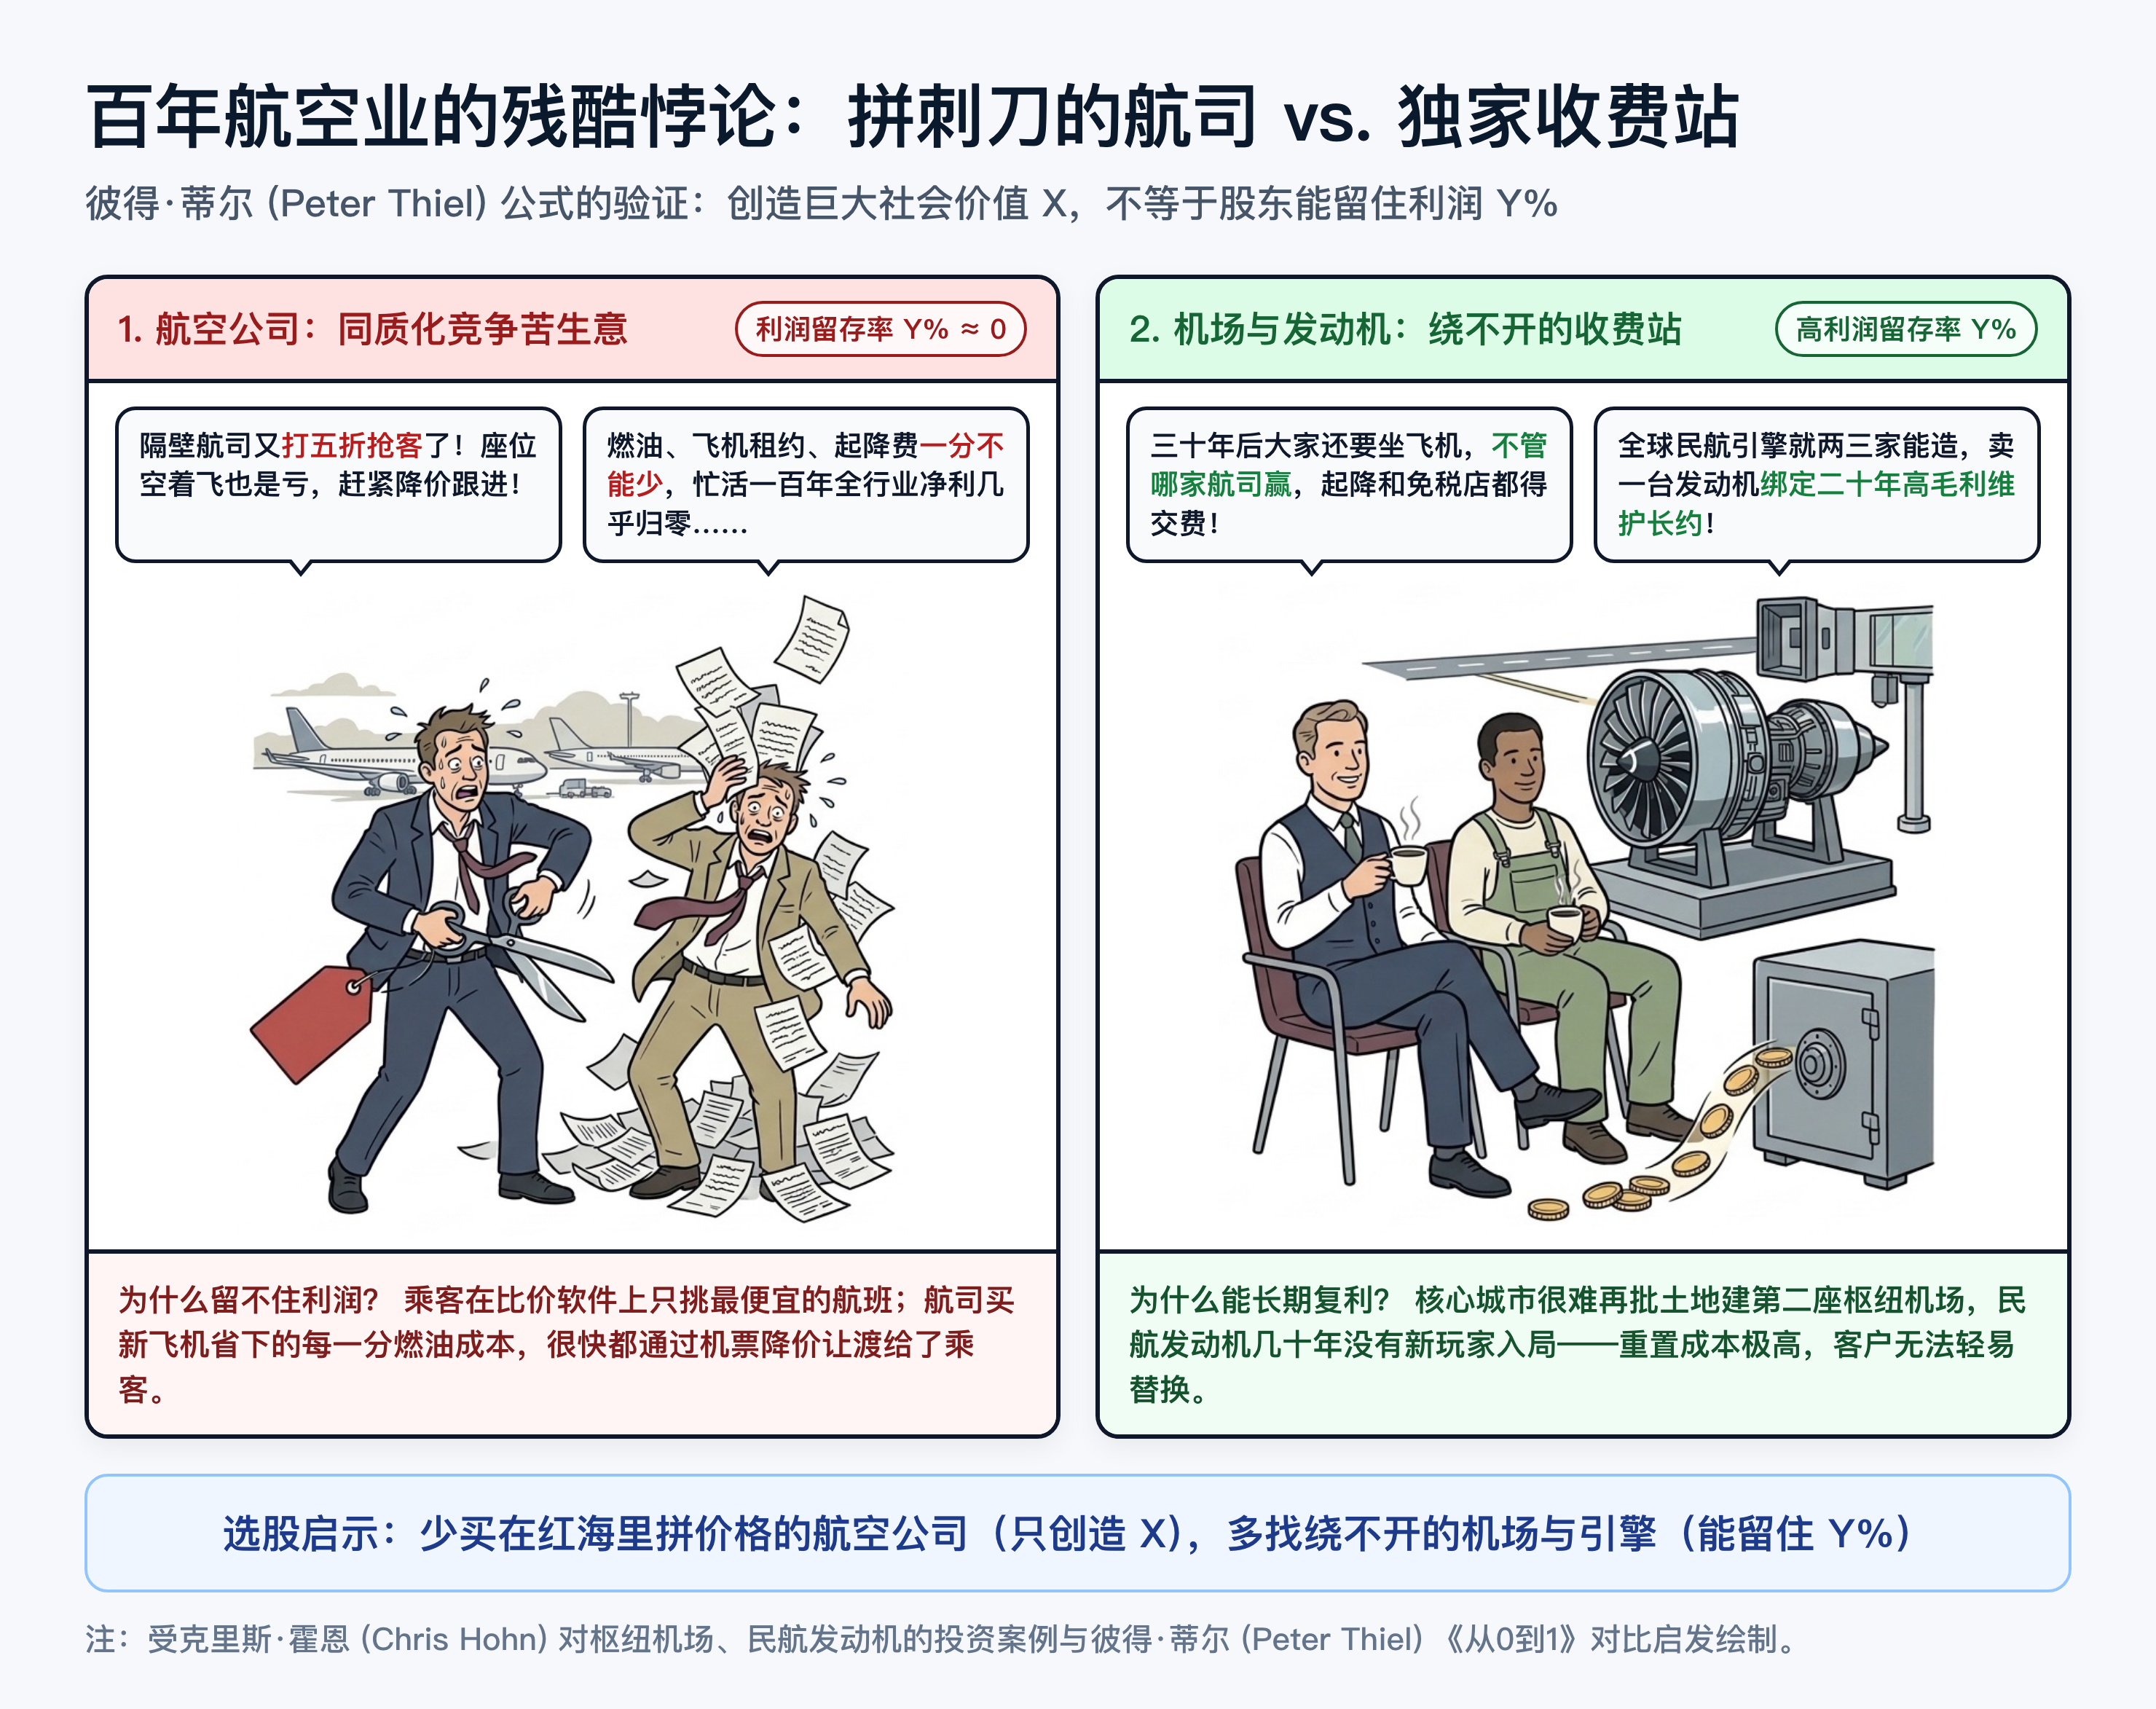
彼得·蒂尔最喜欢拿美国航空业和谷歌做对比。美国的航空公司每年把数以亿计的乘客送到世界各地,创造的社会总价值 X 高达上万亿美元;但因为买飞机、开航线高度同质化,乘客打开比价软件只选最便宜的那张机票,过去一百年美国航空业累计赚到的净利润几乎为零,从 1979 年至今全美有超过 160 家航空公司破产或被兼并。反观谷歌,它在物理世界里没有运送过一名旅客,营收体量远小于所有航空公司的总和,却因为垄断了搜索入口、不必为了留住用户而打价格战,稳稳留住了极高比例的利润。对消费者来说,充分竞争当然是好事,因为它逼着企业把所有技术进步都变成更低的价格;但对二级市场股东来说,充分竞争却是吞噬资本回报率的黑洞。
那么企业到底怎样才能避开这种同质化消耗?彼得·蒂尔给出的办法,是用高出同行十倍的独创技术,先去垄断一个别人看不上的狭小切口,站稳脚跟后再像同心圆一样向外扩张,就像亚马逊最早只靠网上卖书建立垄断,再一步步扩向百货和云计算。在中国互联网行业里,把这种错位竞争思路用得最娴熟的公司是字节跳动。回顾字节跳动的发展轨迹,它几乎从来不在老牌巨头重兵把守的旧城门前打消耗战,而是每次都用新的算法分发范式,在对手反应过来之前开辟一条新赛道。
早年门户网站还在比拼谁雇的新闻编辑多、谁签的媒体版权全,今日头条直接用推荐算法做信息分发;后来腾讯靠微信牢牢守住熟人社交关系链,所有正面挑战即时通讯的公司都折戟沉沙,抖音干脆绕开熟人社交,用全屏短视频和公域推荐抢走了用户每天两三个小时的停留时间。更有意思的是抖音切入本地生活时的取舍:面对美团深耕十几年建成的即时配送网络,字节跳动短暂尝试后决定只切走线上短视频流量就能直接变现的到店餐饮与酒旅团购券,而不去重复建设重资产的同城配送网。聪明的商业选择,往往不是在别人的主场里把硬骨头啃下来,而是在划定业务边界时,就主动避开重资产肉搏,只取自己最擅长、利润留存率最高的那一段价值。
不过,我们从创业公司回看二级市场时,必须做一次重要的视角转换。彼得·蒂尔代表的是早期风险投资,风投赚的是从 0 到 1 的高赔率,天然喜欢技术颠覆和行业洗牌,因为只有旧秩序被打破,新公司才能长成独角兽;但二级市场股东赚的是从 1 到 N 的长期复利,技术颠覆往往不是老股东的朋友,而是老股东最大的威胁。英国 TCI 基金创始人克里斯·霍恩(Chris Hohn)在挪威主权财富基金的访谈里有一句总结:“竞争扼杀利润,替代消灭生意。”
克里斯·霍恩在二级市场管理着数百亿美元规模,长期业绩排在全球对冲基金前列,他给自己的股票池列了一份严格的负面清单:不买银行、不买航空公司、不买汽车制造、不买传统零售、不买传统媒体,也不买大宗商品。这些行业要么产品没有差别、客户谁便宜买谁,要么每隔几年就要面临一轮技术路线替代,账面赚到的钱全得拿去买新设备。克里斯·霍恩真正重仓持有十年以上的,全都是那些重置成本极高、或者客户转换成本极高的基础设施与隐形收费站。
比如他长期持有的枢纽机场、北美货运铁路网,以及通用电气航空(GE Aerospace)和赛峰(Safran)这样的民航客机发动机寡头。航空公司买飞机时或许还能在波音和空客之间压价,但一旦装上发动机,未来二十多年的原厂维修和备件服务就彻底锁定了,没有哪家航司敢为了省点钱去用未经验证的发动机。同样,在穆迪、标普这样的信用评级机构,以及 Visa、万事达这样的支付清算网络上,蒂尔推崇的零边际成本网络效应与霍恩寻找的在位者定价权合二为一:全球发债规模和电子支付金额每年自然增长,它们几乎不需要追加多少资本开支,新增收入就能顺畅地转化为自由现金流。
但商业世界从来不是一劳永逸的。哪怕两家公司原本各自守着深厚的护城河,当它们为了寻找增长而不断向外画同心圆时,两座原本井水不犯河水的收费站,也可能在某一天迎头撞上。2025 至 2026 年阿里与美团爆发的即时零售闪购大战,就是两家巨头业务边界重叠后不得不正面交锋的典型例子。
过去十几年里,阿里守着全国建仓、两三天送达的远场电商,美团守着方圆三五公里、半小时送达的餐饮外卖,双方边界分明。但当美团把餐饮外卖网络建成之后,自然发现了非高峰期运力复用的机会:骑手在午晚饭高峰期之外原本就有闲置运力,顺手去送手机、数码、医药和日用百货,边际配送成本很低,到 2025 年春天美团非餐饮闪购日单量突破了 1800 万单。这一步同心圆扩张对美团顺理成章,却直接触及了淘宝和天猫的核心品类。如果消费者连买数码家电、美妆日百都习惯了 30 分钟送到家,传统快递电商的根基就会被一点点动摇。
面对这种替代压力,阿里别无选择,在 2025 年将淘宝小时达升级为淘宝闪购并放上首页一级入口,一年投入近 900 亿元补贴争夺份额。为什么卖百货的阿里非要花大钱去补餐饮外卖?因为即时配送的底层账本是靠订单密度驱动的:如果单送一单低频百货,配送成本要 12 元;只有靠每天几千万单的高频餐饮把订单密度撑起来,让顺路一次带 4 单,单均配送成本才能降到 4 元。当 30 分钟达与三天快递的物理边界消失,两家原本各自安好的巨头被迫挤进同一条跑道,虽然消费者买东西更便宜方便了(社会总价值 X 扩大),但淘天集团全年经调整利润为此减少逾 850 亿元,美团也录得上市以来最大年度亏损,双方的利润留存率 Y% 同时大幅回落。
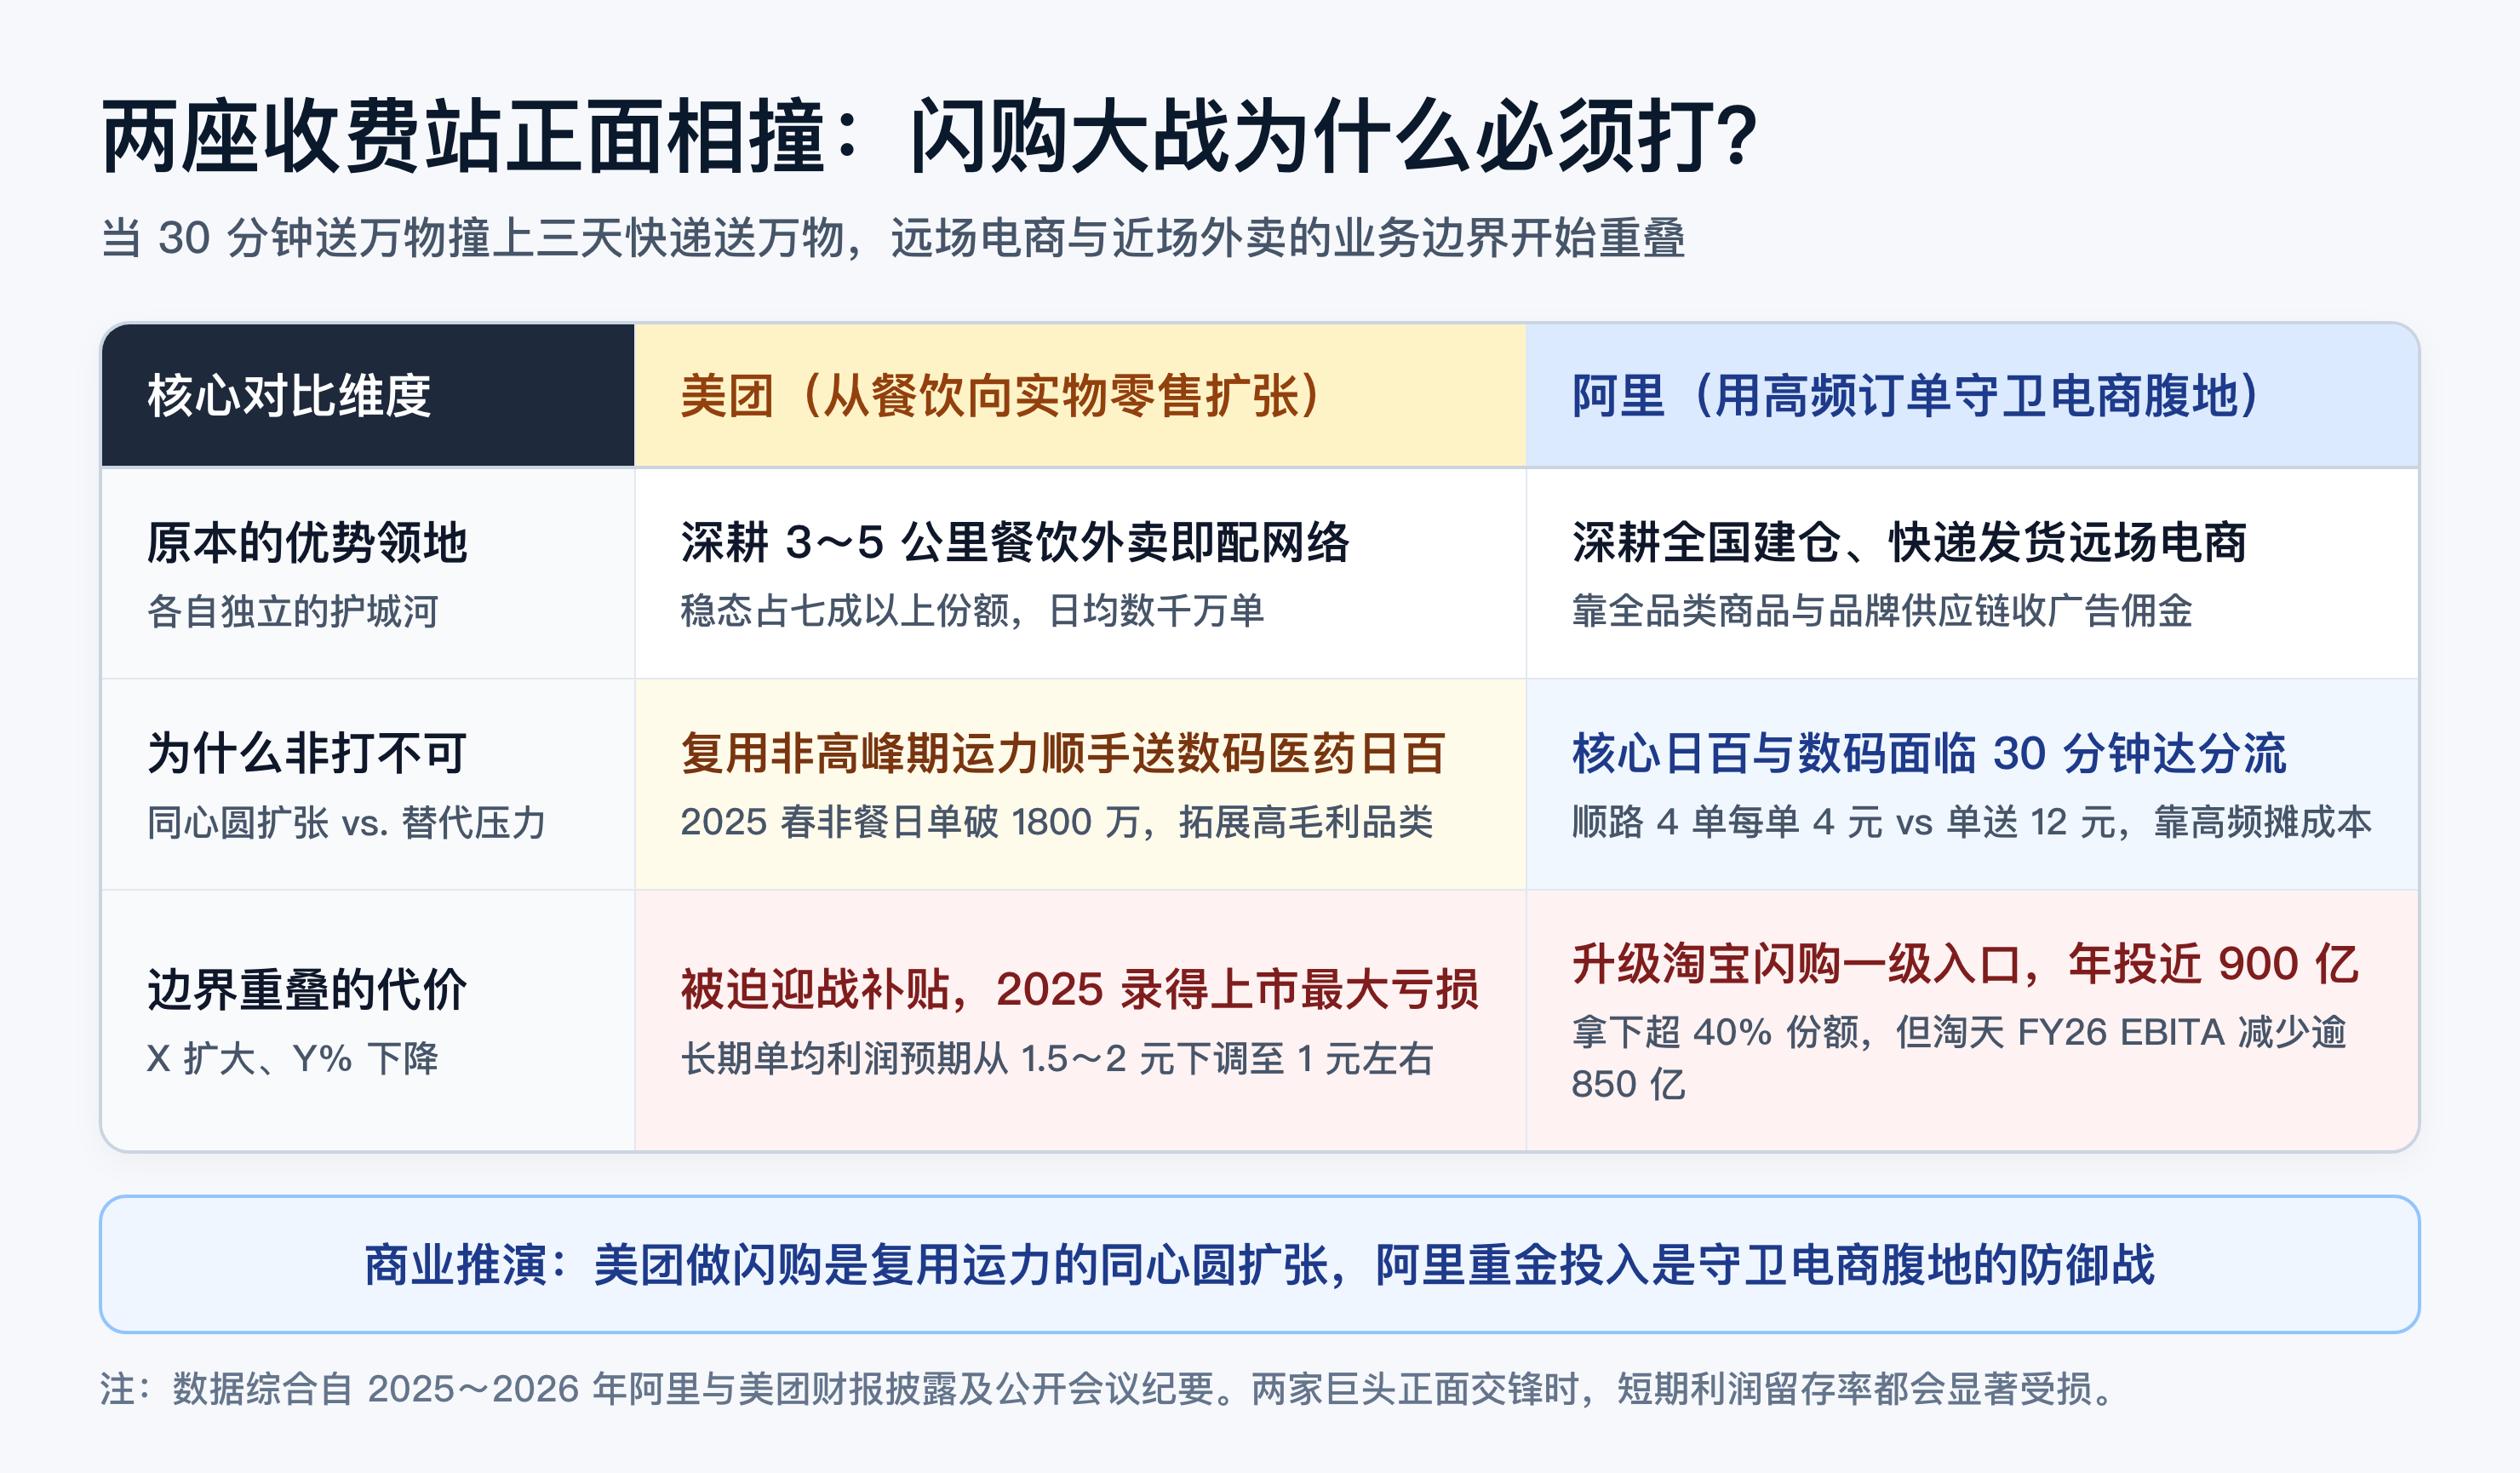
把这个案例和前面的讨论放在一起,就能看清竞争格局对股票估值的决定性影响。哪怕一家公司过去护城河再深,只要它的核心领地遭遇同量级对手的正面切入,它就会从坐收过路费的收费站变成必须花钱守城的参战方,二级市场的估值逻辑也会随之改变。
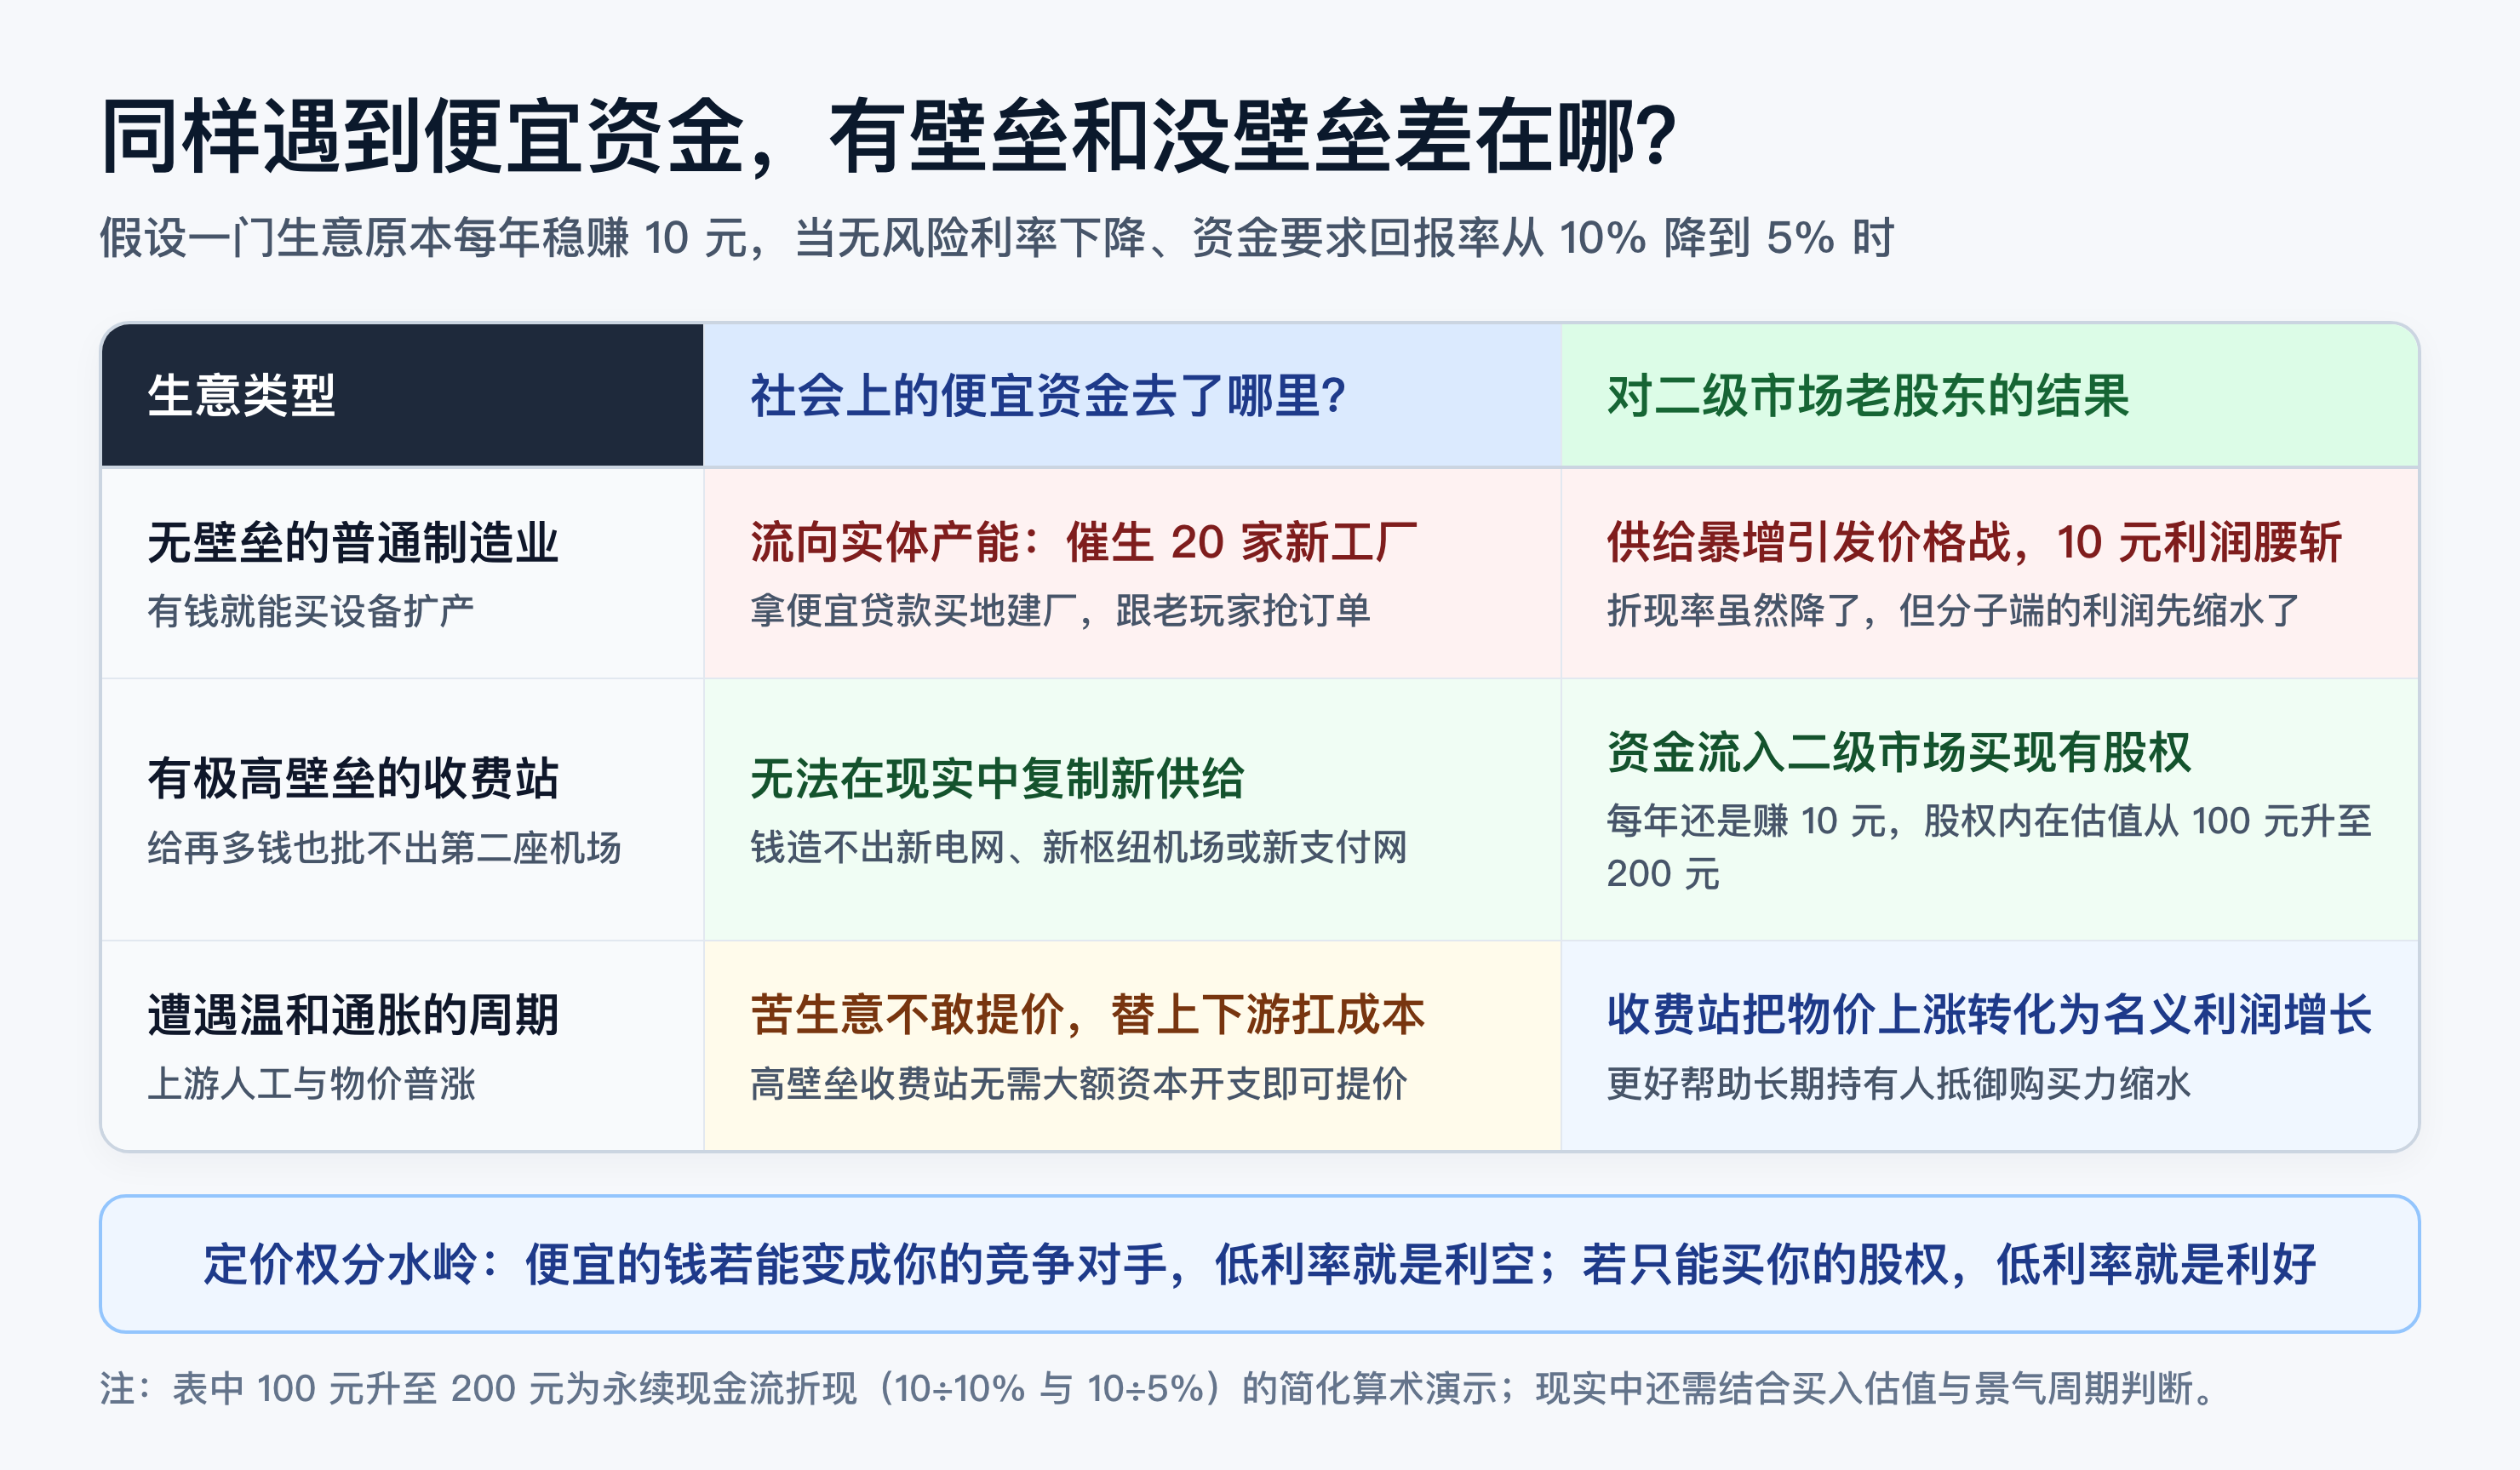
理解了企业壁垒的差异,还能帮我们想通一个宏观层面的常见困惑:为什么同样遇到降息和便宜资金,不同行业的股东结局天差地别?很多人以为贷款利率下降、信贷宽松对所有企业都是利好,其实要看钱流向了哪里。在没有壁垒的行业里,便宜的资金会变成二十家新工厂和新一轮价格战;只有在无法复制新供给的高壁垒生意里,便宜的资金才会变成现有股权的估值提升。
假设一门生意原本每年稳赚 10 元,当社会资金要求回报率从 10% 降到 5% 时,如果这门生意谁都能借钱扩产,低息贷款很快会催生大批新产能,把原本 10 元的利润打成 5 元甚至亏损,分母端的利率虽然降了,分子端的利润却先塌了;反过来,如果这是一座不可能再批建第二座的枢纽机场或独占网络,外面的钱再多也造不出新对手,每年 10 元的利润守得住,按 5% 折算的股权价值就会从 100 元升到 200 元。当遇到温和通胀时也是同理,同质化行业不敢提价,只能自己消化上游成本;而真正没有替代品的收费站,不需要增加多少资本开支就能顺畅提价,把物价上涨转化为名义利润的增长。
长江电力的水电成本极低,不用担心去和火电竞争,也再难有同等规模的水电工程;中国石油的天然气业务高度垄断,伴随分红提高和边际油价上涨,在低利率环境中迎来双击;DeepSeek 一开始就从最低成本的角度设计,有极强的 infra 团队,哪怕 api 现价已经很便宜了也是超高利润率。
回到我自己的日常投资组合管理,这些真正做到规避竞争的少数公司,承担着两个非常具体的实战功能。
第一个功能,是在漫长等待期里充当我的类现金。在理解回撤中说过,当观察池里的股票还没有出现经营改善信号时,我的原则是只看不买。但在长达一年半载的等待期里,如果账户里全拿利息微薄的闲置现金,看到市场局部热闹很容易手痒乱买;把底仓放在商业模式极其稳固、每年能持续产生自由现金流并分红回购的垄断资产上,它们就像一笔会自动生息的类现金,让我有耐心在观察池旁安静等待真正的右侧拐点。
第二个功能,是作为我衡量所有波段交易的机会成本。每当我看到某只周期股或困境反转股出现改善信号,准备分批切入或者卖出部分底仓换股时,我都会先拿它跟手里的底仓比一比:放弃底仓每年稳健的内生复利,去承担新标的经营不及预期和波动放大的风险,这笔买卖的胜率与赔率真的划算吗?有了这把明确的机会成本标尺,市场上八成以上模棱两可的交易冲动都会被自动过滤掉;如果新机会的预期回报还打不过手里的收费站底仓,最好的动作就是按兵不动。
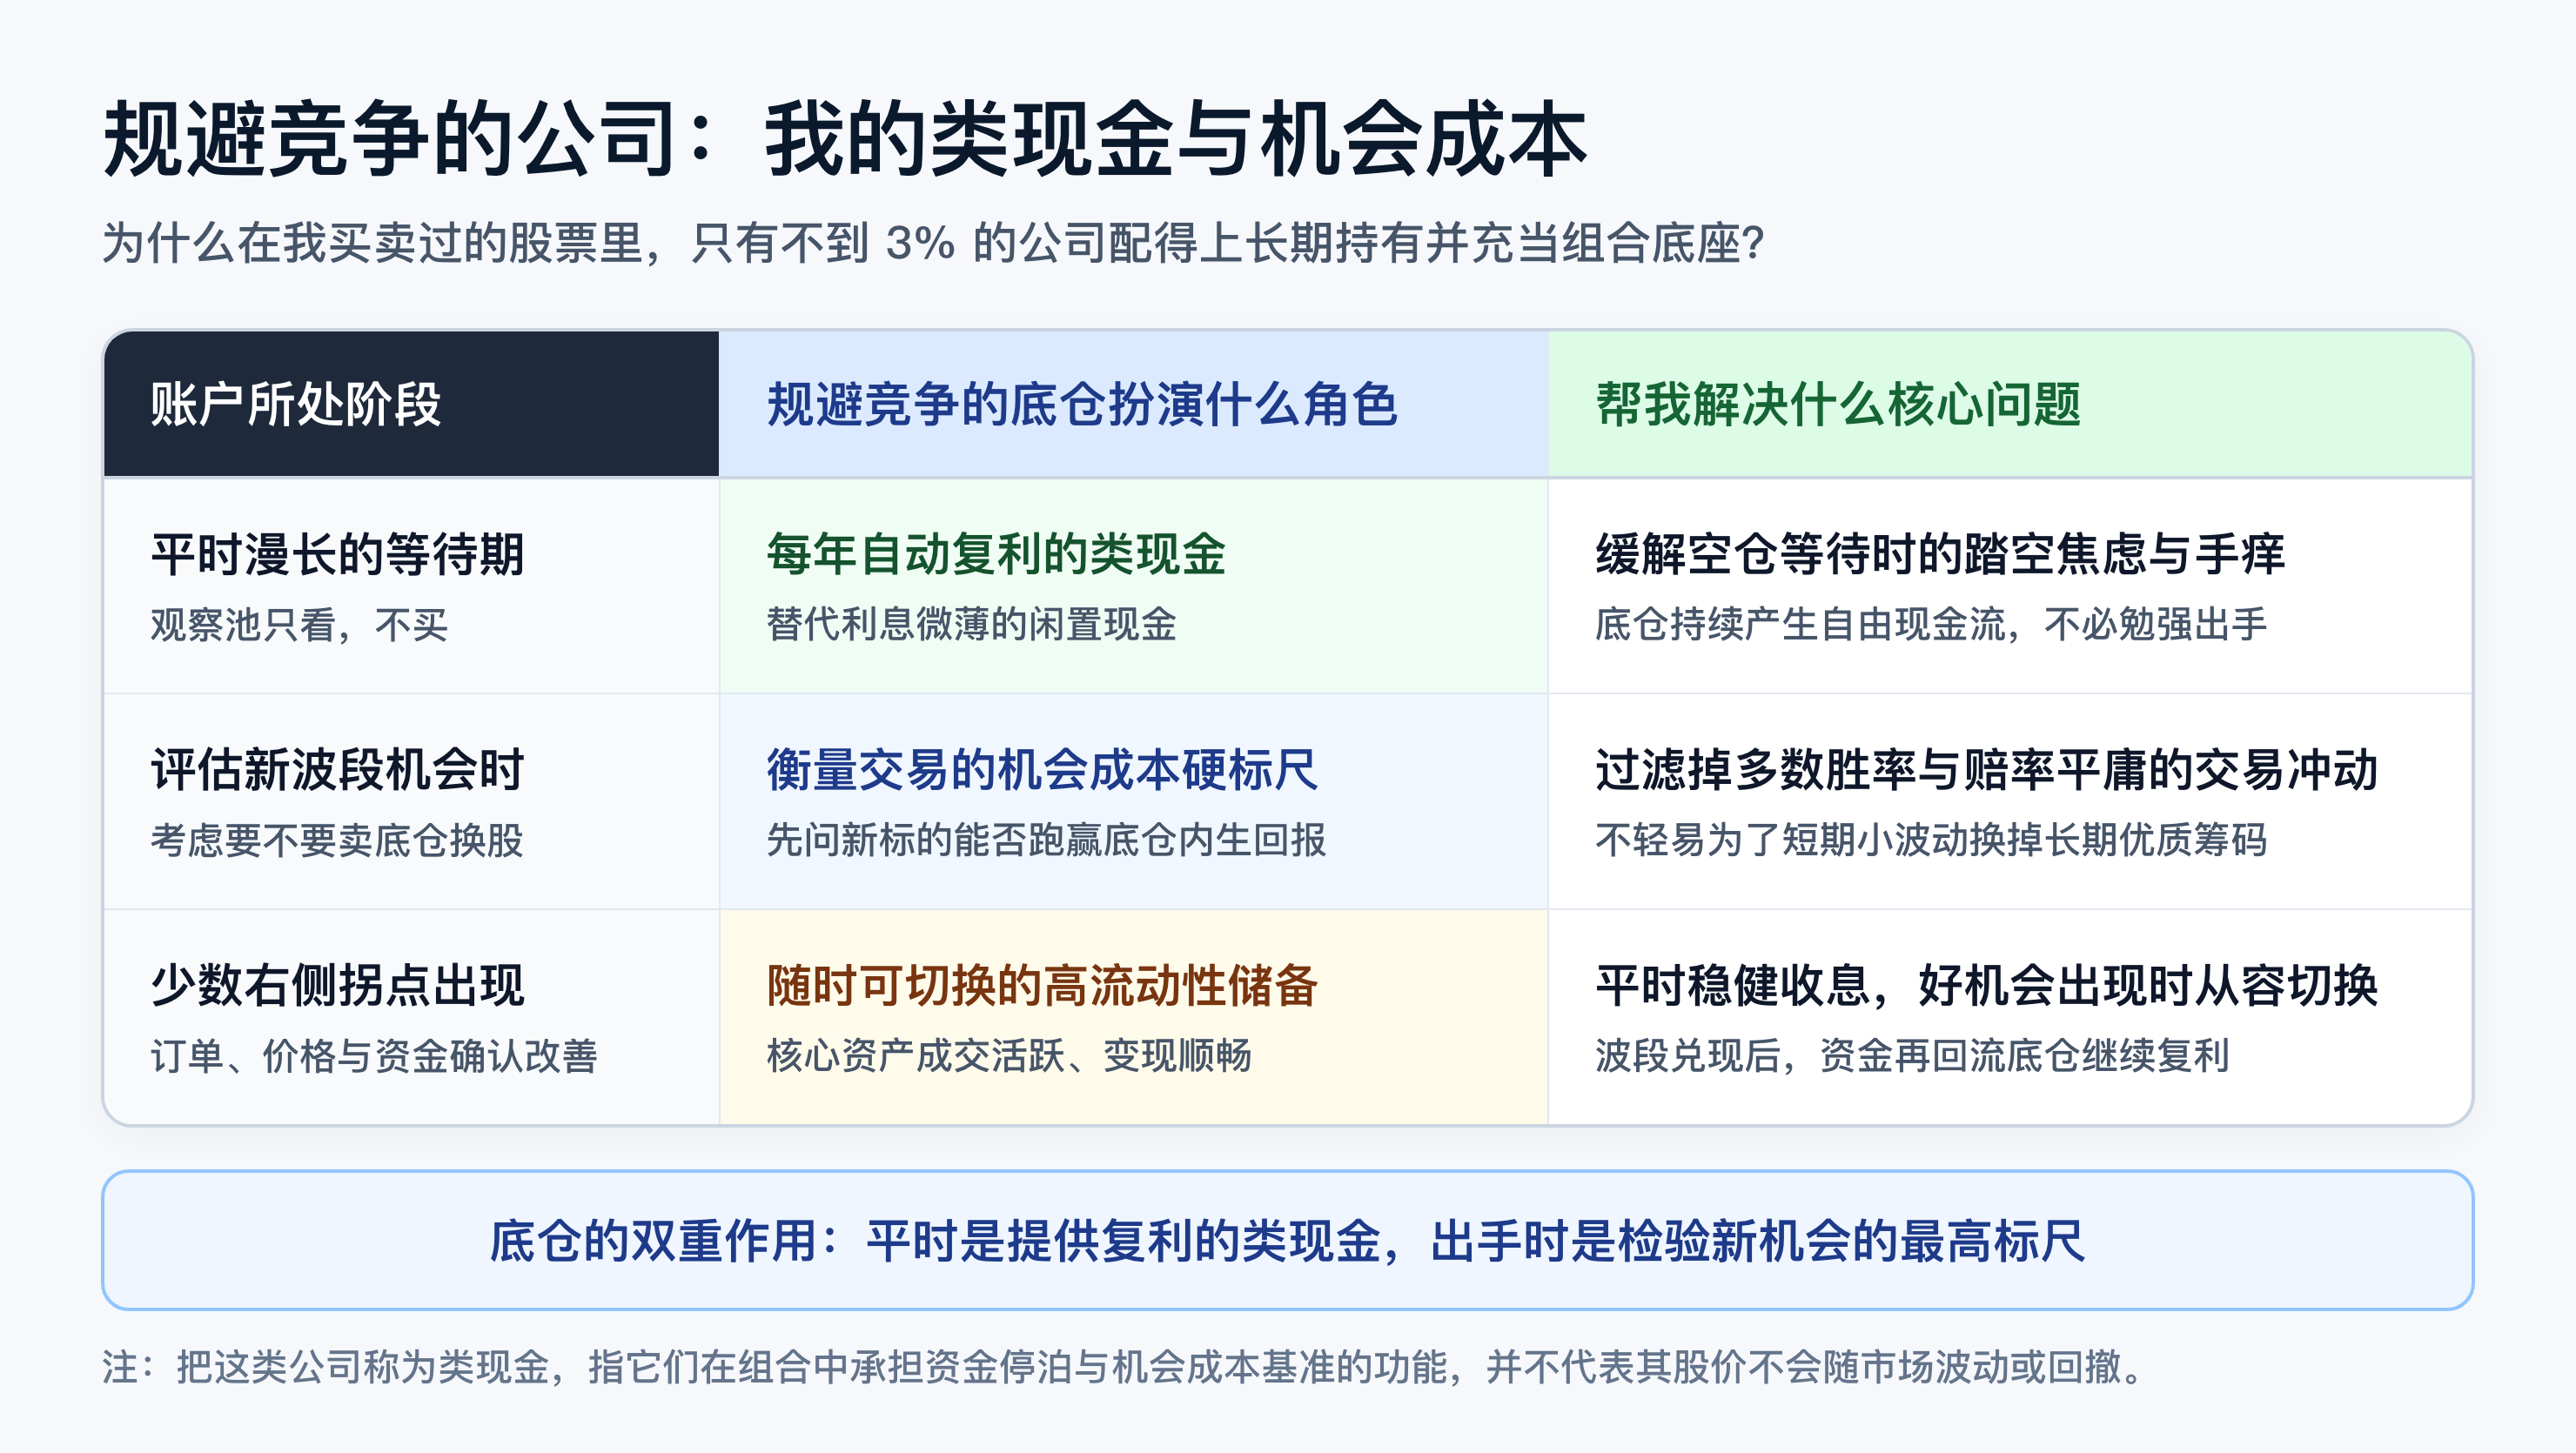
当然,把这类规避竞争的公司当作类现金和机会成本,只是我自己在组合管理中的功能划分,并不代表它们的股价不会下跌。遇到全市场流动性收紧时,再好的资产也可能跟着大盘一起回撤;如果在估值狂热时买得太贵,或者像即时零售大战那样突然遭遇技术与业务边界的正面碰撞,原本稳固的护城河也会受损。寻找规避竞争的公司,不是为了找到一张永远不跌的免死金牌,而是为了给组合放一块看得懂、算得清的压舱石;平时靠它守住复利底线,看准高胜率拐点时再果断出击,投资的节奏自然就从容了。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>