
算力旧船票,登不上 2027 的新船


一晃眼,四季度已经走了一段。每到这个时间节点,市场都会经历一次悄无声息的 "定价切换"。对投资者来说,这件事的重要性,可能超过任何一份单季财报。
2026 年的定价,基本结束
资本市场的本质,是给未来的现金流提前定价,股价通常领先现货业绩六到十二个月。
2026 年能赚多少钱,市场从 2025 年下半年开始就在反复推演、反复交易,到今年上半年,大部分核心标的的全年业绩预期已经比较充分地反映在股价里。
随着 10 月底三季报披露完毕,会出现一个有点反直觉的现象:今年的业绩,不再是上涨的理由,反而会被当作风险来处理。业绩好、符合预期,股价未必涨。业绩不及预期,麻烦就比较大。
2027 年的重头戏:三强联袂登场
把目光投向 2027 年,AI 算力建设会进入一个海内外共振的新阶段,概括起来就是 "三强联袂"。
1. 英伟达 Vera Rubin:定义全球旗舰标准
Vera Rubin 在三季度末正式投产,四季度进入爬坡,明年一季度开始放量。
按照目前的节奏,预计 2027 年达到约 8 万柜的规模。作为全球 AI 算力的旗舰平台,Rubin 不仅是一个产品,更在定义下一代服务器的硬件标准 —— 互连架构、PCB 规格、散热方式、供电体系,都会围绕它的需求升级。
2. 谷歌 TPUv8:自研 ASIC 的放量样本
谷歌 TPUv8 的量产节奏与 Rubin 基本同步,明年的发货量有望达到约 800 万颗。
TPU 代表的是云厂商自研芯片这条路线。谷歌用持续迭代的 ASIC 和自建算力集群,证明了自研方案在大规模云场景下的经济性,它的放量直接带动高速光模块、高端 PCB、连接器的需求。
3. 昇腾 950/阿里磐久:国产超节点的主力
昇腾 950 从四季度开始爬坡,明年出货量有望达到约 300 万颗,是国内超节点建设的绝对主力。在国产算力自主可控的大背景下,昇腾的放量节奏,决定了国内 AI 硬件链一批公司的业绩弹性。除了芯片端,国内云厂商的集群建设也在加速。阿里磐久超节点的建设量预计超过 2 万柜,是国内算力工厂落地的重要组成部分。
2027 年是 AI 算力工厂建设的大年,而且是海内外三强共振,不是单一平台、单一区域的行情。
对投资者而言,这意味着一个更稳妥的思路 —— 与其押注某一个平台的成败,不如去寻找 "三强共振的最大公约数",也就是无论英伟达、谷歌还是昇腾放量,都绕不开、都要用的环节,再在其中锁定核心资产。
三大公约数与核心资产
1. PCB:算力集群的骨架
无论哪家平台,高端 PCB 和 CCL 都是刚需,而且随着信号速率提升,单机价值量持续走高,是三强共振确定性最强的环节之一。
胜宏科技:VR200 的核心供应商,高端 PCB 卡位领先、产能布局超前,是这一轮成长弹性的代表,高盛预期四季度进入业绩拐点,胜宏科技单季度净利润接近40亿,明年利润有望继续上台阶;
生益科技:高端 CCL 全球三强,M9 级高速板材通过英伟达认证,材料端壁垒深厚,赚的是技术升级和份额集中的钱;
沪电股份:深耕高多层板,高速交换机 PCB 领域的龙头,在英伟达、谷歌供应链中份额稳定。
一个是弹性最大的板厂,一个是材料端的龙头,一个是高速板的稳健力量,三者覆盖了 PCB 成长逻辑的主要方向。
2. 液冷:高功率密度的必然选择
液冷的逻辑,是跟着机柜功率和集群规模走的,平台越放量、功率越高,液冷的渗透率和价值量就越确定。AI 机柜功率密度快速攀升,风冷逐渐逼近物理极限,液冷从 "可选项" 变成高算力集群的 "必选项",三强平台都绕不开。
申菱环境、英维克:液冷温控系统的主力厂商,受益于数据中心液冷渗透率的持续提升;
飞龙股份:液冷的 "心脏"—— 电子泵,全球龙头。泵是液冷回路里驱动冷却液循环的核心部件,长期可靠性要求高,飞龙股份在这一环节具备全球竞争力,在英伟达、谷歌、华为三大体系中高功率屏蔽泵的市占率均超过60%,飞龙明年有望突破80亿营收、20亿净利润。
3. 互联:高速连接器与 NPO Socket
超节点和 Scale-up 集群的核心,是让大量芯片高速协同,这对互连提出了指数级提升的要求。高速连接器和 NPO Socket,是信号传输的关键节点。
胜蓝股份(阿里+字节+NPO)、华丰科技(华为一供):在高速连接器、NPO Socket 等方向布局,受益于超节点互连架构的升级。互连环节过去容易被市场忽视,但随着集群规模扩大、信号速率走高,连接器和 Socket 的单机价值量和技术门槛都在快速上升,是三强共振中弹性较大的方向。尤其是胜蓝股份买断巨头Molex的专利授权后,在背板连接器、NPC Cable Tray、NPO Soket三条线迅速崛起反超。
写在最后
2027 年的定价窗口,已经在四季度悄然打开。
接下来的市场,可能会出现一种 "冷热不均":还在讲 2026 年旧故事的标的,即便业绩兑现也容易滞涨;而真正卡位 2027 年放量、能在三强共振中持续拿单的核心资产,会逐步获得资金的重新定价。
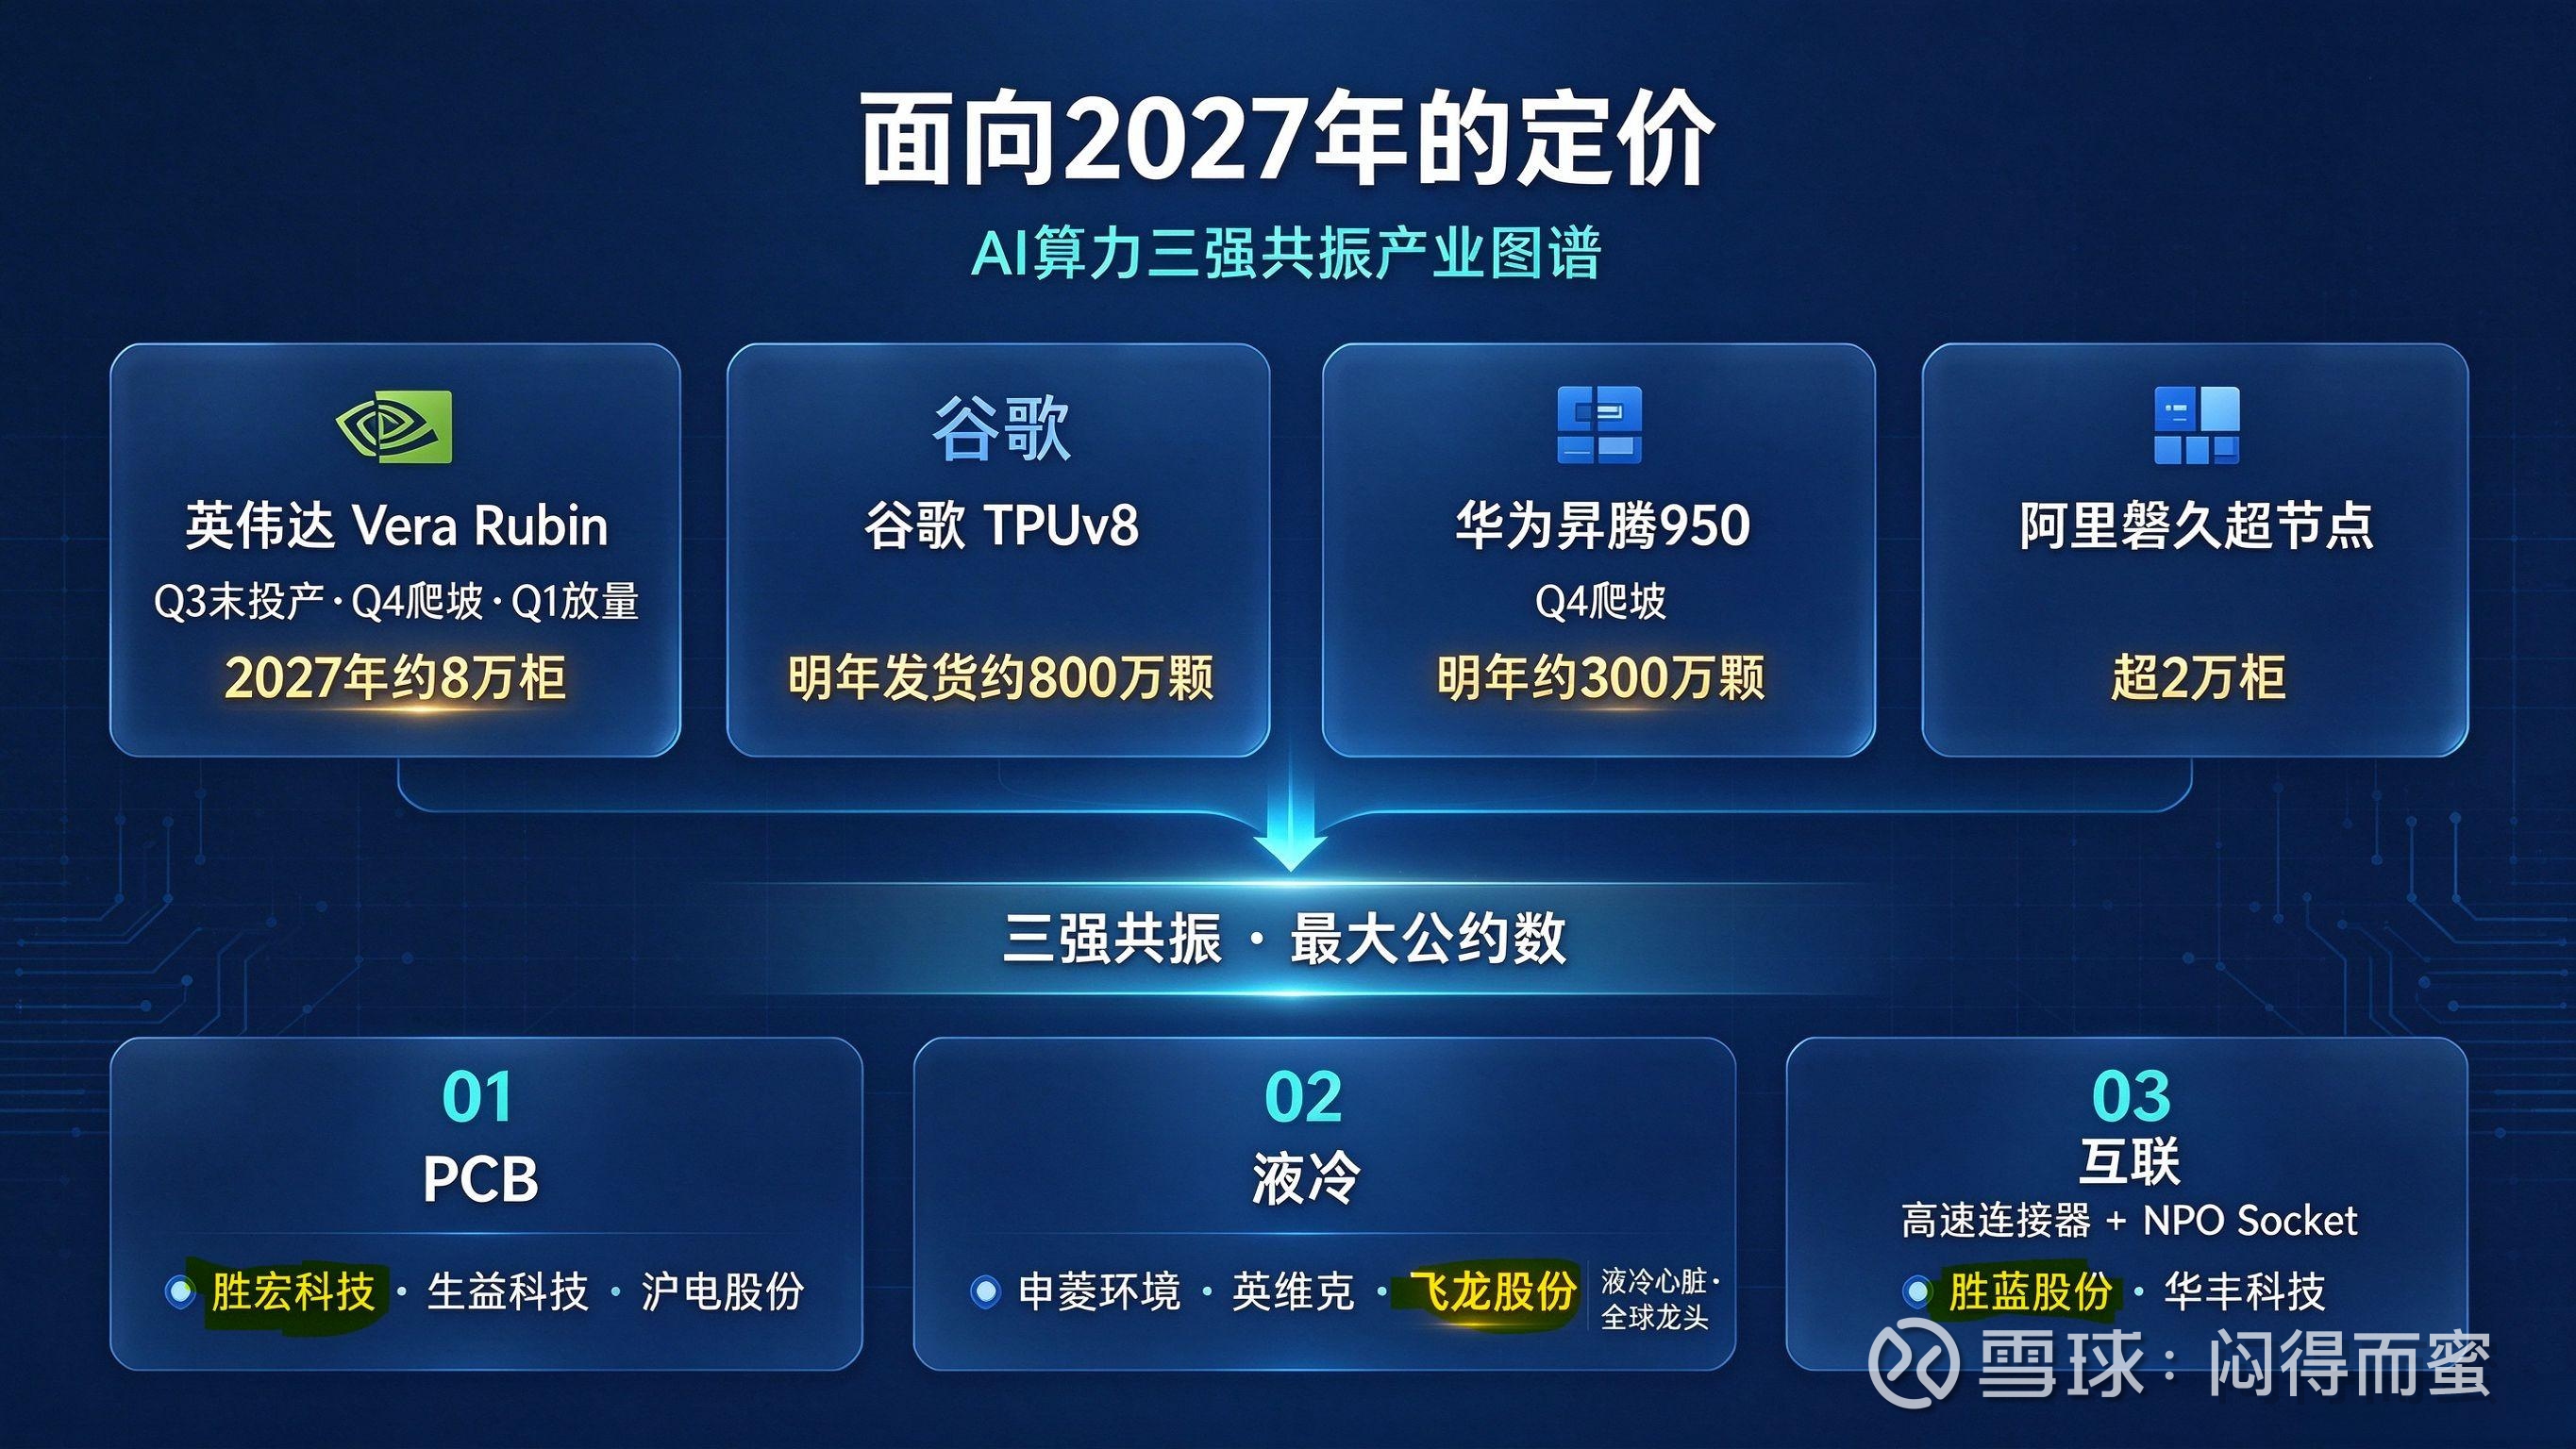
锁定三强共振的最大公约数,拿住其中的核心资产,这是面向 2027 年定价,我认为相对从容的应对方式。
阅读提示:本文仅为产业趋势与定价逻辑的个人梳理,不构成任何投资建议。资本市场不确定性大,请独立判断,理性决策。
$胜宏科技(SZ300476)$ $飞龙股份(SZ002536)$ $胜蓝股份(SZ300843)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>