
平安银行2026年三季报点评


1、股东分析:
2026年三季报股东变化:华泰红利低波指数基金减持764万股,深圳博睿减持180万股。外资通过深股通大幅增持了4.72亿股,我印象中这个增持力度应该起码10年没看到过了。其他股东持股基本没变化。股东户数从半年报的45.07万户下降到三季报的40.65万户,三季度大幅减少了4.42万户,筹码集中度明显提升。
外资通过深股通对平安银行的大幅增持大概率不是偶发事件,而是趋势性事件。后续随着更多银行的三季报披露,我相信会看到更多外资大举增持银行的情况。个人理解,外资借道深股通大举增持银行股很可能是在押注人民币升值。
2、营收分析:
2026年三季报营收1031亿,同比增长了2.42%;净利息收入667.55亿,同比微增0.3%。非息收入中手续费收入186.88亿,和去年同期基本持平。更多的数据请参考表1:
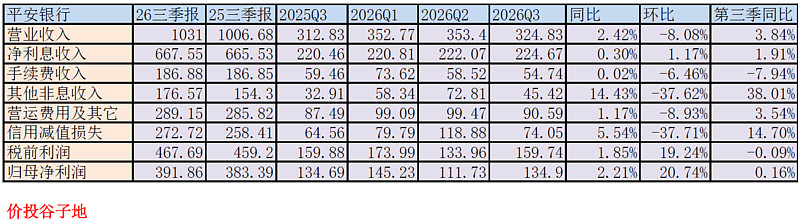
表1
平安银行的营收表现比中报的增速略有提升。其中,净利息收入和其他非息收入的增速较中报有所提升。手续费同比基本持平,增速比中报略有下降。
对比一下平安银行中报和三季报的财富管理收入数据:
2026 年上半年,本行财富管理手续费收入33.43 亿元,同比增长35.6%;其中,代理个人保险收入10.07 亿元,同比增长51.2%,代理个人理财收入6.83 亿元,同比增长4.0%,代理个人基金收入15.25 亿元,同比增长45.1%。
2026年1-9月,本行财富管理手续费收入46.80 亿元,同比增长17.6%;其中,代理个人保险收入13.09 亿元,同比增长5.8%,代理个人理财收入10.01 亿元,同比增长1.4%,代理个人基金收入22 亿元,同比增长35.6%。
我们可以发现,代理保险第三季度收入3.02亿,而去年同期是5.71亿。上半年代理保险收入同比增长51.2%,前三季度同比增速回落到5.8%。这里面包含两个因素:第一,去年同期基数较高,2025年第三季度代理个人保险手续费收入5.71亿,接近2025年上半年2个季度之和。第二,今年第三季度的代理个人保险手续费收入只相当于上半年季度均值的60%。
个人理解这一情况和三季度实施的银保渠道65号文有一定关系。65号文全称是《关于进一步加强银行代理渠道费用管理有关事项的通知》,由国家金融监督管理总局人身保险监管司于2026年3月下发,2026年7月1日正式实施。它把银保渠道“报行合一”进一步细化,核心是把佣金、专员薪酬、培训服务费、固定费用分摊等全部纳入备案管理,重点治理“小账”等账外费用。65号文的实施造成部分保单被提前到二季度达成。
平安银行第三季度单季净利息收入224.67亿环比增长1.17%。虽然,平安银行的总资产在第三季度环比下降,但是生息资产在第三季度环比涨幅较为明显。所以,可以猜到平安银行第三季度的净息差必然出现了环比下降。根据三季报披露,平银第三季度的净息差1.79%比2026年第二季度的1.81%下降了2bps。
三季报披露信息显示,净息差的环比下降主要是资产收益率下降造成的,叠加负债端成本下降放缓。三季度,平银的资产收益率环比下降10bps,负债成本环比仅下降4bps,如下图1所示:
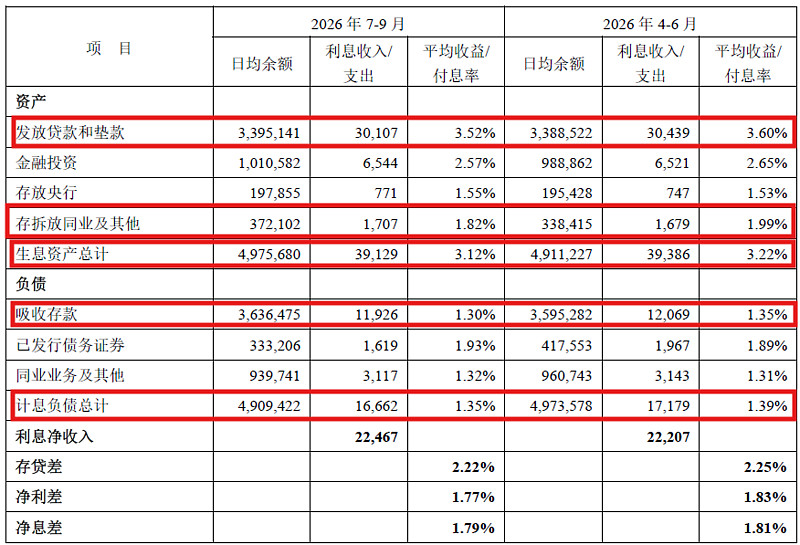
图1
从图1中可以看到,三季度平银的生息资产中贷款和金融投资都是环比下降8bps,小于整体资产收益率降幅。三季度降幅较多的是存放同业及其他。但是,我们也要注意到这块资产的收益率在前三季度经历了先涨后降的过程。这块资产一季度1.79%,二季度1.99%,三季度1.82%。
关于负债成本的下滑,从图1中我们可以看到存款成本环比下降幅度有所收窄。中报时,第二季度存款成本环比下降6bps,第三季度这一数值是5bps。如果我们继续深挖存款成本下降的原因,可以从图2找到线索:
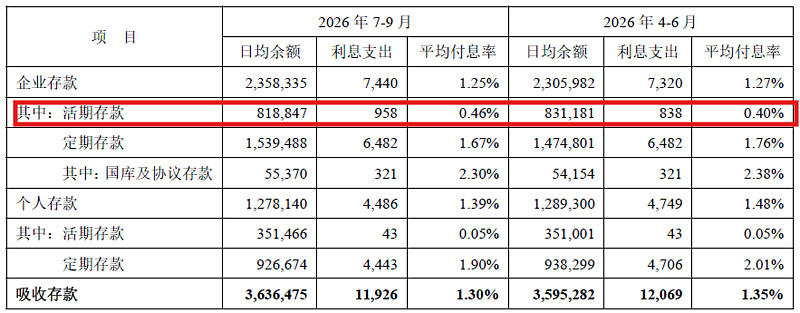
图2
从图2我们可以看出企业定期存款和零售存款都是环比下降了9bps。但是,企业活期存款付息率环比反弹了6bps。同时,企业活期存款日均余额第三季度比第二季度下降了。今年,平安银行的企业活期存款余额连续2个季度环比下降,而付息率连续2个季度环比反弹。从一季度0.34%,反弹到二季度的0.4%,再到第三季度的0.46%。个人理解这是对公客户的经营压力在持续加大。
平安银行第三季度营收同比表现好于半年报,主要是其他非息收入同比大幅增长,其中去年同期基数较低是重要的原因。
3、资产分析:
总资产59523.54亿,同比去年三季报微增长3.22%。其中贷款净额33626.35亿,同比去年微增0.54%。总负债53956.53亿,同比增长2.8%。其中存款37331.86亿,同比增长3.46%。更多的数据请参考表2:
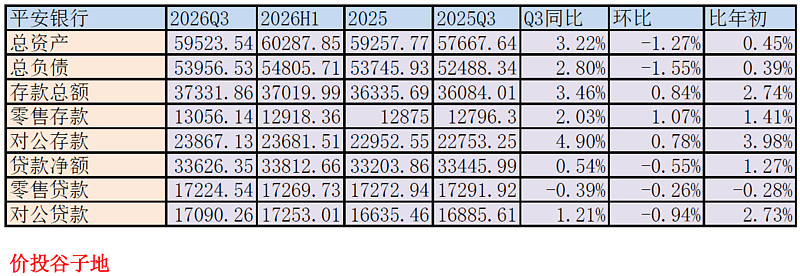
表2
从表2中我们可以看到,平安银行的整体规模小幅增长,好于去年三季报。但是,总规模和年初相比变化不大,第三季度环比还略有下降。这说明平安银行的规模扩张还不稳固。
4、不良贷款:
2026年三季报不良余额359.52亿比中报的362.34亿减少了2.82亿,不良率1.05%和中报持平。贷款减值余额772.06亿比中报的795.63亿减少了23.57亿。
三季报披露核销90.03亿。估算平银三季度收回未核销不良贷款约35亿。所以,平安银行第三季度新生成不良至少为90.03-2.82+35=122.21亿。这个不良生成水平应该比去年同期略有上升。
拨备覆盖率214.75%比中报的219.58%下降了4.83个百分点;拨贷比2.25%比中报的2.30%降了0.05个百分点。
目前,平银的不良生成同比去年有所反弹,不良生成依然较高。从拨备数据看,拨备覆盖率和拨贷比同比去年有所下滑。
5、资本充足率:
核心一级资本充足率9.61%比中报的9.32%提升了0.29个百分点,同比去年三季报的9.52%,提升了0.09个百分点。考虑到平银的规模增长不大,所以核充率能提升也正常。
6、总结:
2026年三季报,平安银行的营收表现好于去年同期,增速比中报略有提升,主要得益于其他非息收入去年同期基数较低,今年同比增速较高。净息差前三个季度呈现底部震荡的情况。资产端收益率降幅收窄。负债端受到存款成本降幅收窄影响。财富管理手续费中代理保险受到65号文影响,增幅放缓。
平安银行资产质量受到行业大趋势的影响,零售不良生成有所抬头。但是,通过加大核销处置,平安银行维持了资产质量的稳定。
平安银行的资产规模同比小幅增长,核心一级资本充足率同比有所提升。核心一级资本充足率可以满足未来1-2年的正常发展。
@@雪球创作者中心 @@今日话题 $平安银行(SZ000001)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>