
再谈红海复航的若干问题


乌卡时代,“确定性”这个词,在集运的牌桌上,是一种蛮奢侈的幻觉。
就像夜里行车,你以为前面一片坦途,其实只是远光灯还没照到雾气最浓的地方。
守着中远海控的日子里,每年2次的分红到账总是让人踏实,大橘也睡得踏实,哪怕日子总有些不踏实,倒也还过得去。
猫叔经常游荡于外盘,扒拉各种航运资讯,几乎每一篇都会让人又觉得海风正穿过半开的车窗,带着深秋的凉意,情不自禁打个寒颤。
今天邮箱推送了一篇集运的深度报道,标题很短,只有一个问题:《红海安全了吗?》(Is the Red Sea safe?)。
读完之后,猫叔点了十块钱一包的云烟中的一根,想了很多关于海控接下来的路。
……
过去快三年了,好望角那条漫长的绕行航线,像一个巨大而意外的蓄水池,替全球集运市场吞掉了大约一成到一成半的有效运力。
海控这几年之所以能在新船不断下水的周期里,依然稳稳地给股东派发丰厚的分红,红海的战火客观上筑起了一道高高的运价堤坝。
这篇报道和2024年看到的基调是一样的,绕行好望角这个坝,正在加速泄洪。大规模的折返在路上了。
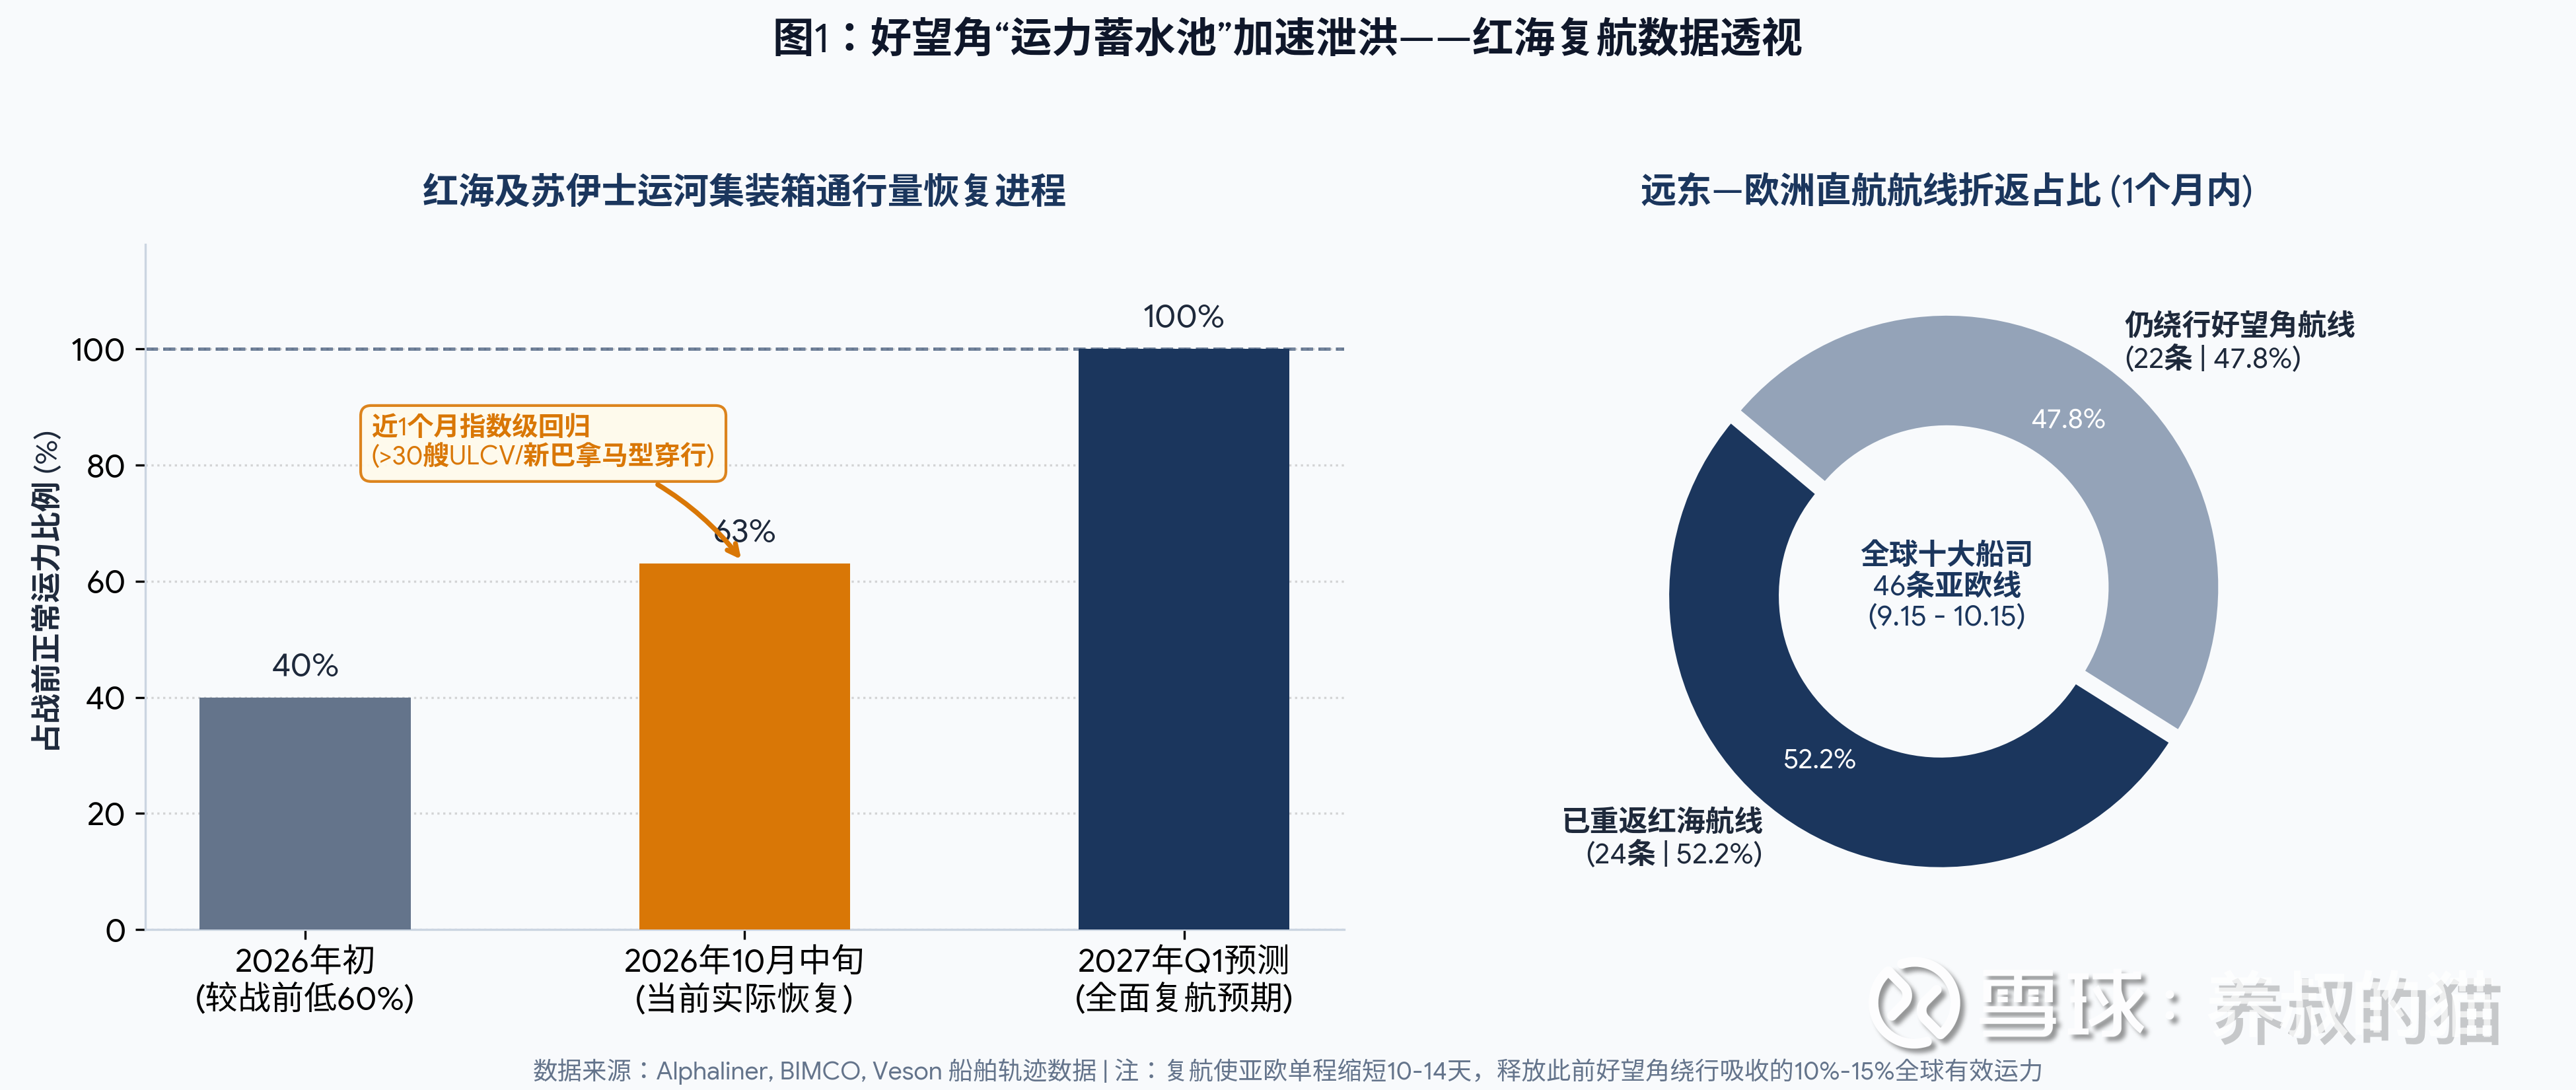
文章里给出了Alphaliner和BIMCO的最新数据:今年年初,苏伊士运河和红海的集装箱通行量还比战前低了60%;到了夏天,马士基与赫伯罗特的"双子星联盟"用一条AE15航线投石问路;而就在9月15日到10月15日这短短一个月里,全球十大班轮公司运营的46条远东至欧洲直航航线中,已经有24条重新穿过了红海。
目前,红海航线的运力已经恢复到了战前水平的63%。
Veson的船舶轨迹数据里,超过30艘超大型ULCV和新巴拿马型集装箱船混编船队正昼夜不停地驶过曼德海峡。名单里不仅有马士基、达飞、赫伯罗特,也有我们的中远海控。
分析师认为,按照过去一个月这种近乎指数级的回归速度,最晚到2027年一季度,亚欧航线就会实现近乎100%的全面复航。
对中远海控来说,这意味着什么?
意味着船跑得快了,亚欧线单程缩短了10到14天,原本在南非外海“漂着”充当库存的箱子和船,一窝蜂地涌回了港口。在MSC和HMM还在把新船订单推向历史峰值的背景下,供给端的宽松会比市场预想的来得更早一些。
眼下正是年底欧线长协谈判的窗口期。货主们看到63%的船已经走回捷径,明年的长协底价与即期运价,注定要经历一场实打实的压力测试。
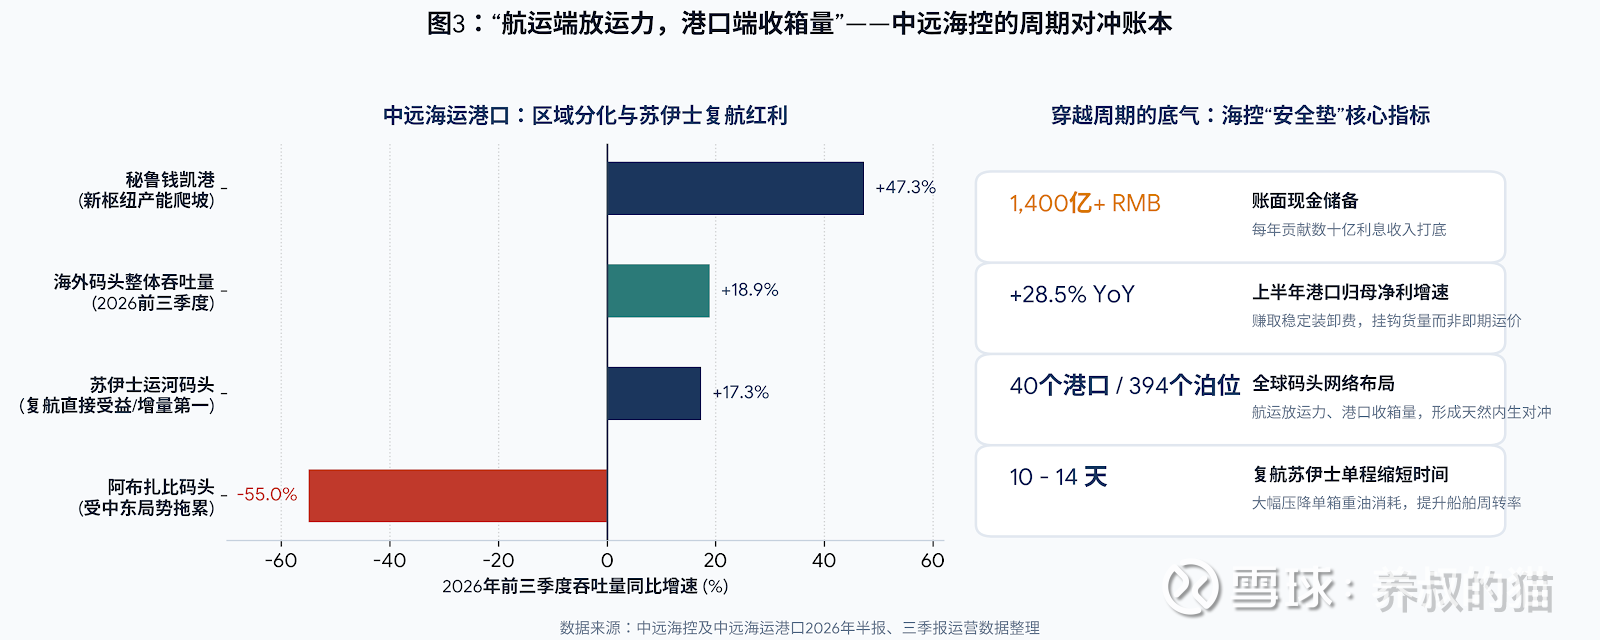
不过,复航对海控并不只有压力这一面。船走回苏伊士,先喂饱的是运河口自家的码头:中远海运港口旗下的苏伊士运河码头,前三季度吞吐量涨了17.3%,是海外组合里增量最大的一个;秘鲁钱凯港涨了47.3%,还在爬坡。组合里也有被这片海拖累的,阿布扎比码头同期跌了55%——中东的局势,从来不会只朝一个方向使劲。航运端放运力,港口端收箱量,这盘账得两边一起看。
……
有人可能会问,既然复航会砸穿运价,而且红海还在打仗,船司为什么还要抢着回去?
这就是集运业最残酷的地方——你永远不可能独自一人,留在好望角的舒适区里。
货主们在害怕,船东们却在狂奔。
全球托运人论坛(GSF)的主管James Hookham在采访里忧心忡忡,他说现在的局面是“不出事则已,离崩溃其实只差一枚导弹”。货主们甚至担心,万一船被炸了,船东会不会把共同海损的账单甩给货主?
可船司也没有退路。
当达飞和马士基率先切回苏伊士运河,单航次的燃油成本大幅下降,交货期直接缩短两周。如果中远海控和所属的海洋联盟坚持绕行好望角,不仅每条大船要多烧几千吨重油,还会出现文中描述的那种尴尬局面——前面绕行南非出发的船还在海上晃荡,后面走苏伊士运河出发的船已经完成了超车,先把货送到了欧洲码头。
在高度同质化的班轮市场里,慢,就是出局。
所以海控跟进复航,倒不是要贪图那点省下的燃油费,更多是囚徒困境下的必然防守。既然行业高运价的红利期注定要因为集体复航而消退,那就必须第一时间把单箱成本压下来,用更高的周转率和更低的燃油消耗,去对冲即将下台阶的运价。
……
但故事如果只讲到这里,那就只看懂了一半。
红海复航这把达摩克利斯之剑,既让人为运价上涨而爽,又在投资逻辑上留下巨大悬念,毕竟,红海当下的安全是真的安全还是“假性安全”?猫叔不知道,估计最专业的航运大咖也说不准。
就问一句,红海真的太平了吗?并没有。
最后一次商船遇袭虽然停留在了2025年秋天,胡塞武装也给欧盟委员会写了信,口头承诺只要不挂靠沙特港口,商船就无需恐惧。
可现实是,沙特与胡塞武装的冲突不仅没有平息,反而正在急剧升级。
前不久猫叔参与的那个航运论坛上也说,由于胡塞武装近期的一连串袭击扰乱了沙特航空、炸毁了部分能源设施,卡塔尔航空、阿联酋航空这两家全球最大的货运航司,航线网络都没完全恢复,现在大概只飞了80%到90%的运力,年内最低到过60%。而这篇报道引述的数据同样让人不安——利雅得被迫将原定于10月26日举办的年度重大投资峰会推迟到了明年,沙特紧急启动了与土耳其、巴基斯坦的防务安排,埃及也表态会协防。
胡塞武装没有打商船,就是放下了武器吗,非也,他们是把策略从“最大程度破坏”转向了“精准威慑”,集中精力对付沙特。
可擦枪走火的距离有多近?就在上周,法国《世界报》刚曝出,达飞海运旗下23112标箱的旗舰巨轮"香榭丽舍号"在穿过该海域时遭遇了无人机威胁,全靠护航军舰将其击落,才免于一难。
30多艘超大型集装箱船,满载着货物与船员,在战火纷飞的海峡里穿行,头顶是拦截导弹的火光,脚下是精算师算出来的成本账单。
把这层窗户纸捅破,再去审视中远海控的估值,视角就会变得清晰很多。
现在的资本市场,已经在按照"2027年初全面复航、运力彻底过剩、利润回归平庸"的最坏剧本,给海控计价了。这也是为什么大盘稍有风吹草动,海运股总是显得步履蹒跚。
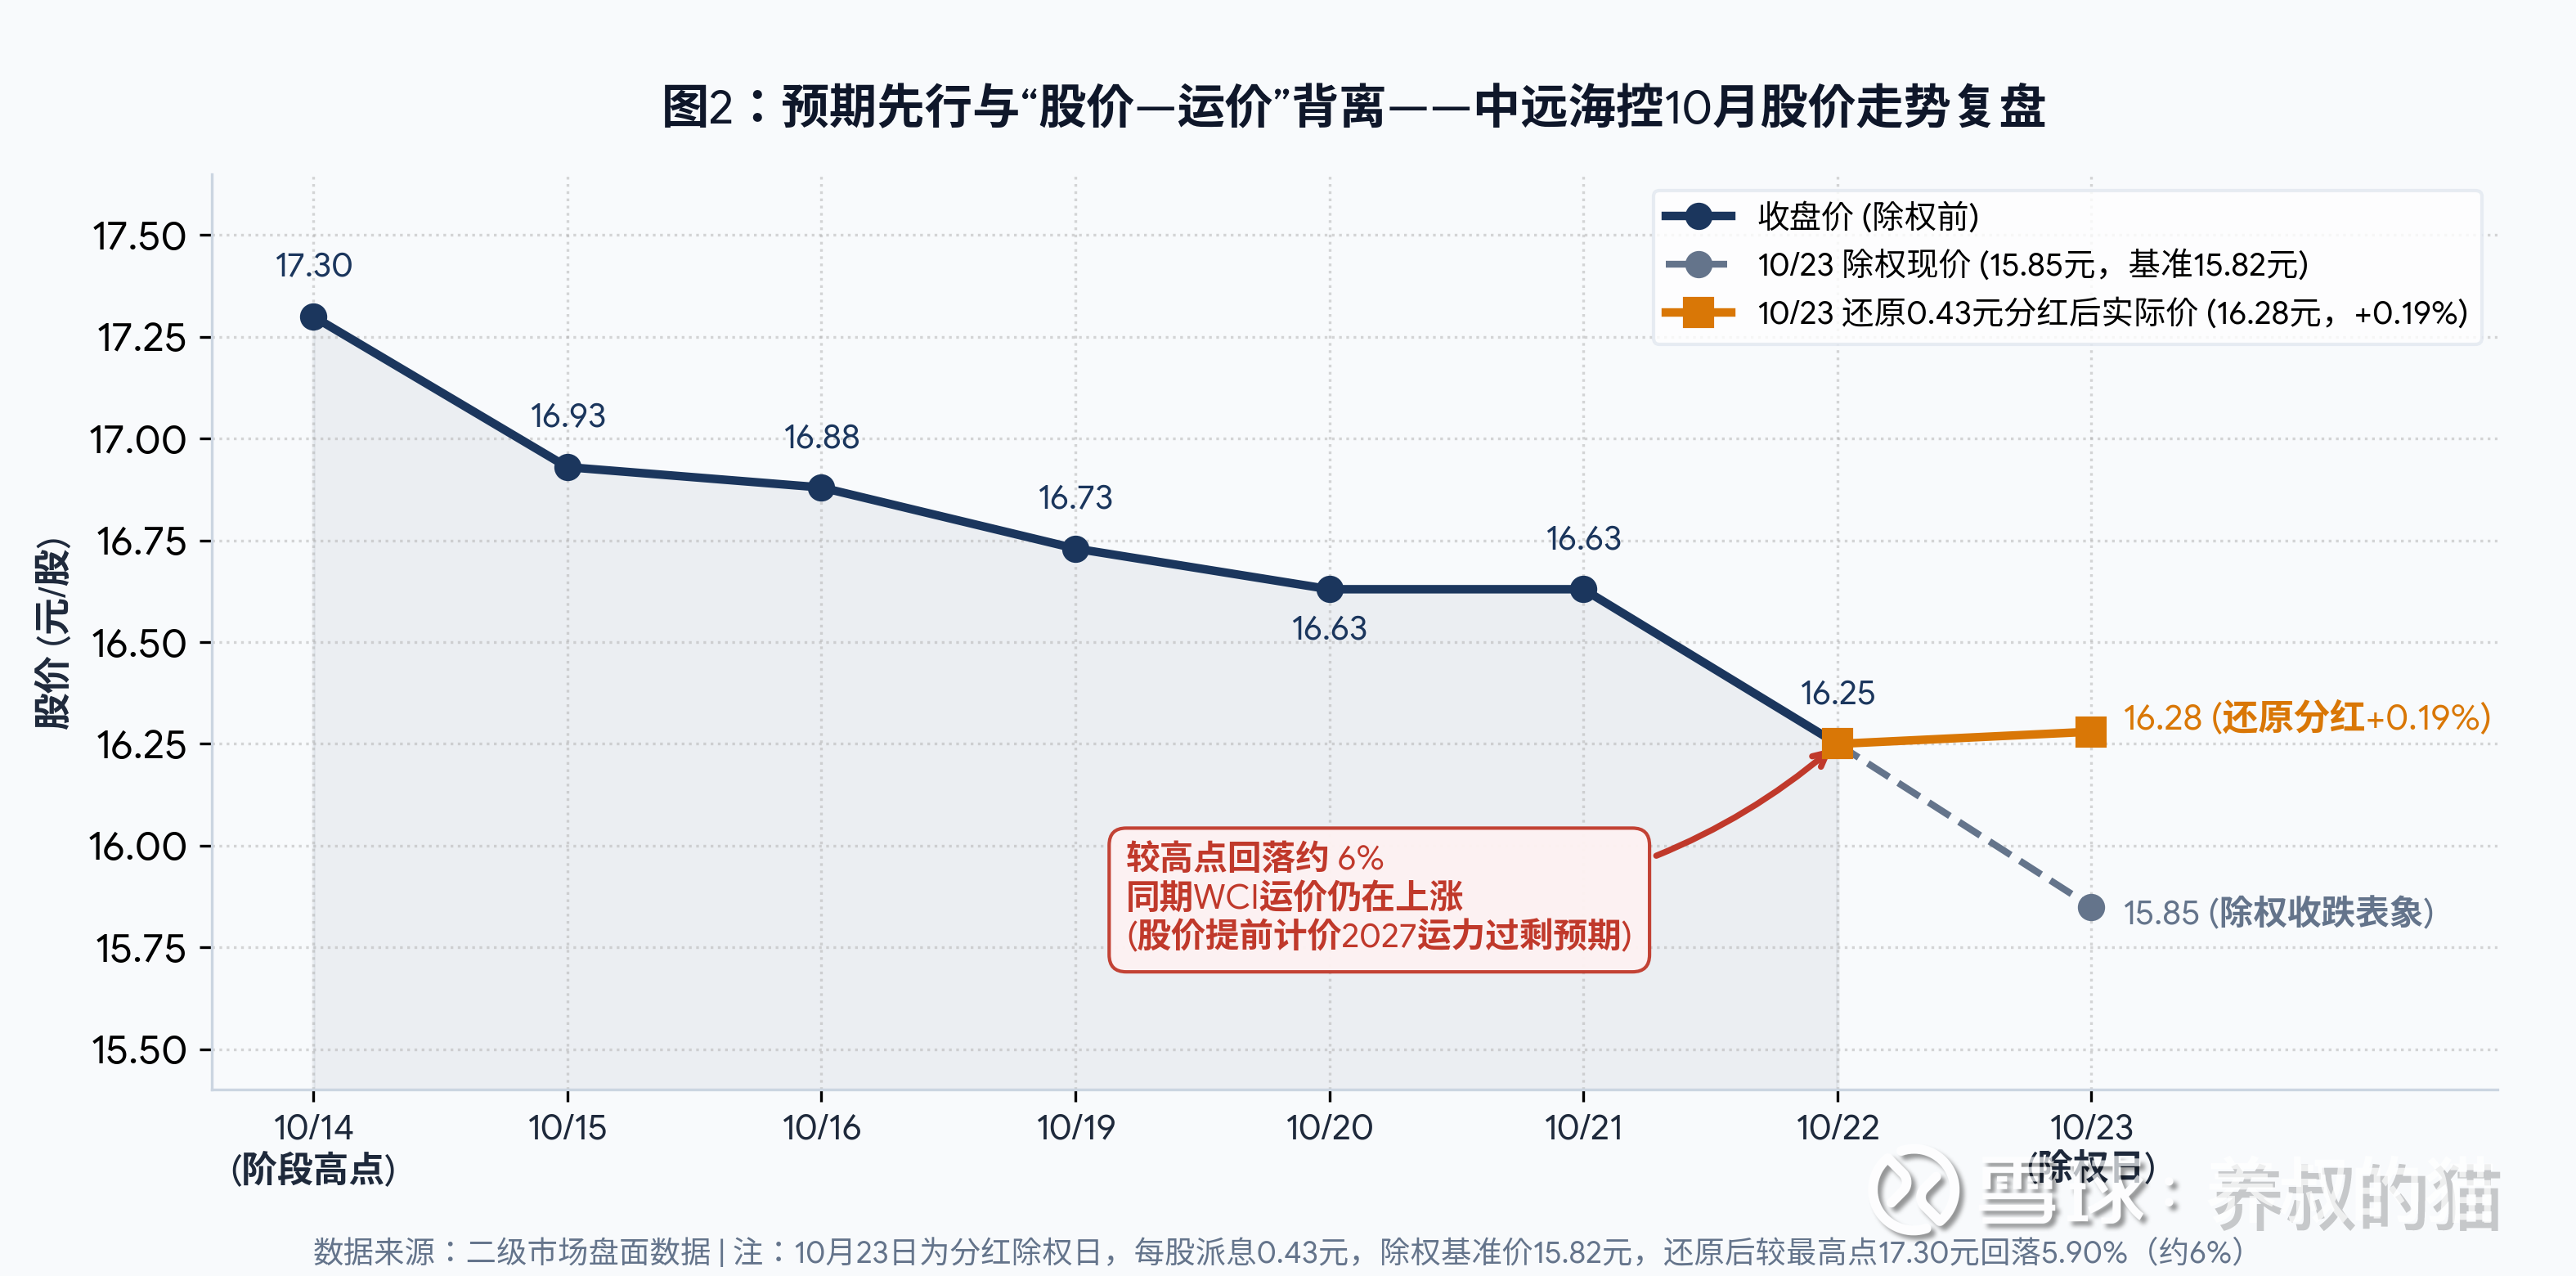
海控10月14日摸到17.30之后一路阴跌,16.93、16.88、16.73、16.63、16.63、16.25,到今天除权日收15.85(除权基准15.82,今天实际是+0.19%,把0.43分红还原回去是16.28),较高点回落约6%。同期运价没跌——本周WCI还在涨。股价和运价是继续背离的,跌的是二级市场给的2027年的预期。
但市场往往低估了这种“脆弱平衡”破裂的概率。
63%的运力已经押注在了红海航线上,船期表已经按照苏伊士的节奏重新排布。一旦沙特与胡塞的战火外溢,哪怕只有一艘大船被实质性击中,这63%的运力又将在一夜之间被迫急刹车,掉头重回好望角。那时候造成的船期延误、空班与港口拥堵,会比三年前更加剧烈。
换句话说,悲观的预期已经写进了股价里,而那根随时可能崩断的红海安全弦,反而成了海控持仓者手里一张免费的看涨期权。
……
想起昨天晚上在京郊秋夜里吃到的那碗12块钱的炒饼,和老板塞进副驾驶的那瓶冰红茶。
做投资和开面馆,底层其实是一样的。
前几年红海封锁、疫情塞港,海控赚的是时代颠簸的暴利,就像百年不遇的闹市流水席;而当红海复航的船队重新排成长龙,行业就一定会回到"卖一碗炒饼算一碗账"的苦日子里吗?
好在,今天的中远海控,早已不是十年前那个在周期谷底苦苦挣扎、债台高筑的船东了。
账上趴着的1400多亿现金,每年几十亿的利息打底,旗下中远海运港口在全球运营40个港口、394个泊位,今年上半年归母净利润同比涨了28.5%,前三季度海外码头吞吐量涨了18.9%——码头赚的是装卸费,跟着货量走,不跟即期运价走;再加上领先同行的单箱成本控制力——哪怕红海真的彻底畅通,哪怕运价回到正常的商业回报水平,它依然有底气在寒夜里,给守候它的股东端上一碗热乎的炒饼,再附赠一瓶解腻的冰红茶。
海上的风浪从来不会停,红海的航道在“安全”与“危险”之间反复摇摆,船东们在算计航程,货主们在担忧导弹。
而我们作为股东,看清这63%复航数据背后的运价压力,也看懂那架被击落的无人机背后的期权底牌,剩下的,不过是在市场的寒凉夜色里,把车开稳,慢点走。$XD中远海(SH601919)$ $上证指数(SH000001)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>