
牢牢抓住核心资产,不怕风高浪急


市场每一次风浪,都会淘汰一批情绪交易者,也会给真正看懂产业趋势的人,留下重新定价的窗口。
下周,全球科技企业财报将陆续披露完毕;11 月中旬,美国中期选举也将落地。三件事正在共振:全球 AI 资本开支进入新一轮验证期,算力硬件订单从预期走向交付,科技赛道的核心资产开始重新划分主次。
这个时候,最忌讳的是被短期波动牵着走。跌几天就怀疑产业趋势,涨几天又立刻追高,最后往往是高点追、低点割,来回被市场教训。
我们更应该做的,是把目光拉远:谁在真正受益?谁的业绩能见度最高?谁能在全球 AI 建设浪潮中拿到确定性份额?
答案不在情绪里,而在产业链的增量变化中。
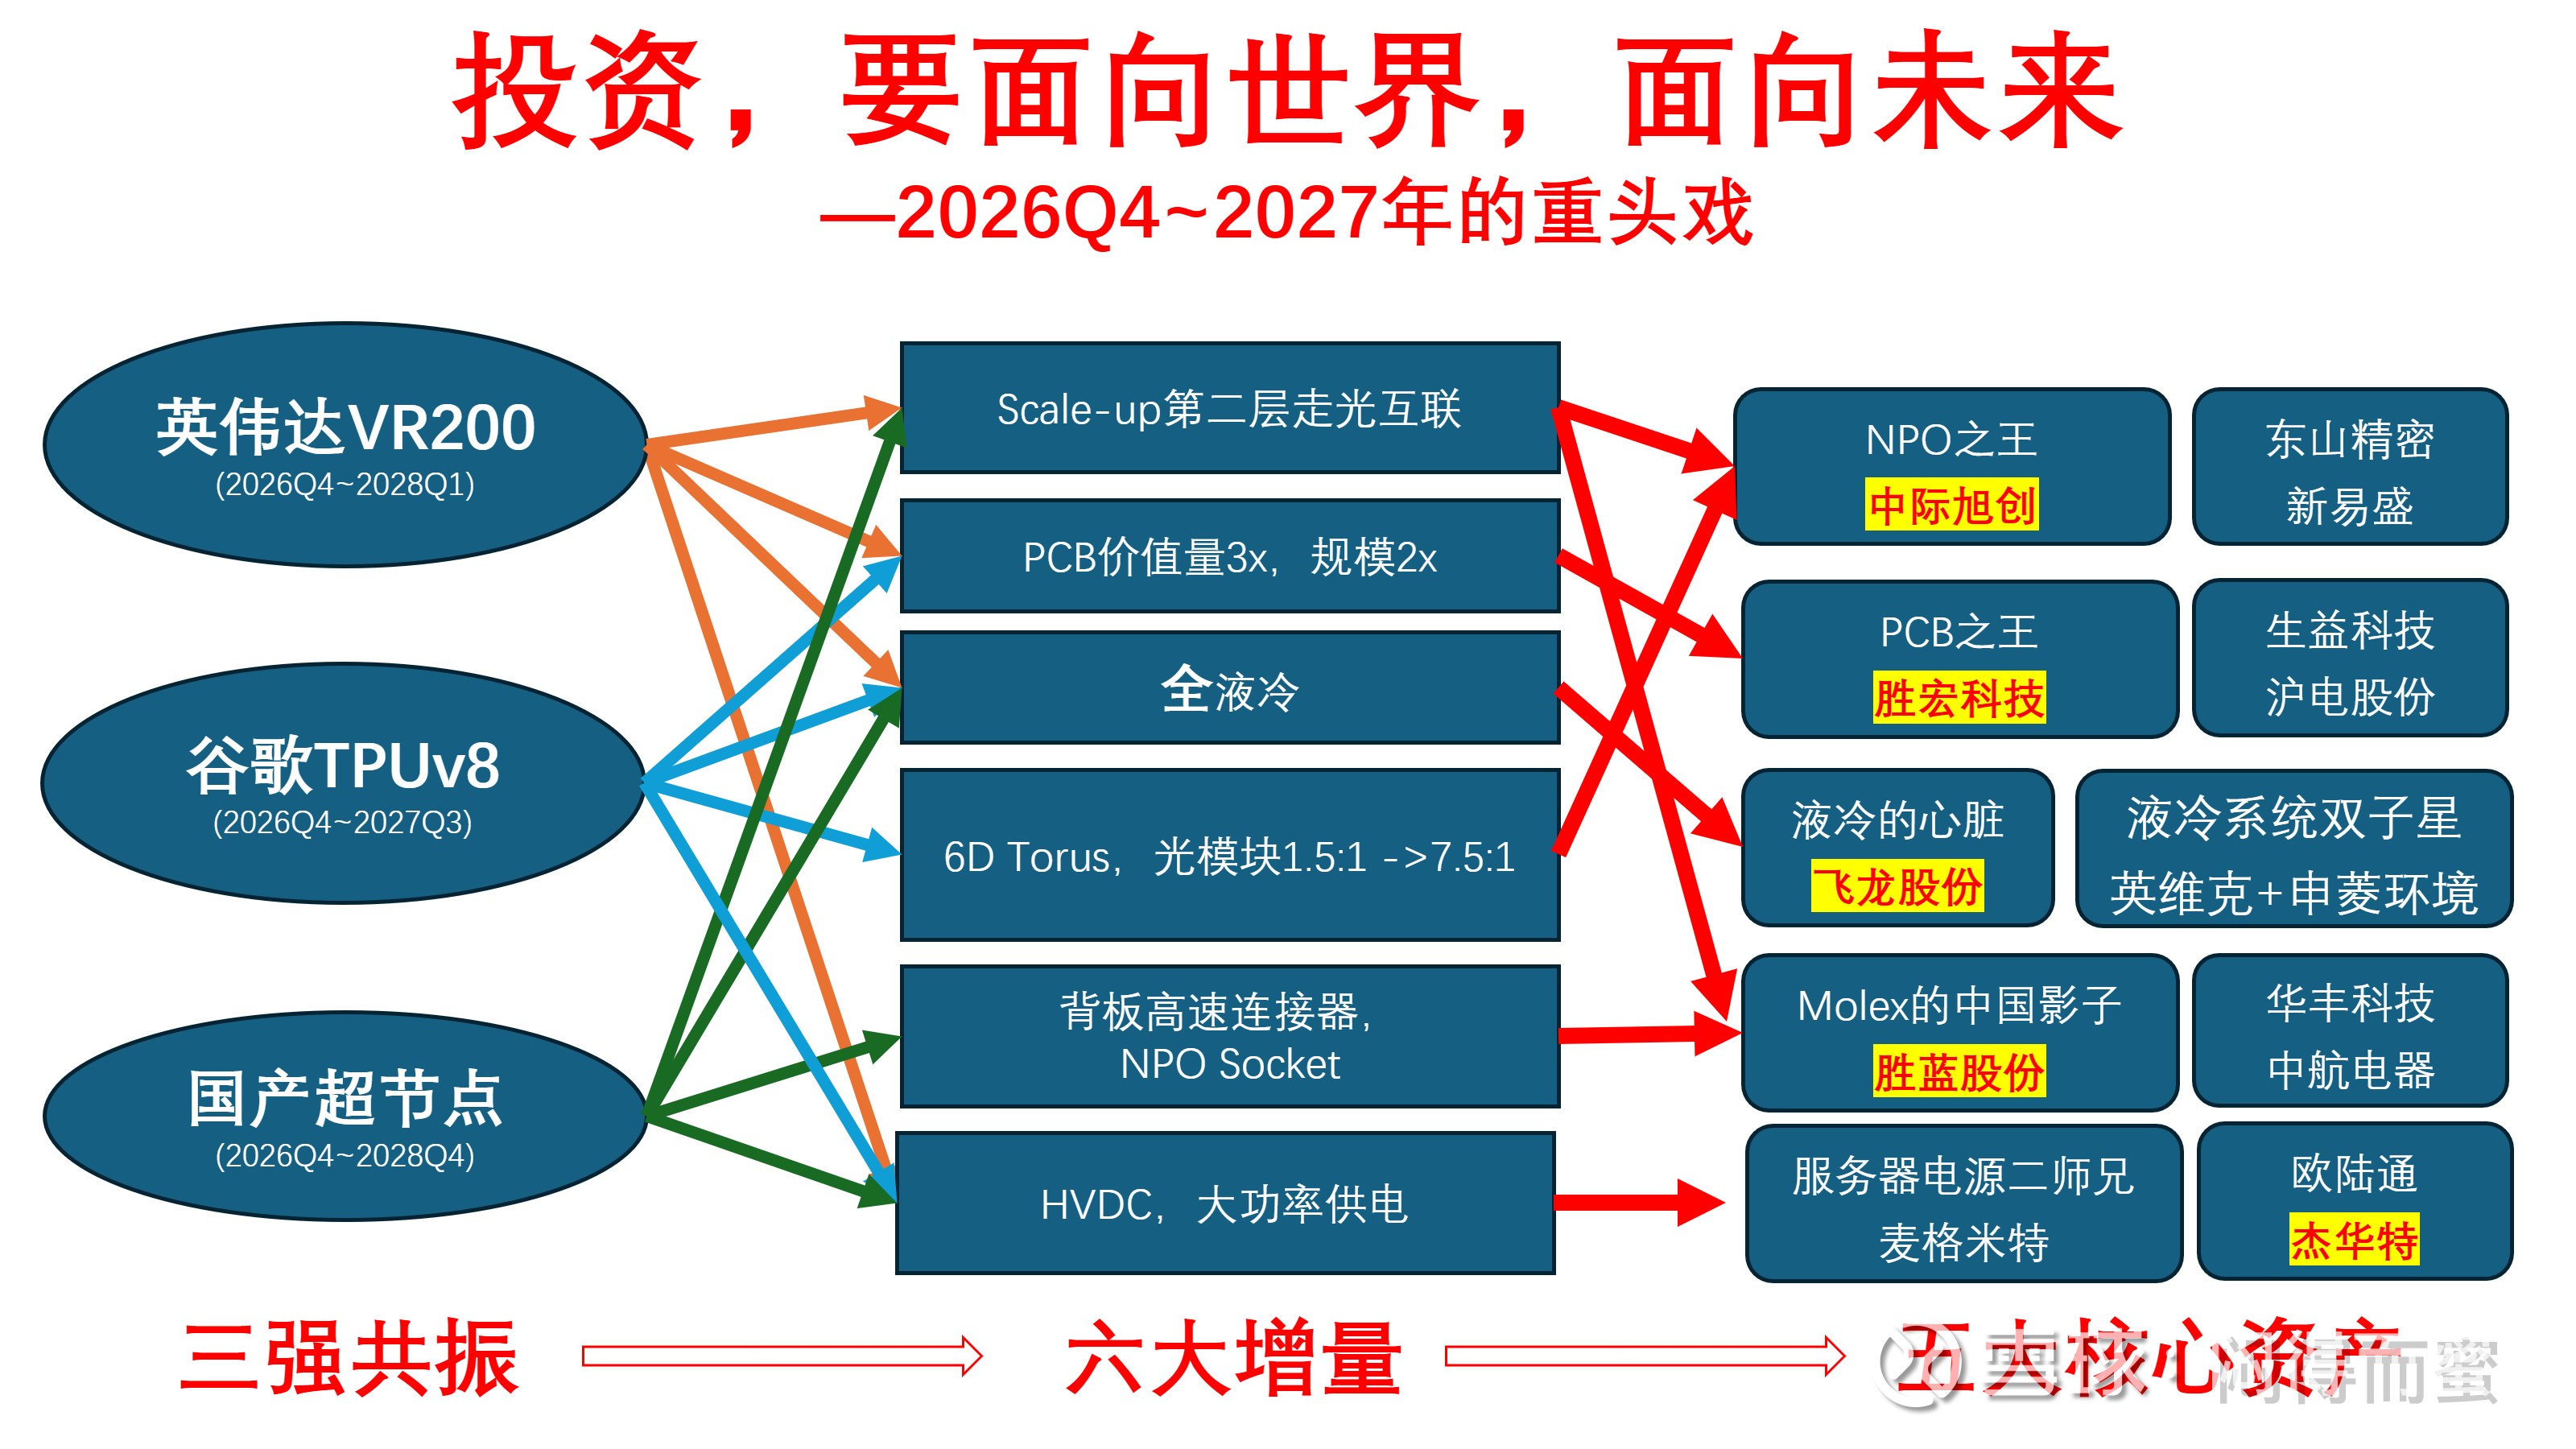
三强共振:不是讲故事,拼硬功夫
未来两年,全球 AI 算力建设不是单一路径,而是三条主线同时发力:
英伟达 VR200。作为下一代旗舰 AI 服务器平台,VR200 对高速连接器、PCB、基板、散热和整体互连架构提出了更高要求。谁能进入英伟达主力供应链,谁就能吃下这一轮增量的核心份额。
谷歌 TPUv8。谷歌自研芯片持续迭代,TPUv8 代表的是 Cloud AI 算力扩张,对应的是高速光模块、PCB、连接器和定制化硬件需求。谷歌每一代平台升级,都会带动一批国内硬件厂商进入放量周期。
国产超算节点。国内算力建设并没有停下来,国产超算、AI 服务器、高速互连系统仍在持续推进。这部分需求不一定声量最大,但胜在确定性强、持续性久,是国内科技硬件的重要基本盘。
这三条线,不是互相替代,而是三强共振:海外有旗舰平台放量,国内有算力建设托底,中间的硬件供应链同时受益。
五大核心资产:风浪过后,真正扛旗的还是它们
产业趋势不会因为短期调整消失,但会在调整后重新筛选赢家。真正的核心资产,不是涨得最猛的那个,而是业绩能见度最高、产业链地位最稳、订单持续性最强的公司。
光模块/NPO:中际旭创,按照机构的一致预测,明年中际旭创的净利润有望突破1000亿大关。
PCB全家桶:胜宏科技。 预计胜宏科技至少拿到VR200的60%+份额各种PCB,并且胜宏还是TPUv8的主力供应商,明年将率先供应NPO所需的CoWoP封装基板。最牛的是胜宏明年高端PCB的产能遥遥领先于同行。
电子泵/屏蔽泵:飞龙股份。AI服务器的心脏是GPU,光模块的心脏是PIC芯片,而液冷的心脏是电子泵,飞龙股份是全球所有CDU厂的合作伙伴,预计全球液冷电子泵的市占率超过60%,从四季度开始规模放量(建议大家详细阅读飞龙股份的财报)。
国产超节点,高速连接器,胜蓝股份得益于Molex的授权,拿下阿里巴巴磐久40%的份额,还有望拿到字节、阿里的NPO Socket订单。杰华特则受益于AI芯片放量和功率攀升,drMOS全球,量价齐升。
不要在风浪里,弄丢核心资产
真正成熟的投资者,不会在风平浪静时重仓核心资产,也不会在风浪最急时轻易丢掉仓位。他们会做两件事:
第一,认清主线。这一轮科技行情的核心,不是纯题材炒作,而是 AI 算力硬件带来的订单、业绩和估值重构。
第二,分清主次。主线里有很多标的,但真正能扛住风浪的,永远是产业链地位高、业绩确定性强、估值相对合理的核心资产。
围绕这三条线,找到真正受益的六大增量,再把仓位集中到五大核心资产上。
只要产业趋势还在,核心资产就不怕风高浪急。
阅读提示:本文仅为产业趋势与交易面梳理。科技赛道波动较大,订单落地、业绩兑现、外部政策环境均存在不确定性,请独立判断,理性决策。
$中际旭创(SZ300308)$ $胜宏科技(SZ300476)$ $谷歌A(GOOGL)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>