基金市场概况与资产配置观点 (10.12—10.18)
一、市场概况
(一)宏观市场总览
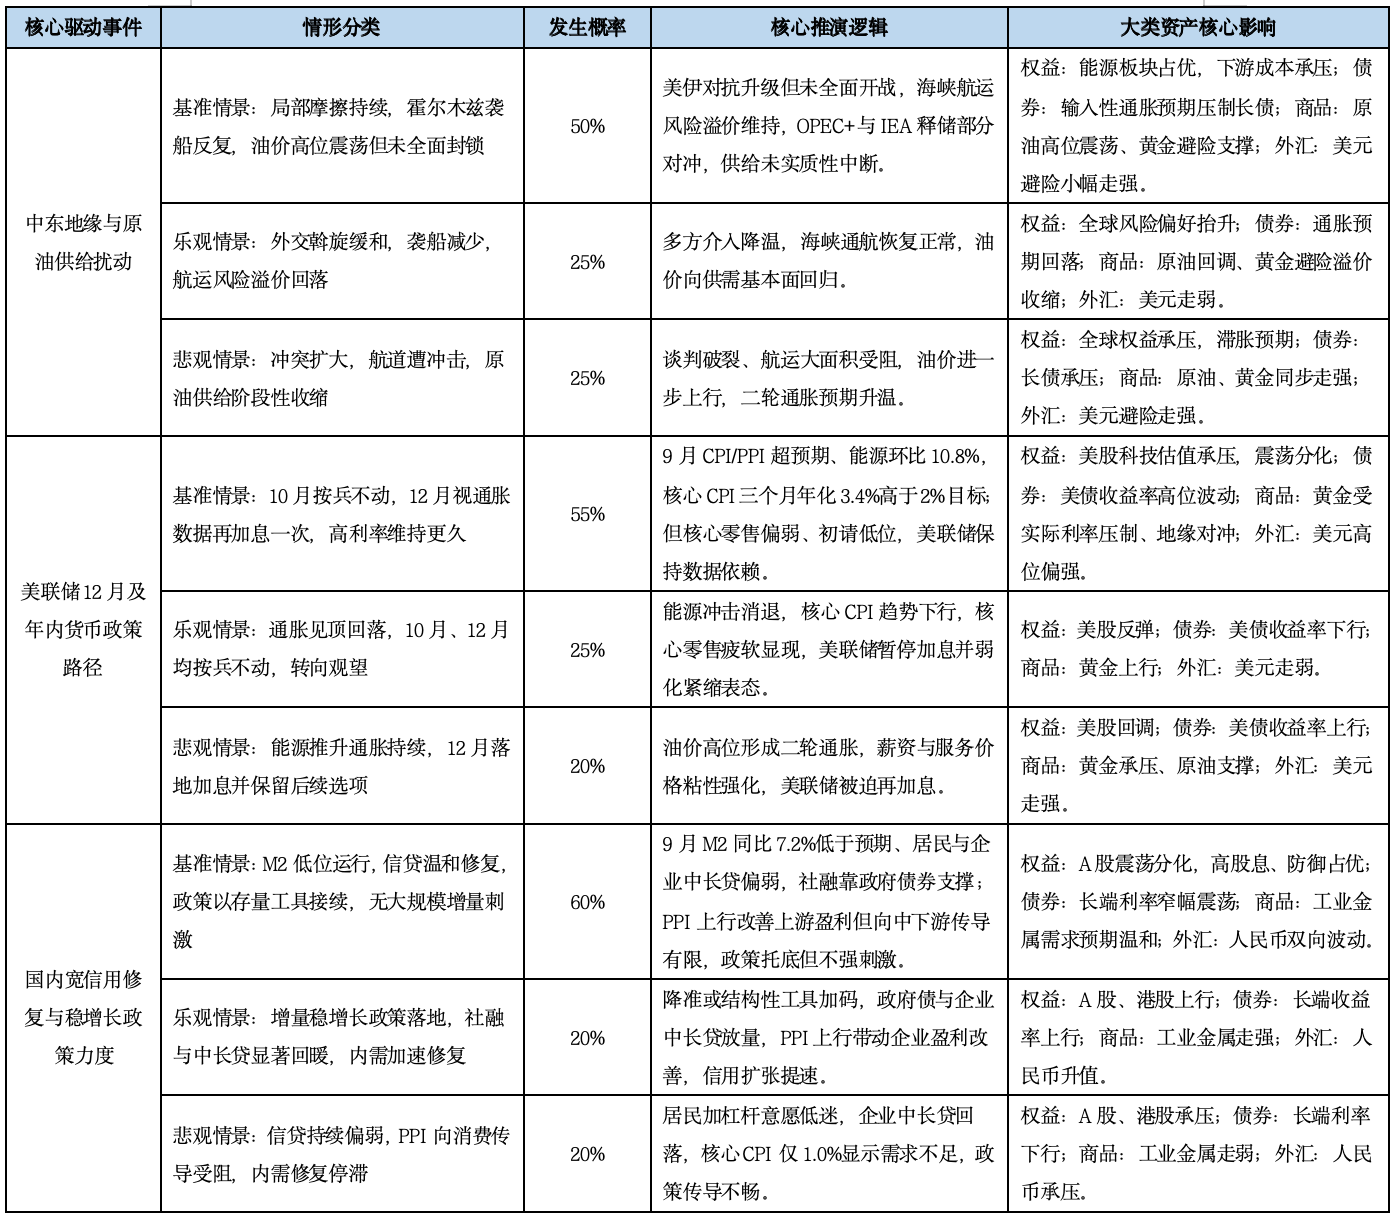
海外市场方面,美国9月CPI同比3.7%、高于预期3.6%,创5月以来新高;核心CPI同比2.6%、环比0.33%高于预期,核心CPI三个月年化升至3.4%。9月PPI环比1.3%、核心PPI环比0.7%均大幅超预期,能源环比大涨10.8%;9月零售环比0.8%好于预期,但剔除汽车汽油的核心对照组仅0.1%不及预期,当周初请失业金19.9万人维持低位。9月FOMC已加息25BP至3.75%-4.00%;10月16日沃什IMF年会表态偏模糊,市场解读10月不加息,主流预期12月再评估。中东冲突再升级,霍尔木兹袭船事件增加。
国内市场方面,央行公布9月金融数据:新增社融3.55万亿元,同比多增192亿元;新增人民币贷款1.08万亿元,同比少增2100亿元;M2同比增长7.2%,低于市场预期7.4%、较上月回落0.3个百分点;M1同比增长3.2%,实体融资需求仍偏弱。同日统计局公布9月CPI同比上涨0.9%(环比0.2%),核心CPI同比1.0%;PPI同比上涨5.0%(环比1.2%),能源与上游大宗推动涨幅扩大,CPI-PPI剪刀差有所扩大。货币端维持流动性合理充裕,政策重心仍在稳信用、扩内需,宽信用修复斜率偏缓。
(二)基础市场
1.A股市场回顾
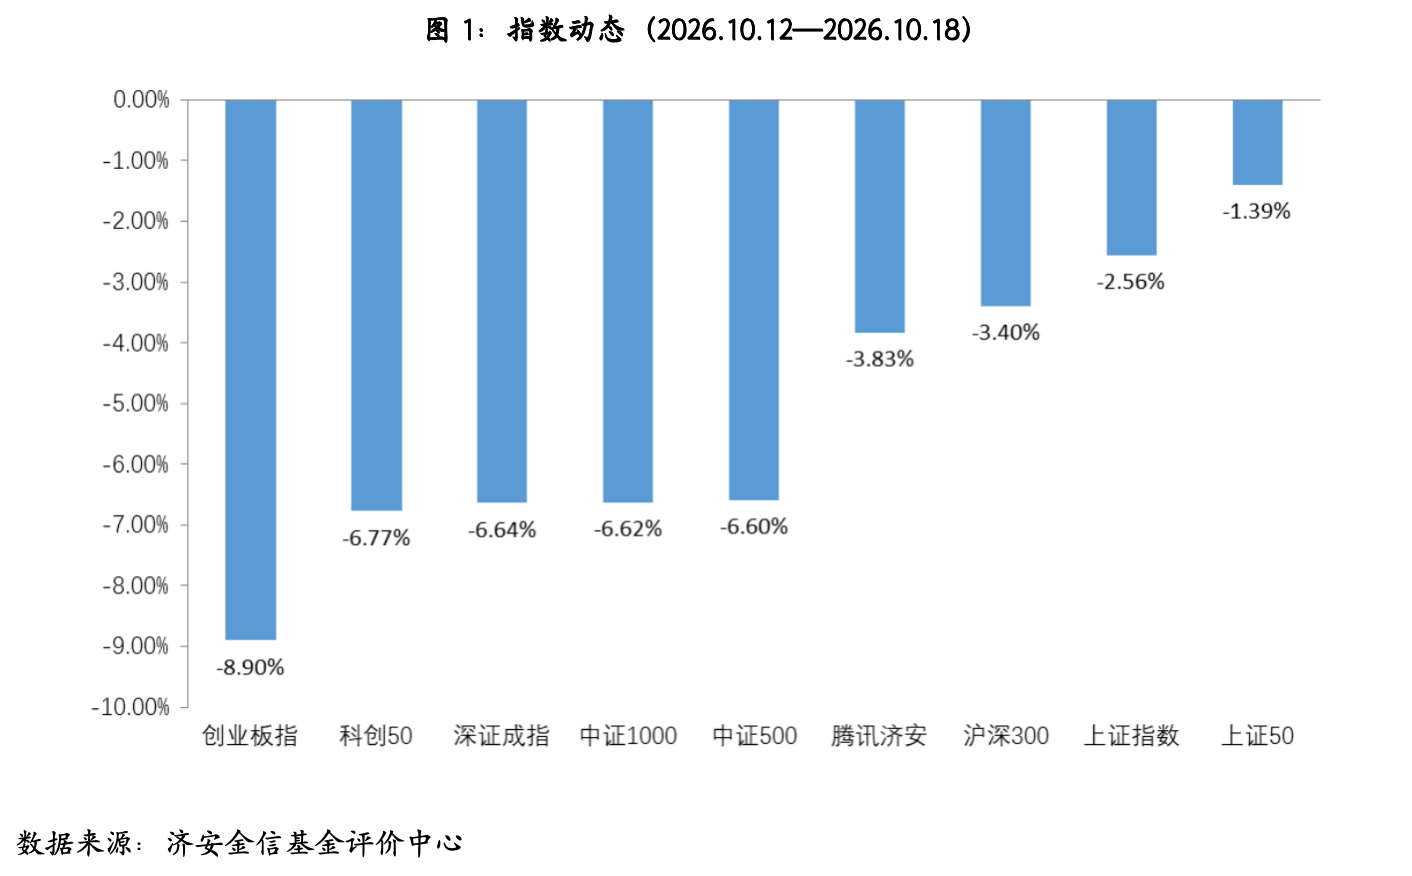
上周(2026.10.12-2026.10.18)A股主要股指集体下跌,其中,创业板指下跌超过8%。盘面上,两市日均成交额为15633.15亿,较前一周减少2280.26亿,两市融资余额减少。行业板块方面,申万一级行业中,仅食品饮料和银行行业上涨,通信、电子及电力设备跌幅居前。
2.腾讯济安指数表现
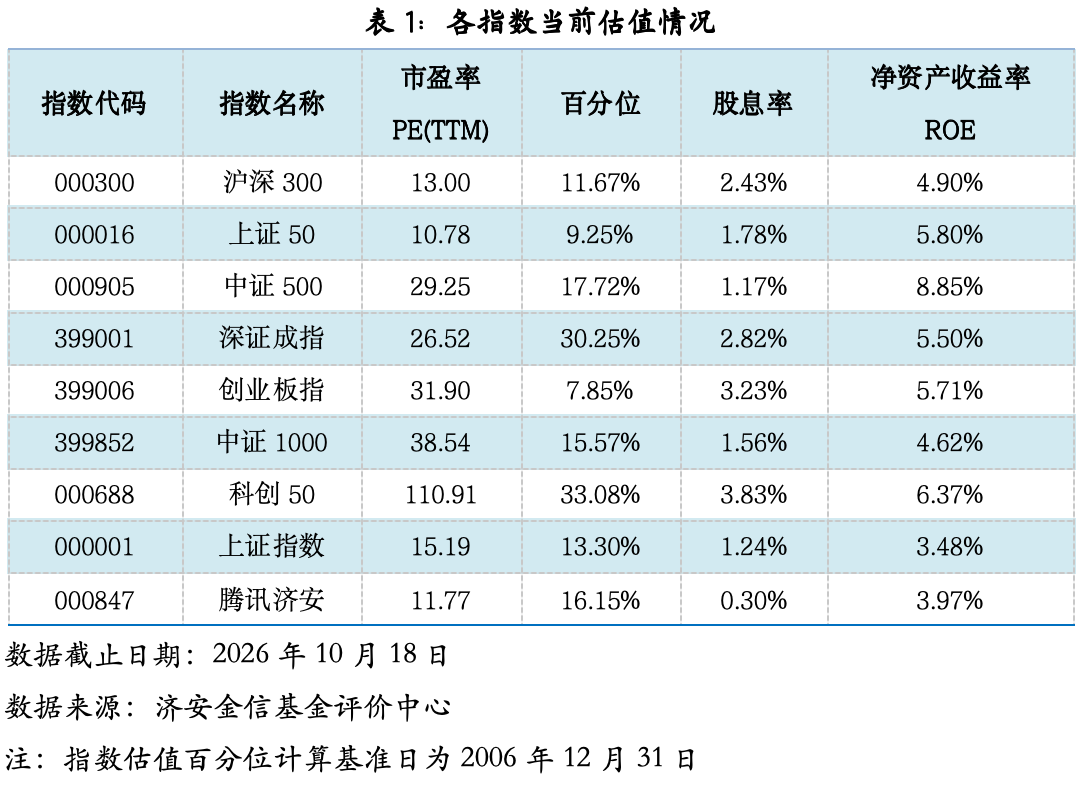
腾讯济安指数上周下跌3.83%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
3.资金概况
3.1沪深两市融资资金
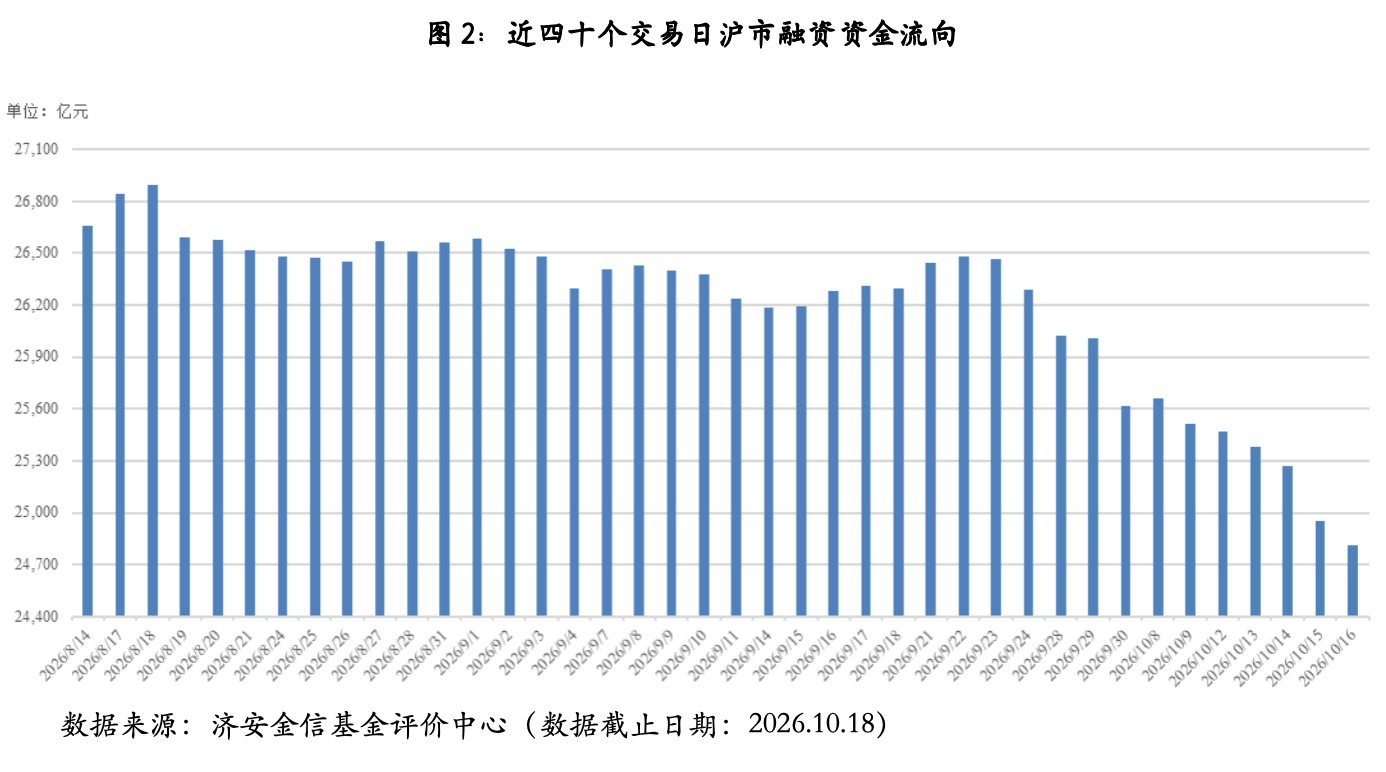
权益市场震荡下行,沪深两市两融余额减少705.78元。截至10月16日,两市融资融券总额合计为24809.08亿元。
4.债券市场回顾
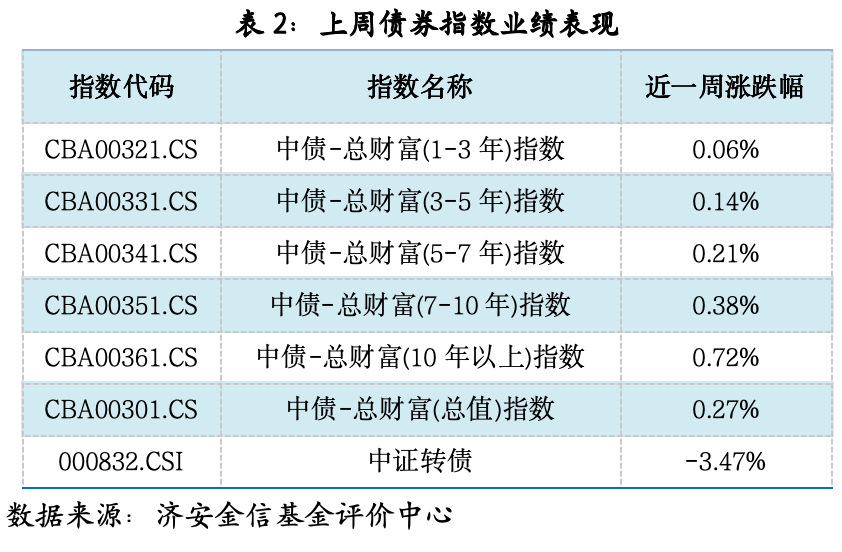
货币市场方面,上周资金面季节性转松。整周央行公开市场共有8020亿元逆回购到期,当周逆回购操作9760亿元,央行公开市场操作实现净投放1740亿元。银行间市场资金利率有所下行。
债市震荡上行。利率债方面,一级市场地方债发行增加,二级市场关键期限国债及国开债到期收益率多数下行,期限利差有所走阔;信用债方面,各品种到期收益率多数下行,信用利差有所走阔。
(三)基金市场
1.发行、清盘统计
按基金成立日统计,上周新发基金募集份额合计32.19亿份,其中,FOF基金募集份额占比接近七成。上周共有7只基金产品发生清盘。
二、各类基金整体表现
(一)权益类基金
上周,权益市场震荡下行,消费等板块领涨带动相关基金走高,通信等板块低迷拖累部分产品。混合型、股票型等主流权益类基金不足一成实现正收益,基金中基金(FOF)表现同样一般,不足一成实现正收益。
(二)固定收益类基金
1.货币市场基金
上周,银行间市场资金利率有所下行,货基收益率较前一周有所下跌。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。
2.债券基金
上周,债市整体震荡上行,受投资范围与市场环境差异影响,各类债券基金表现较好。债市走势影响债券型基金净值表现,超过九成纯债型和债券指数型基金实现正收益,而具有一定权益资产仓位配置的一级债接近六成实现正收益,二级债一成实现正收益。
(三)QDII基金
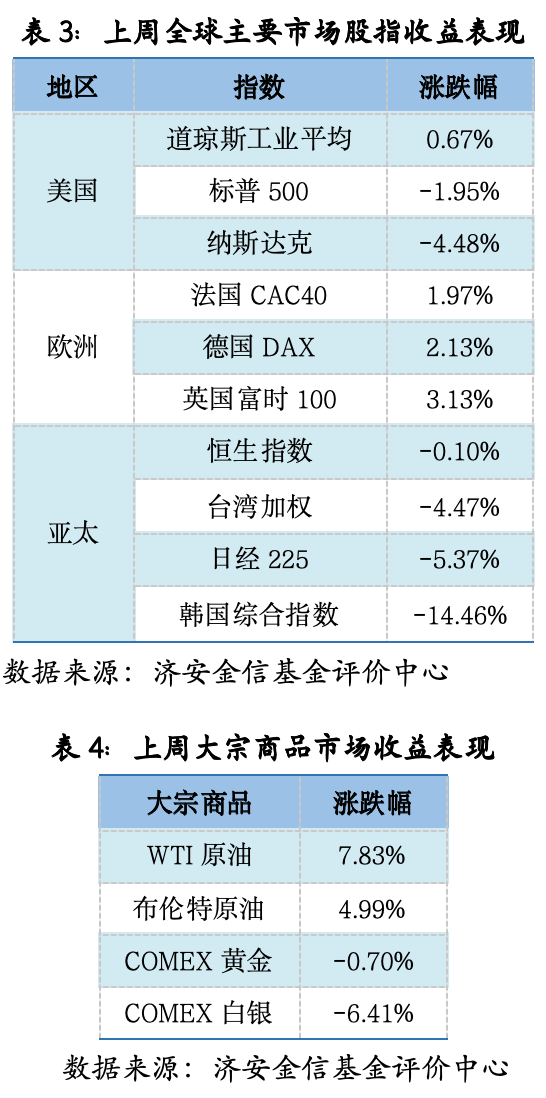
上周,全球股市涨跌不一,受高估值科技板块集中获利了结、政策预期转向谨慎以及避险资金流入传统价值板块的影响下。美股整体涨跌分化;受欧洲央行宽松预期强化、制造业边际修复影响下欧洲主要股指全线上涨;受全球科技板块回调共振、外资集中流出影响下亚太主要股指集体下跌。受此影响,QDII基金整体表现较为一般,不足三成产品净值实现上涨。
三、大类资产配置建议
(一)情景推演假设
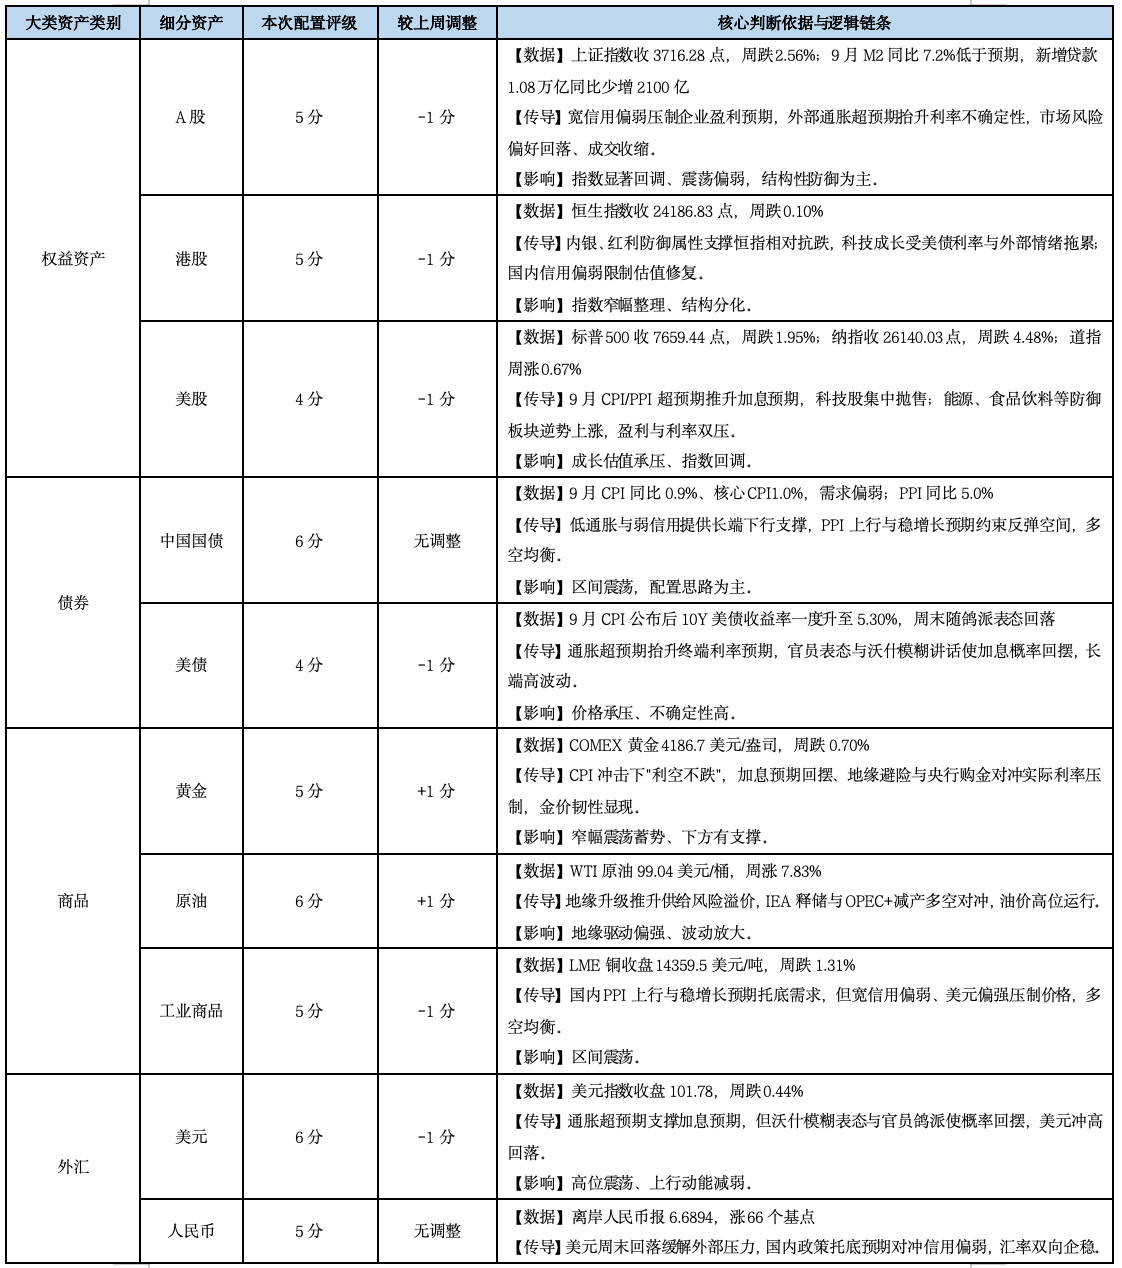
(二)资产配置建议

 点赞
 收藏
 点踩
 分享