饮品行业魔咒:卖水的做不好饮料,卖饮料的做不好水

本文来自微信公众号: 新经销 ,作者:高级研究员 海游
在前两天的一个行业论坛,我提了一个观点:国内卖好瓶装水的企业卖饮料都不行,卖好饮料的卖瓶装水都不行。
这几年,经常能看到水企推出茶饮料、功能饮料,也看到饮料企业试水矿泉水、纯净水。很多企业觉得,无非是多生产一款产品,利用现有经销商网络,再铺进原来的终端。
但最后的结果,往往不如人意。
瓶装水和饮料是两个概念,瓶装水是消费者竞争力,是消费习惯的培养,饮料是渠道竞争力,是渠道力下的场景布建。
都属于饮品,但瓶装水和饮料的操作逻辑有较大的差异性。国内很多企业,比如东鹏特饮,饮料卖特别好,水卖的很差,比如景田百岁山,瓶装水卖特别好,饮料卖的很差,中国只有农夫山泉这一家企业同时把水和饮料卖好了。
卖水的和卖饮料逻辑不一样
整理了2025年饮品企业财报数据,产品结构差异性很大:
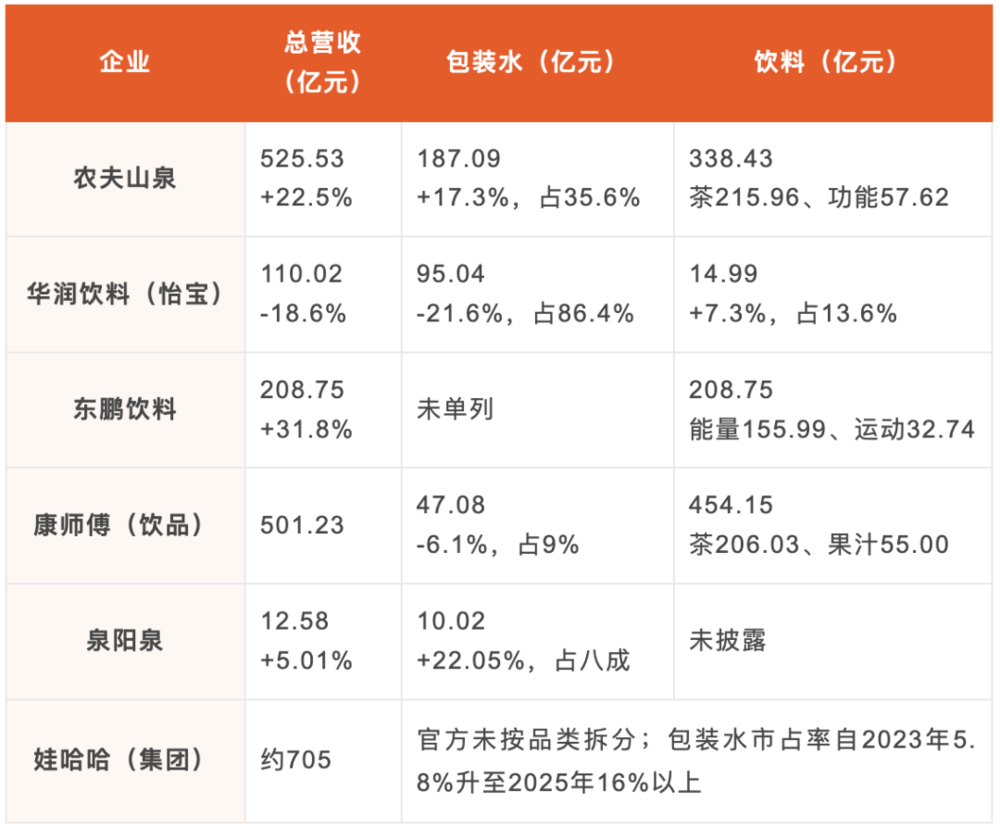
从水和饮从水和饮料的占比我们就会发现这不是巧合。水有水的逻辑,饮料有饮料的逻辑,两个逻辑互不通用,这也是结果表现的内在原因。
大多数水企水卖不出省,不是营销问题,是物理问题。“一方水土养一方人”,在商业上对应的就是水源半径。
从泉阳泉的2025年区域数据就明白了:吉林大本营销量增长20.31%,辽宁(沈阳、大连)增长55.92%,黑龙江、京津及南方市场约30%。
它的区域战略叫“一个中心、两翼齐飞、全国布局”,一家做了几十年的矿泉水上市公司,“全国布局”至今仍然是目标,不是结果。
水真正的难点在哪里?
元气森林原饮用水业务负责人,在复盘自家“有矿”矿泉水失败时说过一段话,曾经谈到过这个区别。
“饮用水与饮料实际上是两种截然不同的产品。饮料产品差异化大,拉新容易,但留存非常难;饮用水差异化小,拉新非常难,但一旦发生了,留存会非常稳固。”
水的难点在“拉新”,一旦成为习惯就极稳;饮料的难点在“留存”,因为消费者的选择随时会被新口味、新场景带走。两句话,把两种生意的咽喉位置说得明明白白。
所以水的竞争力该叫消费者竞争力。
本地人喝本地水,喝了二十年,进店看见熟悉的瓶子顺手就拿。这不是广告砸出来的偏好,是重复暴露养出来的默认选项。你想让他换,得给一个理由,而他本来没有任何理由要换。
而饮料则是反过来的,是购买理由优先。它必须先回答一个水不需要回答的问题:消费者在什么情况下会想起我?
我们耳熟能详的广告语,就是告诉你什么场景该喝什么饮料。
火锅场景是怕上火,喝加多宝;白酒场景是配一瓶苏打水;累困场景是喝东鹏特饮;运动场景是来一瓶东鹏补水啦;这些场景是真实存在的,而且是可以被量化的。
2025年,东鹏特饮在中国能量饮料市场的销售量份额升到51.6%、销售额份额38.3%,连续五年销量第一;锚定“汗点”场景的补水啦卖了32.74亿元,同比增长119%;东方树叶在无糖即饮茶市场的份额稳定在75%—80%。
但场景不会自己出现。火锅店里得有你的冰柜,网吧、球场、服务区、婚宴桌上得有你的货。场景是靠渠道一米一米布建出来的。
东鹏的底牌不是广告,是3200家经销商、430万家终端网点。农夫山泉能连续五年把东方树叶的份额稳定在七成以上,靠的也是同一张网。
这才是渠道竞争力的实体,它不在货架上,在消费者在哪个瞬间会想起你。
水与饮料的底层逻辑对照
做了一张水和饮品的对照表:
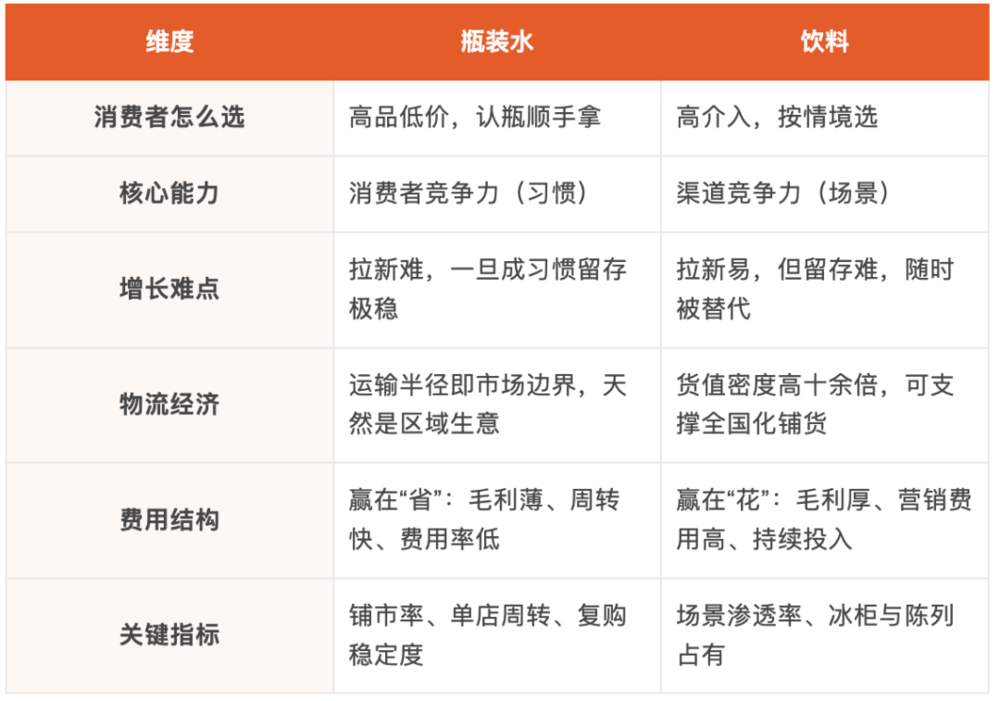
拿一个新品过来,先判断它更靠近哪一列。靠近左边,就该按“时间和习惯”的节奏打;靠近右边,就该按“渠道和场景”的节奏打。
用错了节奏,投入越大,错得越远。这也是很多大品牌想跨界操作最容易犯的错误。
均属于饮品行业,但是跨界为什么这么难呢?
首先是物流经济学,泉阳泉显示的吨价是666.97元,即0.67元/公斤;一瓶5元/500ml的饮料,货值密度是它的十几倍。同样的车、同样的仓,运饮料的产出是运水的十几倍。
水天生长不成全国生意,除非你把厂建到水源地,再把水源地铺满全国。
其次是渠道能力模型不同,水的渠道能力侧重“运营专员”,侧重配送效率、铺市密度、终端无差别覆盖、退货周转。
饮料的渠道能力侧重“市场专员”,侧重餐饮与封闭渠道、终端客情、陈列资源争夺、场景活动执行。同样是销售队伍,肌肉记忆差异较大。
最后是费用结构相反,水靠规模效应:毛利薄、周转快、费用率低,赢在“省”。饮料靠品牌溢价:毛利厚、营销费用高,必须持续投广告、投终端、投促销,赢在“花”。
一个习惯省钱的体系,很难学会怎么花钱。华润饮料2025年“加大营销资源投入”直接吃掉利润、净利跌近四成,就是这道墙的现场。
跨界摔跤层出不群,唯农夫成功了
回头看国内饮品行业,这些年跨品类尝试并不少,但大部分都没成功。
1.恒大冰泉:用做地产的思维做一瓶水
2013年高调入场,500ml定价5元,三年累计亏损近40亿元;2015年9月被迫把主力款从4元多砍到2.5元,老客户觉得被割了韭菜、新客户怀疑品质缩水,高端人设没立住就塌了。
2016年9月,恒大以27亿元把快消业务整体打包出售,其中冰泉作价18亿元。根子上错在:以为砸钱、铺货、借足球热度就能让人复购。但快消最底层的逻辑是,一个普通人喝完这瓶,过两天路过便利店还愿意再拿一瓶。
2.元气森林“有矿”:三年三次,三次没成
2021年7月推出天然软矿泉水“有矿”,2022年3月升级“钻石瓶”新包装;到2024年,官方旗舰店已下架,客服的说法是“已下市两三年、暂时没有排产计划”。
中间还试过天然水“森林的水”,未正式上市即夭折;第三次改用主品牌做纯净水,卖点是“0钠”,业内直接质疑是伪概念。饮料做得很好的一家新公司,在瓶装水上连摔三跤。
3.百岁山:水源是护城河,也成了天花板
景田百岁山自2011年起稳居国内天然矿泉水销量第一,“水中贵族”的定位二十年不动摇,代价是产品线几乎只有矿泉水。
运动场景给不出电解质饮料,日常场景给不出即饮茶,一旦矿泉水市场抖动,业绩只能跟着抖动。水做到头部,仍然拿不到饮料那把钥匙。
4.农夫山泉:成功答案不在营销,在水源地
“水源地建厂、水源地灌装”——截至2026年,农夫山泉已在浙江千岛湖、吉林长白山、湖北丹江口、广东万绿湖、四川峨眉山、新疆天山玛纳斯、云南轿子雪山、海南雷琼海口火山群等地布局16个水源地,2025年一年就新增3个,2026年初再添1个。
这一招直接打掉的是水的死穴:运输半径。把厂建到水源地、把水源地铺到全国,水才有可能变成全国生意。而这件事的代价是十几年的重资产投入,以及财务上“很不好看”的十几年。
然后,它用同一张全国经销商网络,把水、茶、功能饮料、果汁一起铺下去。一瓶水的边际物流成本,被同一车上的东方树叶摊薄了。双轮的意义不在产品组合,在于共用一张网。
5.娃哈哈:另一个特例
娃哈哈靠联销体把纯净水铺到县镇,2025年营收约705亿元,包装水市占率从2023年的5.8%升到16%以上。但它做的是渠道型的水:靠渠道控制力铺出来的量,而不是靠消费者心智慢慢养出来的习惯。
代价也很清楚,苏打水、茶饮、果汁、电解质水试了一圈,没跑出一个能和东方树叶、外星人电解质水抗衡的爆品。两把钥匙,它其实只握住了半把。
总的来说,水靠习惯,饮料靠场景;两个发动机的点火方式完全不同,只有共用一套底盘的企业,才可能同时把它们点着。
做水或者饮料,都有三个问题必须想清楚
先说三条必须遵守的硬结论:
1.铺货不等于布场景。水铺到货架上已经赢了七成,因为消费者进店会习惯性拿;饮料铺到货架上只是入场券,没人告诉他“什么时候喝”,货就只能在货架上落灰。
2.顺序不能反:先定场景,再定渠道,最后定产品。反过来做,就会变成“我有一个产品,请帮我找一个场景”,这条路基本走不通。
3.看费用的去向。水的钱该花在配送效率和铺市密度上;饮料的钱该花在场景触达和终端陈列上。花错地方,钱就白花了。
再说三条做饮料前自检三问:
1.产品对应的具体场景是什么?能不能像“汗点”、“累困”、“上火”那样,一句话说清?
2.那个场景所在的渠道,我的货进去了吗?冰柜在第几台、陈列在第几层?
3.消费者在那个场景下,第一个想起的是我吗?如果不是,资源该投广告还是投终端?
三问的答案如果都是模糊的,那手里的产品就更接近“水”,得靠时间和习惯慢慢养;如果答案清晰,那才是“饮料”,得靠渠道和场景一寸一寸去抢。两种节奏,两套打法,不能混。
写在最后
水卖的是习惯,饮料卖的是场景。做水的人以为自己在做饮品,做饮料的人以为自己在做渠道,两个都只说对了一半。
真正的分水岭是:你卖给消费者的,是每天都在做的那个动作,还是某个瞬间突然想起的那个念头。
END

 点赞
 收藏
 点踩
 分享