卖保鲜盒卖到全球第二,这家“药包”公司要去港股了
一家名字里带着“药包”二字的公司,递表港交所时最拿得出手的标签,却是保鲜盒和烤盘。这种名与实的错位,恰好是它此番赴港最耐人寻味的地方。
深交所创业板上市公司力诺药包近日向港交所递交H股上市申请,招商证券(香港)、力高企业融资联席保荐,谋求“A+H”双平台。按2025年销售收入计,它在日用耐热玻璃市场拿下中国第一、全球第二,这个位置确实够硬;但在药用玻璃包装市场,它只排到中国第九。
换句话说,这家以“药包”命名的公司,真正撑起营收的,是占去六成收入的保鲜盒、烤盘等日用耐热玻璃,而非名字暗示的药用包装。招股书里真正牵动估值想象空间的,是半导体封装用玻璃基片,一块尚未形成任何销售的“未来业务”。双主业守成、玻璃基片进击,力诺药包试图用一份撕扯中的报表,把自己的故事从“卖烤盘”讲成“卡位半导体材料”。至于故事的下一章由哪一块业务来写,报表还没有给出答案。
改名药包,六成收入却来自保鲜盒
力诺药包原名“山东力诺特种玻璃”,2024年11月更名为“山东力诺医药包装”。更名之后,公司收入结构却朝着反方向演变。
2026年上半年,公司实现营收6.73亿元,同比增长34.9%;其中日用耐热玻璃收入4.36亿元,占比64.8%;药用玻璃包装收入2.27亿元,占比降至33.7%。而在2023年,两者的占比还是54.7%对42.9%。
真正“养家”的,其实是日用耐热玻璃。该板块主要销往乐扣乐扣、特百惠、Décor等消费品牌及美的、格兰仕等家电厂商,产品为微波炉转盘、烤盘、保鲜盒、储物罐等。2026年上半年该板块量价齐升,销量43960吨,同比增长34.5%,单价从8779元/吨抬升至9920元/吨,产能利用率达到105.2%。招股书解释,利用率超过100%是因为期间实际生产效率高于设计产能所依据的效率假设,这条产线实际上已经进入满负荷运转。
对照的另一头,药用玻璃包装板块在持续萎缩。2025年,公司药玻收入从2024年的4.67亿元降至3.57亿元,一年减少1.1亿元;管制瓶销量从40.36亿支降至31.99亿支,单价从0.11元/件滑至0.10元/件,量价齐跌。
药包材产能利用率由2023年的93.1%降至2025年的68.8%,2026年上半年也仅回升至70.5%,近三成产能处于闲置状态。集采与医保控费将成本压力沿产业链向上传导,中国药用玻璃包装市场在2021年至2025年间以-2.8%的年复合增速收缩,公司引以为傲的“中硼硅替代”叙事,推进速度暂时赶不上价格塌陷的速度。
增收不增利,盈利韧性承压
拉长到整个报告期看,力诺药包的盈利表现持续走低。2023年至2025年,公司收入分别为9.47亿元、10.81亿元、9.81亿元,2025年同比回落9.2%;净利润分别为6592万元、6607万元、3966万元,净利率由7.0%降至4.0%。2026年上半年,公司实现营收6.73亿元、同比增长34.9%,但归母净利润仅3115.74万元,同比下降23.95%,陷入“增收不增利”的境地。
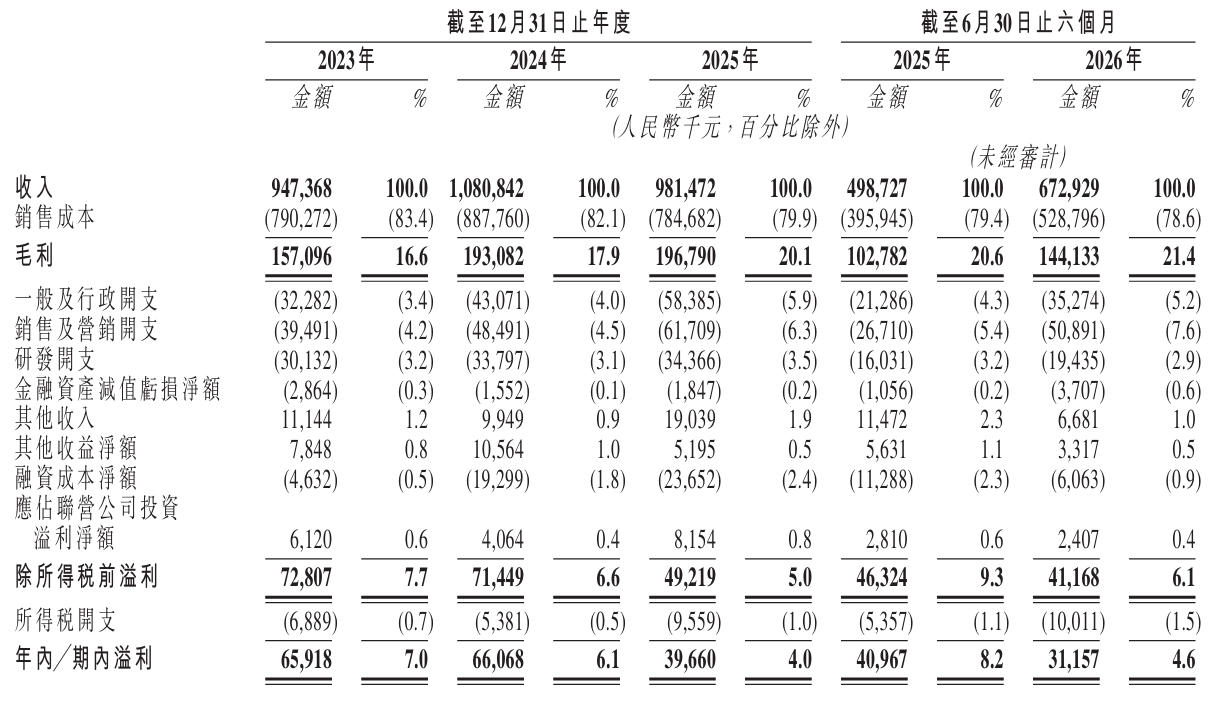
利润下滑的原因可以归结为几层:
其一,原材料价格上涨,硼酸从2025年的8300元/吨涨至2026年9月约11550元/吨,硼砂则从2023年至2025年间每吨5450元至5500元的区间,升至2026年9月的6480元,两头挤压毛利;
其二,新项目投产带来折旧增加;
其三,汇率波动产生汇兑影响。尽管公司整体毛利率由2023年的16.6%逐年升至2026年上半年的21.4%,主要受益于日用耐热玻璃毛利率由12.2%提升至22.2%,但药用玻璃包装板块的毛利率同期却由22.5%降至19.2%,核心主业的盈利能力仍在弱化。
客户结构是这份报表里少数可以放心的部分。前五大客户收入占比在18.4%至23.7%之间,最大客户占比不超过9.4%,相对分散的客户在一定程度上缓冲了单一业务波动的冲击。
改名易,转型难,玻璃基片能否撑起第二曲线
尚未形成销售的半导体封装用玻璃基片,正在成为改变力诺药包估值逻辑的变量。
公司凭借在硼硅玻璃配方、熔制、成型及精密加工方面的积累,正开发用于半导体封装的超薄超平玻璃基片,2026年6月中试窑炉点火,初步试产已开始,截至递表已向半导体封装行业参与者送样测试。公司也刻意划清了边界,只做玻璃基片本体,TGV打孔、金属化、细线路重布线交由下游完成。
据弗若斯特沙利文预测,全球半导体封装用玻璃基片市场规模将由2026年的约1亿元增长至2030年的132亿元,复合年增长率高达234.8%。不过,招股书同样写得很清楚,截至最后实际可行日期,玻璃基片业务尚无实质性销售收入,其产业化节奏与客户验证进度存在较大不确定性。故事有多大,取决于订单什么时候来。
本次募资还指向RTU(免洗免灭菌容器)及PFS(预灌封注射器)等高端药玻产品的产业化。2025年,公司RTU和PFS产品已实现量产,2026年上半年“其他药玻”收入2259万元,2025年全年仅1180万元;模制瓶上半年收入3016万元,同比接近翻倍。RTU对准美国市场503A/503B条款下的配药需求,全球RTU市场预计以14.5%的复合增速扩张,这一高端化路径相对务实。
力诺药包以“医药包装”之名赴港,真实的基本盘却是日用耐热玻璃,而估值想象空间则系于尚未兑现的半导体玻璃基片。从药玻市场的量价齐跌,到耐热玻璃的满负荷运转,再到玻璃基片的故事化叙事,这家公司的双主业守成与新赛道进击之间,横亘着一条仍需用订单与利润来填平的鸿沟。
港股上市的通道打开了,但玻璃基片能否从样品变成收入、药玻主业能否止跌回升,才是这家“名不副实”的药包龙头需要真正回答的问题。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享