全球第一的热流道巨头,上市前举债13.8亿送走外资股东
一家毛利率连续三年站在54%以上、超过九成收益来自老客户复购的全球细分龙头,按理说应该是资本市场眼里的“优等生”。但柳道实业递表港交所的背后,藏着一笔与“优等生”人设格格不入的资本账。
来自香港的柳道实业近日向港交所递交上市申请,中金公司、中信证券联席保荐。按2025年收益计,它以12.5%的全球份额位居热流道系统供应商首位,基本盘相当扎实:毛利率连续三年维持在54%以上,2026年上半年92.4%的收益来自复购客户——高毛利、高粘性,这是一份教科书级的“好生意”画像。
画像之外的现金流却是另一副面孔,净利润剧烈波动,2025年录得5771万美元净亏损;IPO前夕,为让早期外资股东Match Jersey退出,公司累计支付了3.7亿美元现金,并在递表当月举债13.8亿元人民币,计划用上市募资来偿还。全球龙头、高毛利、高粘性客户,与巨额债务、流动负债净额、融资成本失控交织在一起,一家本不缺好生意的公司,却要把募来的钱先拿去还债、去补股东退出的窟窿,这份矛盾底色,恰恰是柳道实业最该向投资者解释清楚的地方。
全球市占率第一,营收却近乎停滞
柳道实业成立于1986年,是一家全球精准控温技术公司,核心产品为热流道系统,用于控制塑料注塑成型过程中材料的加热、冷却及流动,下游覆盖汽车、电子产品及家用电器、包装等行业。按2025年收益计,公司占全球热流道系统市场约12.5%的份额,位居全球第一,并以约21.5%的份额位居亚洲首位,在中国及韩国均排名第一;按应用领域划分,公司在汽车以及电子产品及家用电器两大终端应用市场均居全球首位。
然而,与行业龙头地位形成反差的,是公司营收的近乎停滞。
2023年至2025年,公司总收益分别为3.67亿美元、3.73亿美元、3.81亿美元,三年复合增长率仅1.87%;2026年上半年,公司收益进一步同比下滑3.4%至1.82亿美元,核心拖累来自大中华区及韩国电子产品及家用电器行业新项目数量减少带来的需求收缩。收入端的疲软,让这家龙头企业的增长叙事显得底气不足。
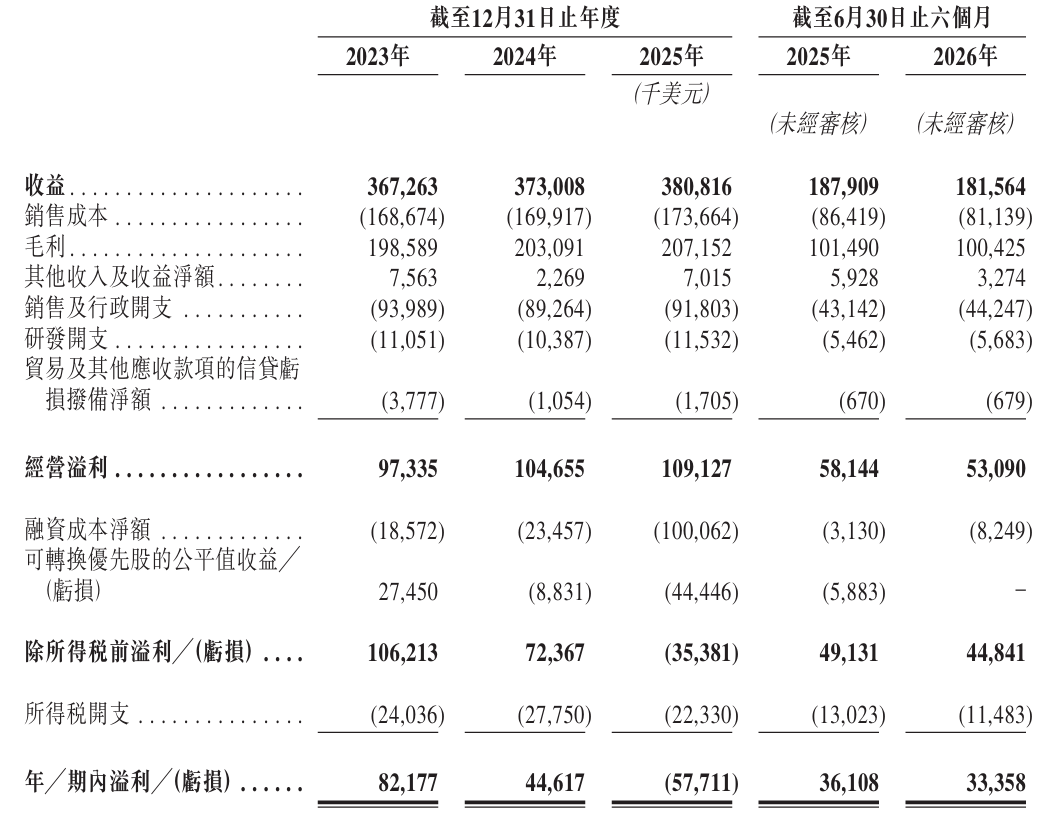
2023年公司录得净利润8217.7万美元,2024年同比下滑45.7%至4461.7万美元,2025年直接转亏,录得5771.1万美元的净亏损,亏损幅度同比变动高达-229.3%;2026年上半年净利润进一步同比下滑7.6%至3335.8万美元。
毛利率虽稳定在高位(2026年上半年达55.3%),但净利润的大起大落,主要受融资成本净额波动的严重影响。招股书披露,这笔费用主要包括可转换优先股股息及赎回负债的利息回拨,属非经营性质,2025年融资成本净额高达1.00062亿美元,同比增长约326.5%,直接造成当年巨额亏损。
递表前3.7亿美元现金流出,举债回购外资股东
递表前的一连串资本运作,是这份招股书最扎眼的部分。2018年,早期投资者Match Jersey向公司投入1.98亿美元,认购129万股可转换优先股,按悉数转换计约占当时已发行股本的30%。在随后的持股周期内,Match Jersey持续通过优先股股息获取回报,2023年至2025年,公司向可转换优先股持有人宣派的股息分别为1950万美元、2490万美元和1.01亿美元。
筹备本次港股IPO期间,双方达成了一揽子退出协议。2026年1月20日,柳道实业与Match Jersey订立股份购回协议,向其单独宣派并支付9000万美元特别股息,支付完成后其优先股按一兑一转换为普通股;公司随后分两次回购并注销这些股份,2026年2月27日以1.2亿美元回购55.29万股,资金来自股东贷款,9月21日(递表前一周)再以1.6亿美元回购剩余73.71万股。
综合计算,通过9000万美元特别股息和2.8亿美元股份回购对价,Match Jersey在递表前累计自公司收回资金3.7亿美元。
为筹集第二次回购所需的资金,柳道实业于2026年9月2日与一家大型商业银行订立融资协议,取得本金13.8亿元人民币的定期贷款,并于当月提取。
招股书明确,这笔贷款主要用于支付第二次股份回购对价,及偿还此前为第一次购回提供资金的股东贷款中的4000万美元;公司还须在上市后一个月内提前偿还该笔贷款本金的30%,并拟以全球发售所得部分款项提供资金。递表当月举债、上市募资还债,这条资金链被完整地写进了招股书。
大额现金流出对资产负债结构的冲击清晰可见。2023年至2025年,公司流动负债净额分别为453.5万美元、3230.4万美元及9256.9万美元,流动比率长期低于1倍;截至2026年6月末,关联方贷款余额高达1.26亿美元。
值得注意的是,2026年6月末流动负债净额表面已转为正6500万美元,但这一改善主要由13.8亿元贷款到账带来,负债结构的实质压力并未解除。2025年公司融资成本净额同比大增约326.5%,是当年转亏的最直接推手。
现金流造血仍强,募资偿债与扩产如何平衡
利润表之外,柳道实业的经营现金流仍具韧性。2023年至2025年,公司经营活动现金流分别录得9306.7万美元、9112.2万美元、9345万美元,长期维持在9000万美元以上;2026年上半年经营现金净额达3857.1万美元,期末现金及现金等价物6985.2万美元。公司2025年经调整净溢利达8786.6万美元,现金转换率突破100%,盈利质量在行业内属上乘。
客户结构也提供了另一层缓冲,2023年至2026年上半年,前五大客户收益占比仅为6.6%、6.0%、6.6%及7.0%,不存在单一客户依赖。公司在全球拥有596项有效专利,95%以上核心部件实现自研自产,2026年上半年喷嘴产能利用率达97.3%、分流板达96.1%,几乎满负荷运转。多品牌产品组合覆盖高端至高性价比市场,是行业内唯一能提供全系列热流道系统且关键组件全部内部自主生产的参与者。
本次IPO募资用途指向两个方向:一是扩大苏州及东莞厂房,拓展五大高增长垂直应用领域(如隐形眼镜超精密无流道成型、鞋类中底超临界流体发泡等);二是偿还部分银行贷款。
递表前刚举债13.8亿元回购股东、流动负债净额靠贷款到账转正,在这样的背景下,用募资还债与用募资扩产如何取舍,能否借助IPO理顺回购遗留的债务链条,成为投资者审视这份招股书的核心命题。
全球热流道系统第一排名、54%以上的高毛利与极强的客户粘性,为柳道实业赴港上市奠定了扎实的基本盘。但2025年的巨额亏损、递表前3.7亿美元的现金流出、13.8亿元的短期举债以及连续三年为负的流动负债净额,共同构成了这份招股书无法回避的财务压力。
这家全球龙头能否借港股上市的窗口还清回购欠账、重拾增长动能,将决定“全球最大热流道供应商”这一名头能否真正转化为可持续的股东价值。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享