AI热潮是否影响了美国经常账户?

朱利安·迪·乔瓦尼
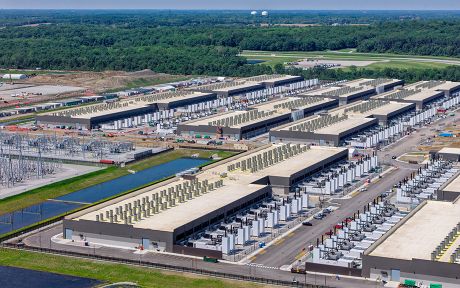
人工智能热潮正在美国经济的不同领域出现,包括国际贸易。半导体、服务器和计算设备的进口急剧上升,但美国经常账户赤字基本保持不变。
为了更好地理解人工智能繁荣为何未显著影响贸易差额,可以考虑经常账户是由国内储蓄与投资支出之间的差距决定的。事实证明,在人工智能繁荣期间,总储蓄和投资支出变化不大。
由于人工智能行业外的疲软,整体投资并未上升,企业储蓄依然稳健。
总流量与净持仓
近期工作研究表明,过去几年与人工智能相关的进口占美国进口的非小比例。事实上,这一比例在2025年达到了23%的最高点。然而,只要一个国家储蓄足够支付投资支出,可以在不存在更大外部赤字的情况下,进口大量资本设备或吸引大量外国资本。
这一观点可以通过指出经常账户是一个净概念来形式化,其中余额等于一个国家的总储蓄减去其国内总投资。最近的一例自由 街道 经济后通过国民账户将贸易差额与储蓄和投资平衡联系起来,提供了深入的解释。
要让人工智能热潮扩大赤字,必须在不同步增长储蓄的情况下增加投资。有两个渠道可以抑制私人储蓄:一种是财富效应,即股权收益推动家庭消费,另一种是企业储蓄减少。
这两种方式都在互联网时代发挥作用,当时两个频道合并.
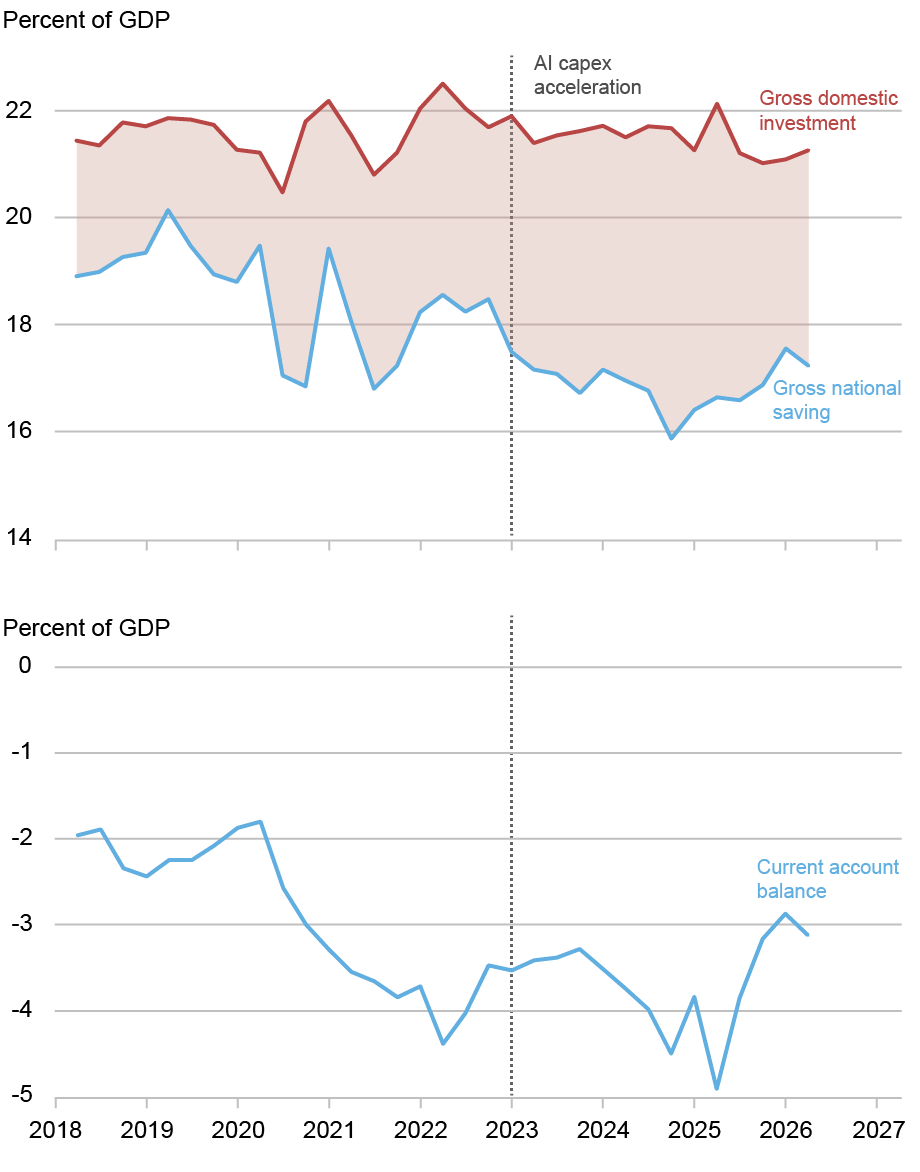
下图顶部面板显示了自2018年以来的储蓄占GDP和投资支出占GDP比率,下方面板显示经常账户占GDP比率。同期经常账户赤字扩大,从2015-19年平均约占GDP的2.2%扩大到2023年以来约3.7%。
不过请注意,赤字的扩大几乎完全来自储蓄方面。投资占GDP的比例一直非常稳定,尤其是自2023年人工智能资本支出建设正式开始以来。
储蓄、投资与经常账户
投资是重新分配的,而非扩张
疫情前五年,国内总投资平均占GDP的21.3%。2023–2026年第一季度(即AI资本支出加速期)平均增长21.5%,过去四个季度为21.1%。因此,人工智能的繁荣在整体投资率中几乎看不见。
为了更好地理解为何人工智能热潮未能对整体投资产生实质影响,有必要观察美国经济各部门投资的差异。如下图所示,人工智能对非住宅投资的贡献并不小,近年来还在上升,但这与其他经济部门的疲软同时发生。
例如,2022年工业政策立法后工厂建设激增已减弱,技术综合体外建筑和设备的投资也较为疲软。数据中心和信息处理设备虽有助于弥补不足,但不足以提升整体投资相对于国民储蓄。
此外,住宅投资近期也在下降。
非住宅投资的组成
消费也未进行调整
有趣的是,比较人工智能热潮期间储蓄的变化与互联网时代的变化,互联网时代常被视为股票价值较高的时期。在互联网扩张期间,1995年至2000年间,私人储蓄占GDP下降了近3个百分点,因为家庭因股权财富增长而支出。
如今没有发生类似的情况。自2023年以来,私人储蓄平均占GDP的20.8%,低于疫情前的21.3%,差距仅半个百分点,这与疫情后积累储蓄的清仓同等重要,而非人工智能相关因素。
企业部门储蓄并未下降
我们转向企业储蓄,定义为收入减去扣除投资支出的费用。互联网泡沫和人工智能事件的主要区别不在于投资规模,而在于执行这些投资的企业现金状况。
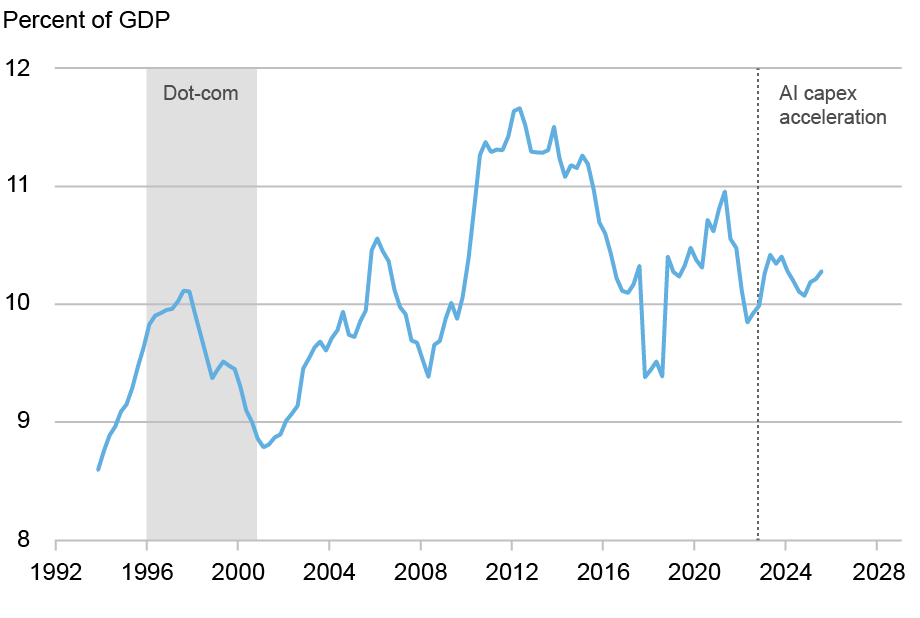
互联网泡沫的扩张集中在年轻的电信和设备制造商,运营现金流薄弱或负值;由于利润在繁荣后期收缩,而股息依然稳固,利润保留率下降,企业总储蓄随之下降。
因此,企业储蓄正好在投资高峰时拖累了私人储蓄。相比之下,人工智能建设集中在经济中现金流最强的公司,企业储蓄迄今为止在资本支出激增期间保持稳定,而非抵消。
下图通过绘制企业部门随时间的储蓄率来说明这些点。过去四个季度,企业储蓄平均占GDP的10.9%,与疫情前约10.5%的平均水平持平,并且高于2000年底至2001年初互联网约8.8%的GDP低谷。
企业部门节约
政府储蓄则朝相反方向发展
政府储蓄在这两段历史上形成了最鲜明的对比,且与私人储蓄方向相反。在互联网扩张期间,政府储蓄占GDP增长近5个百分点,从1995年约占GDP1%的赤字骤降至2000年约4%的盈余,资本利得驱动的税收涌入联邦财政。
这笔财政暴利抵消了私人储蓄的大部分回升,这也是为什么经常账户赤字在家庭大幅削减储蓄的情况下,仍“仅”扩大了2.5个百分点的原因之一。
如今,财政状况正好相反。政府储蓄从2015-19年约占GDP的-2.2%降至2023年以来约-4.0%,下降约1.75个百分点。
将缴款分解到经常账户余额
将上述部分结合起来,外部余额可以相对于疫情前基线(即相对于2019年第四季度)分解为三个来源。在储蓄与投资差距约扩大2.4个百分点的现象中,政府减债约占1.75个百分点,私人储蓄减少约半个百分点,投资增加几乎不计入。
因此,财政政策的变化是经常账户动态的主要驱动力,私人储蓄的作用较小,且缺乏明显的投资渠道。
注意事项及可能变化的原因
在对人工智能对经常账户未来影响下结论之前,有一项重要的注意事项。主要科技公司公布的2026年和2027年资本支出计划远大于现有计划,而住宅和非技术投资的抵消性疲软也不会无限期持续。
因此,虽然人工智能热潮相对于其他经济领域尚未足够大以推动美国外部余额,但如果当前对其他投资的拖累随着AI资本支出加速而减弱,投资支出增加和企业储蓄减少将有助于增加经常账户赤字。
朱利安·迪·乔瓦尼是纽约联邦储备银行研究与统计组的经济研究顾问。
如何引用这篇文章:
朱利安·迪·乔瓦尼,《人工智能热潮是否影响了美国经常账户?》,纽约联邦储备银行自由街经济, 2026年10月14日,https://doi.org/10.59576/lse.20261014BibTeX: |
@article{JuliandiGiovanni2026,
    author={Julian di Giovanni},
    title={Has the AI Boom Impacted the U.S. Current Account?},
    journal={Liberty Street Economics},
    note={Liberty Street Economics Blog},
    number={October 14},
    year={2026},
    url={https://doi.org/10.59576/lse.20261014}
}
你可能还会感兴趣:
免责声明
本文所表达的观点仅代表作者本人,不一定反映纽约联邦储备银行或联邦储备系统的立场。任何错误或遗漏均由作者自行承担。

 点赞
 收藏
 点踩
 分享