营收差距不大,智谱市值凭什么是MiniMax的4倍?
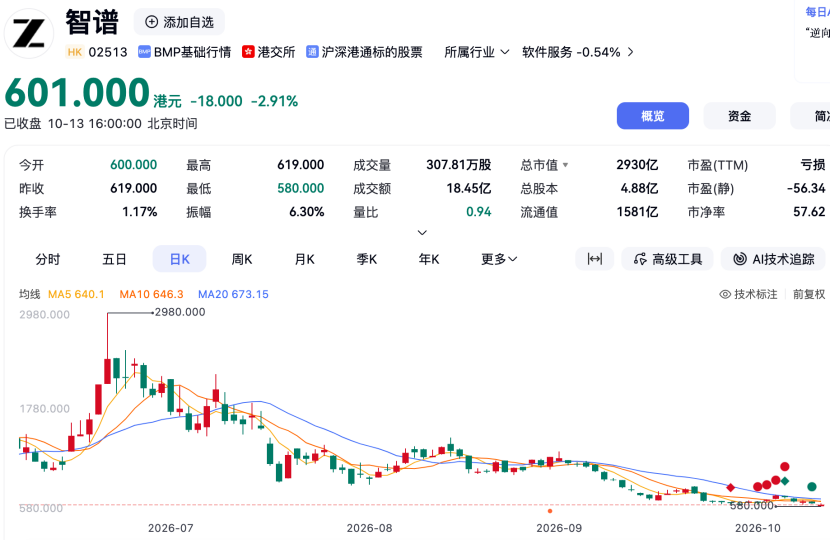
10月13日,智谱收盘价报601港元,盘中一度探到580港元;MiniMax收在212港元,最低摸到200.2港元,几乎是贴着发行价上方的地板在爬。国庆假期前,市场还幻想过"节后回血"——毕竟两家公司在8月都交出了收入翻三倍、亏损收窄的中报。但假期结束五个交易日,等来的不是反弹,而是恒生科技指数跌到2024年9月以来未曾见过的低位,大模型双雄在低位窄幅震荡。
截至10月13日,智谱市值约2930亿港元,MiniMax约747亿港元。同一赛道、收入相差不到两成、经调整净亏损几乎一模一样(都在19.6亿元人民币上下)的两家公司,市值差了整整四倍。而在九个多月前,它们前后脚挂牌港交所,这个比例是0.5——当时MiniMax的市值,是智谱的两倍。为何半年收入几乎一样,市值却差了四倍?
图片来源:百度股市通
节后为什么没有回血?
10月8日,A股复市、南向资金归位的第一个交易日,本该是流动性的好消息,结果成了压垮情绪的一天:MiniMax单日跌13.74%,智谱跌7.61%,恒生科技指数收于4073点,创年内新低。
复盘当天,压下来的稻草有三根。第一根是利率:30年期美债收益率升破5.7%,叠加美联储9月会议纪要放鹰——多数官员认为年底前再加息"可能是合适的"。大模型是把利润押在2035年之后的故事,久期越长,对利率越敏感,美债一动,这类资产先跪。第二根是业绩:三星财报预告不及市场预期,半导体链集体重挫,AI叙事从"算力不够"切换到"需求存疑"。第三根是政策:摩根士丹利关于美国FCC限制中国产光模块的报告继续发酵,AI硬件链全线走弱。
但真正让MiniMax比智谱多跌六个点的是第四根稻草——海外模型掀起了新一轮降价潮。Anthropic于10月7日发布Haiku 5.5并大幅下调推理成本;此前OpenAI已于9月下旬推出GPT-6 Sol和Luna,其中Luna的API价格较前代直降50%,经汇率折算,部分美元计价的前沿模型API价格已经倒挂国产同类产品。这对智谱和MiniMax的含义完全不同:智谱的调用主力在国内和刚铺开的云分成渠道,而MiniMax超七成收入来自海外API与订阅——OpenAI降价的刀,几乎是为MiniMax的商业模式量身递过去的。
更深层的原因,则是尺子换了。过去九个月,智谱从2980港元的历史高点回撤约80%,MiniMax从1330港元回撤约84%。但其实两家公司的基本面曲线是上扬的,跌掉的是估值倍数:杰富瑞9月把智谱云业务的2026年预测收入估值倍数从50倍砍到30倍,一次砍掉四成。市场否定的不是业务,而是"按故事定价"的方式。港股已经悄悄换了一台计算器——不再问模型多强,只问每一块钱收入是什么结构、什么毛利、谁在付账。按上半年收入年化,节后这轮杀跌之后,MiniMax市销率约40倍,智谱约144倍——但这其实仍处于高位。
解禁日后,0.5到4,涨价的勇气与降价的宿命
把时间轴铺开,市值比例的走势本身就是一部市场认知史。
1月8日、9日,两家前后脚挂牌。MiniMax发行价165港元,首日暴涨109%,市值1054亿港元,约是智谱的两倍。彼时市场只需要一个买入理由:港股第一次能买到纯正的大模型资产,抢的是稀缺性,而MiniMax有2.12亿用户、有多模态、有海外收入,更像"中国的OpenAI"。
3月,MiniMax盘中摸到1330港元,市值一度突破4000亿港元,是它的高光时刻。6月22日,智谱盘中触及2980港元,市值1.33万亿港元——按其2025年约7亿元收入计算,静态市销率超过1000倍,那是属于"国产模型第一股"的疯狂时刻。
真正的分岔口在7月9日。两家公司几乎同时迎来解禁,市场也几乎同时开始了真正的投票。MiniMax首批解禁1.53亿股,占总股本48.9%——接近半个公司一次性涌向市场。当天股价跌近18%,市值缩到933亿港元;次日再跌9.68%。而智谱7月8日解禁的只有2568万股,占总股本5.76%,解禁当日股价反而大涨13.35%。同一天,智谱市值约9060亿港元,是MiniMax的9.7倍。筹码结构的不同,让同一场考试一家开卷、一家闭卷。
然后是9月到10月的收敛:智谱从万亿神坛上被砍下来(回撤80%),MiniMax则从解禁的地板价里被一级市场的钱接了一把——解禁暴跌次日,MiniMax抛出配售加65亿港元零息可转债的方案,合计募资约160亿港元,折价约9.9%却拿到7倍超额认购,百余家机构参与,含20多家长线基金和主权基金,创始人闫俊杰宣布AGI实现前不领薪酬。10月8日,两者差距定格在4倍上下。
然而"4倍"其实是个动态平衡的结果,不是MiniMax跌得多独特,而是智谱的溢价在收窄、MiniMax的折价被融资托住,双方朝着彼此走了一段。但方向性的差距,早在解禁之前就埋下了——埋在2月和6月的两次定价动作里。
而在2月,智谱发布GLM-5,同时上调API价格。按常理,涨价该赶走客户,结果发布当周智谱算力储备耗尽,主力产品CodingPlan一度停售——客户不但没走,还把服务器挤爆了。此后3月、4月、9月连续提价,到8月末,其MaaS平台词元调用量较年初增长超过40倍,API定价同比提高101%,开放平台及API业务毛利率升到24.6%。
MiniMax交出的是另一份答卷。旗舰模型M3在6月1日发布,约一周后宣布永久降价50%。2.12亿用户、超七成海外收入,这些看起来性感的数字,没能换来一寸提价空间。摩根大通随即将其评级从增持下调至中性。同一时期,OpenAI和Anthropic在海对面掀桌子降价,MiniMax的价格优势从护城河变成了靶子。
这就是两家市值差距的真正发动机——同一种技术能力,两种变现路径。智谱从"卖模型"转向"卖调用":10月6日,亚马逊云科技Bedrock官宣接入GLM-5.3,按调用量与智谱分成,里昂证券估算海外CSP合作下智谱平均可获约10%收入分成。这个模式妙在成本结构:模型跑在AWS的算力上,智谱几乎不承担推理成本,每确认一元分成收入几乎全是毛利。智谱管理层在9月16日的电话会上把年末ARR指引从24亿美元上调至30亿美元,靠的就是这条从10月开始确认收入的新曲线——高盛为这个模式上调评级时的注解:毛利改善。
而MiniMax的收入主力,恰好处在全球价格战最惨烈的战壕里:C端订阅看的是用户钱包,海外API拼的是单价,两头都握不住定价的主动权。它的160亿港元融资是补血,也是表态——证明一级市场还愿意赌它;但二级市场的逻辑冷得多:以价换量的生意,每一块钱新增收入都在重新证明一遍自己,而定价权在手的生意,收入是复利。
技术路线之争,还是商业化路径之争?
回到那个最锋利的问题:四倍市值,到底在给什么定价?这主要不是技术路线之争,而是商业化路径之争——但技术选择决定了商业化选项,所以两者也不是全然无关。
从技术本身看,两家都在第一梯队,且路线早已趋同。MiniMax的多模态能力、语音与视频生成在业内有口皆碑;智谱的GLM-5.3以744B参数、100万token上下文、CursorBench 4.0开源权重最高分著称。更重要的是,Kimi K3已进入OpenAI Codex的企业结算通道,GLM-5.3则上架了Amazon Bedrock——两家都选择了嵌入海外头部平台的开放权重路径。在"模型能力"这个维度上,市场已经很难在两家之间分出技术胜负;如果市值反映的是技术,差距不该是四倍,而该是零点几倍。
差距出现在技术变成钱的那一段管道上。智谱选择的重心是企业级编程与Agent场景——客户把模型嵌进生产系统,切换成本极高,调用黏性极强,这就是它能连提四次价的微观基础;再加上云分成模式把分发外包给AWS、阿里云百炼、华为云,收入结构里高毛利、轻资产的部分越来越大。MiniMax选择的重心是C端订阅与海外API——用户换模型零成本,海外客户对价格敏感且直面美元巨头的降维打击,于是每一次OpenAI降价,MiniMax的叙事就被重新标一次价。同一家技术公司,管道不同,市场给的倍数就不同:这就是为什么收入相当、亏损相当,市值差四倍——二级市场现在买的不是"谁的模型更强",而是"谁的钱更不需要解释"。
所以更精确的表述也许是:技术决定你有没有上牌桌的资格,商业化路径决定你在这张牌桌上是庄家还是发牌的。智谱目前看起来更像庄家——卖调用、收分成、握定价;MiniMax仍在证明自己能从发牌的变成庄家,160亿港元就是它买庄的筹码,闫俊杰的零薪酬是它押上的个人信用。这场赌局远未到开盅的时候:MiniMax的40倍市销率并不是垃圾定价,它意味着市场仍然相信它的技术值钱,只是暂时不相信它的商业模式能像智谱那样把技术变成租金。
其实,就在港股大模型节节败退的同一周,一级市场给出了完全相反的答案——DeepSeek接近锁定最高近1000亿元的新一轮融资,投前估值约5000亿元,宁德时代和腾讯领着掏钱;月之暗面完成IPO前最后一轮私募,估值500亿美元,八个月内从100亿涨了五倍,美团龙珠领投;快手可灵按8月增资价格测算估值约1228亿元,还带着"2031年前不上市就按本金加年息8%回购"的兜底条款。
MiniMax市销率约40倍,可灵约41倍,月之暗面约50倍,DeepSeek约74倍,智谱约144倍。一级市场夹在两只已上市股票中间——比跌透的MiniMax贵,比没跌透的智谱便宜。这两个价格体系为什么能同时成立?因为一级的价是协议价,宁德时代买的是能源加算力的入场券,腾讯买的是云业务的消化出口,国家队买的是战略筹码——这类预算不随恒生科技指数波动。
四倍市值的距离,说远很远,说近也很近——它可能就隔着下一次定价公告。当智谱的10月云分成账单第一次给出实数,当MiniMax的下一款旗舰模型选择涨价或者继续降价,当OpenAI和Anthropic的降价潮烧到智谱的货架边上,这个倍数都会重新写。港股其实只认一件事:定价权的本质是客户离开你的成本——谁能让客户骂着涨价也不走,谁就能把技术写成租金;谁只能靠降价留住客户,谁就得每个季度重新证明一次自己值得活下来。(作者|李婧滢,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享