自有品牌狂飙,代工生意壮大

本文来自微信公众号: 灵兽 ,作者:十里
当下真正发生变化的,不是品牌商开始做代工,而是零售商开始定义商品。
1
自有品牌的发力越来越狠了。
统一在长白山有一家矿泉水工厂,一边生产统一自己的品牌“爱夸”,卖2.5元,一边帮胖东来代工DL水,卖1.2元。
最后卖得好的是,DL水。
同一条水源,同一家工厂。贴上胖东来的标签,价格打了5折,却迅速成为热销商品,知名度等也超过了爱夸。
这种反差,如今正慢慢变成了整个消费品行业里较为常见的情况。
其中,立白为胖东来订制洗衣液,今麦郎给盒马代工茶饮料,甘源食品为山姆代工坚果,还有山姆的烘焙贝果也有桃李的影子。
体现在财报上,这块业务也不小。
2025年上半年,统一企业中国的策略联盟代工业务收入达到6.71亿元,同比增长159.5%;洽洽食品2024年通过山姆渠道卖了约2亿元,同比增长50%到60%;酒鬼酒2025年全年在胖东来卖了1.96亿元,占其全年销售总额的17.66%,胖东来直接成了它的第一大客户。
洽洽、统一、酒鬼酒等品牌,都是足够成熟的一线国民品牌,如今,大量融入商超的供应链后台,成为幕后的代工生产商。
一边是一线大牌退居幕后的代工生意,另一边,是它们在前端部分货架上的存在感下降。
像是汇源果汁、伊利酸奶、统一方便面等商品的身影,已经很难见到。
这两件事背后的逻辑,零售商接管商品的“定义权”。
山姆、盒马、胖东来拥有会员的大数据,口味、规格、价格区间了如指掌。
要想反向做出一批高质价比的商品,最稳妥的办法就是直接调用大牌现成的制造能力,原料供应链、工艺和品控等都很成熟。
工厂负责落实配方和量产,只要渠道带着清楚的参数上门提出需求,基本都能被满足。营销和流通的成本被节省一部分后,很容易打造出极具杀伤力的低价。
至于工厂端,代工订单的生意,对应产能过剩的选择。
随着快消大盘整体增速放缓,过去因规模扩张建立起来的产线,普遍面临负荷不足,不少一线工厂的设备闲置率居高不下,设备、生产线、人工都是成本。
“代工业务的利润确实很薄,生产的甚至还是反噬自家市场的产品。但代工订单规模大、回款稳定,还可以分摊沉没的固定资产折旧,保住车间的开机率,为企业换取一定的现金流。”有消费品分析师表示。
代工生意为企业带来规模和流水,但代工本质赚的是薄利和体量。
硬币还有另一面,隐忧是快消企业最核心的资产是品牌,消费者愿意为此支付溢价。但在当前的代工模式下,消费者认可的是渠道的严选与品质背书,对具体由哪家企业代工逐渐脱敏。
只是,这种合作越深入,隐忧也随之而来。
快消在代工模式下,消费者认可的是渠道的选品、品控与品质,对背后的代工厂早已脱敏。
以前是品牌在前台收取高额溢价,如今是渠道在前台收割所有信任,大牌退居后台赚取微薄的加工费。一旦消费者习惯了只认准渠道的招牌,把货做出来的一线巨头,身上的品牌光环也就被彻底剥离了。
2
一线大牌把代工跑顺,顺带着把零售商推到了台前。
在各家门店里,这种换血几乎是同步发生的。
沃尔玛、盒马、七鲜、小象超市、叮咚买菜等零售企业的自有品牌比例也已经很高了。而硬折扣更激进,奥乐齐、超盒算NB的自有品牌占比都超过50%。
传统商超也是,胖东来去帮永辉、步步高调改,其中一个重要的动作是,大批量下架传统大牌,换上自己的商品和直采生鲜。
据中国连锁经营协会(CCFA)联合波士顿咨询今年8月发布的数据,中国商超自有品牌的销售额渗透率大约只有8%,要是看全渠道,占比更只有1%到2%。
对比欧美的成熟市场,目前美国商超自有品牌渗透率约为26%,西欧超过40%。CCFA与BCG判断,未来五年,中国商超自有品牌渗透率有望从目前约8%提升至20%-0%。
直白一点讲,过去几十年里,零售商主要是在经营门店、租柜台、收进场费等,而现在要转向的则是经营商品和供给。
为什么会变成这样?
一方面,消费者需求变了,追求品质、性价比、成分党等等。
一个顾客可能为了省几块钱在手机上反复比价一卷卫生纸,可转过身来,又愿意花几十块买一盒配料表干净的鲜奶或者烘焙产品。
传统大牌全国统一规格的老产品,根本接不住这么细的需求。
另一方面,只有独家商品,商超才有竞争力。
过去超市只要地段好,向品牌收进场费就能赚钱。现在同一瓶可乐、同一包饼干,便利店、零食店、外卖软件到处都有,卖一样的东西除了打价格战,根本留不住人。必须形成差异化,所以,山姆的瑞士卷、胖东来的熟食都是这个逻辑,商品是严选的,定价权在自己手里。
这也逼得超市做自营的思路一步步往前走。
最开始,各家超市做自营只想图便宜,主要做做垃圾袋、纸巾、矿泉水这些门槛极低的生活消耗品,靠比大牌便宜来走量,赚点采购毛利差。
后来,山姆年销售额能突破10亿元的瑞士卷,盒马的大海鲜、果蔬汁、精酿啤酒和零食百货等逐渐形成规模。
消费者会因为某一款特别的商品,专门跑去办一张会员卡、进一家店。零售商由此开始意识到“商品即流量”的威力,自有品牌也从采购部门边缘的贴牌业务,变成了整个公司的核心业务。
但少数几个爆品只能帮渠道打开局面。要在存量市场里争夺用户的“生活份额”,靠的还是高频、复购的日常品。
所以现在的头部零售商,开始系统性地建自己的供应链。
这件事做到底,商超的角色其实已经彻底翻转。
货架上摆满自营货,表面上看是超市在卖自己的东西,本质上是超市在帮消费者把关。不再对着几百个同质化的大牌挑花眼,而是信任这个超市已经替消费者做了选择。
零售商也不再是过去中间商的架子,做成了一个给消费者挑货的专业买手。
3
代工生意看似皆大欢喜,但正在被消费“介意”。
过去买东西认的是包装正面的大招牌。现在不仅看配料表,还得翻到背面看代工厂到底是谁。
去年5月,娃哈哈公开确认,其纯净水曾由今麦郎代工生产。消息引发消费者讨论:既然来自同同一家代工厂,娃哈哈凭什么卖得更贵?还有7月,麻六记的一款酸辣粉因发霉变质,在开市客被紧急下架,代工厂阿宽食品道歉,引发食品安全问题。
以及,前不久的奥乐齐,其自有美妆LACURA的一款隔离霜,也因包装高度疑似抄袭资生堂旗下的高端品牌CPB,导致代工厂与奥乐齐相关经营主体均被列为被告。
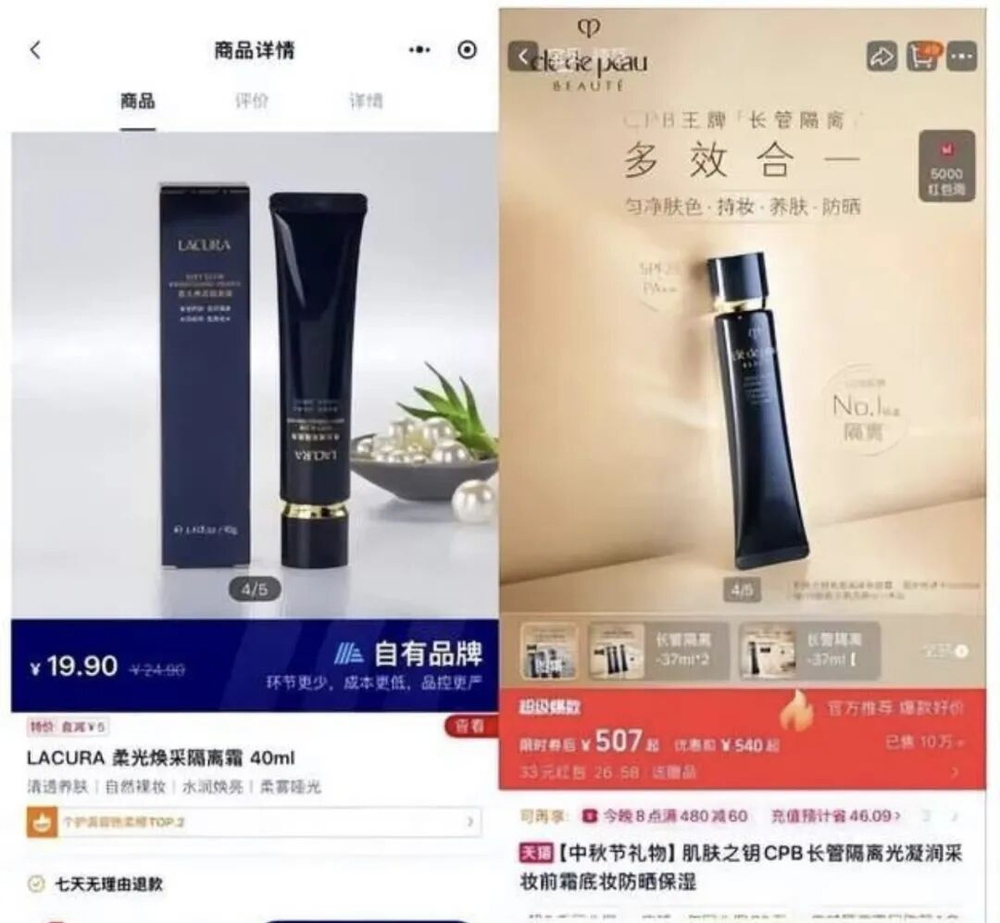
不用建厂就能快速铺货,这是代工摆在明面上的红利;但一旦被消费者看穿底细,或者在质量、版权上出了纰漏,大牌的品牌溢价会瞬间崩塌,渠道累积的信任也大打折扣。
相反,国外零售商做自有品牌,却能把渠道品牌做成金字招牌。
在欧美成熟市场,像Costco的Kirkland或奥乐齐的自营,绝非简单的贴牌外包。
第一层,在商品端,标准必须死死压过大牌。
Costco做定制,从来不是拿市面上现成的通货换个包装,而是反客为主定标准:原料等级必须比一线大牌更高、添加剂必须更少、克重必须更足。消费者认自营,不是图偷工减料的便宜,而是“花更少的钱,买到比大牌更好的品质”。
第二层,在机制端,渠道必须给足工厂安全感。
敢定高标准,是因为渠道给了工厂托底的诚意。这在奥乐齐身上体现得最彻底,它靠三张底牌把工厂绑成了利益共同体:
一是长约包产能。动辄签下三五年甚至更久的合同,让工厂有了旱涝保收的基本盘,才敢真金白银砸研发、改产线;
二是买断不退货。彻底打破传统超市“卖不掉就退给工厂”的霸王条款,库存风险渠道自己扛,让代工厂没有后顾之忧;
三是直连砍中间商。直接绕开所有层级,拉着海天、金锣做独家定制。
对代工厂来说,即便同一款产品在奥乐齐只卖20元、在外部渠道卖40元,账依然算得过来——订单极度确定、现金回款极快、既能吃掉富余产能,又不会打乱自家主品牌的价格大盘。
渠道把自己的毛利死死卡在低位,把合理的利润空间留给制造端;工厂不用天天防着被压价换掉,才敢放心去银行借钱、买最顶级的设备为渠道扩产。
这种自营,根本不是一锤子买卖的采购,而是深度的伴生。
但国内很多商超和品牌做代工,走的是完全相反的“走捷径”路线。
很多零售商以为,做自有品牌就是挑个大厂,把现成的产品贴上自己的Logo,既省事又能赚高毛利。渠道更像做甩手掌柜。
现在的消费者已经越来越不好糊弄了。山姆前段时间因为上架好丽友等大众品牌,也曾引发部分会员不满,也是同样的道理。做自有品牌的门槛,不是找几家工厂贴个标那么简单。合格的自营,渠道必须自己拿出高于行业的硬指标,品控管理。
所以,国内的商超只有真正走出“贴牌收割”的幻梦,把标准做深、把供应链做实,这门生意才能跨过眼前的翻车泥潭,变成长久活下去的硬实力。(灵兽传媒原创作品)

 点赞
 收藏
 点踩
 分享