假期将至,“假期”股为何静悄悄?

中秋的圆月刚从K线上方移走,国庆的长假就已排到门口。
今年中秋与国庆之间只隔着三个工作日,9月25日到10月7日被“请3休13”的拼假攻略连成一条超长假期,交通运输部在国新办发布会上先给这场出行大潮画了幅像:中秋假期全社会跨区域人员流动量预计6.5亿人次,国庆7天直奔21.3亿人次、日均3亿人次,是平日的1.7倍,10月1日单日峰值3.4亿人次有望创历史同期新高,两节合计跨区域人员流动量预计达27.8亿人次;国铁集团预计中秋国庆16天运输期发送旅客2.84亿人次,单日最高峰出现在10月1日、超过2440万人次;航班管家预计9月25日至10月7日民航运输旅客约3102万人次,日均同比增长3.1%。铁路、民航、公路全都把油门踩到了底,一场以亿为单位的人口大迁移,正在为消费股提前暖场。
可把预订数据与机构预测并排摆在一起,繁荣的表皮下面全是裂缝。绿维文旅预计双节出游人次增长4%到6%,旅游收入增速却只有3%到5%,人次增速连续跑赢收入增速,说明每个人在路上花的钱变少了;中信证券看得更谨慎,预计2026年酒店大盘间夜需求中个位数增长,头部酒店RevPAR同比低个位数增长。平台侧的数字要热闹得多:携程说中秋国庆机票订单量同比增长约五成、酒店订单量增长接近两倍,同程的关键词搜索热度月环比暴涨278%,去哪儿的热门城市酒店提前预订量同比增长近四成。可航旅纵横的口径里,9月25日至10月7日国内航线机票预订量约606万张、同比增长14%,出入境航线只增约7%——同样是“预订火爆”,数字差出好几个量级。
预订热度与机构预期之间的这道温差才是今年国庆档消费最真实的底色:量在恢复、价在收缩,消费者把钱包攥得比任何时候都紧。花旗对国庆档票房的预测只有16亿元、同比跌约12%,理由正是“消费疲弱叠加长假旅游分流电影消费”,而2025年国庆档的18.35亿元,已成了难以翻越的高墙。
对港股来说,这个假期还藏着一个独有的时间差。A股从10月1日一路休到10月7日,港股却只在国庆日休市一天,10月2日就照常开市,10月5日到7日继续交易;而经港股通南下的内地资金,要等到10月8日才恢复。换句话说,黄金周期间陆续发布的客流、票房、澳门赌收和海南免税阶段性数据,都会被仍在交易的港股实时定价,定价的却是一支没有南向援军的队伍——今年南向资金累计净流入已超4300亿港元,日均成交额占香港市场成交额的22%,是港股消费与科技板块最重要的边际定价力量之一,这七天它集体缺席,假日行情只能靠本地资金和外资用“数据投票”。
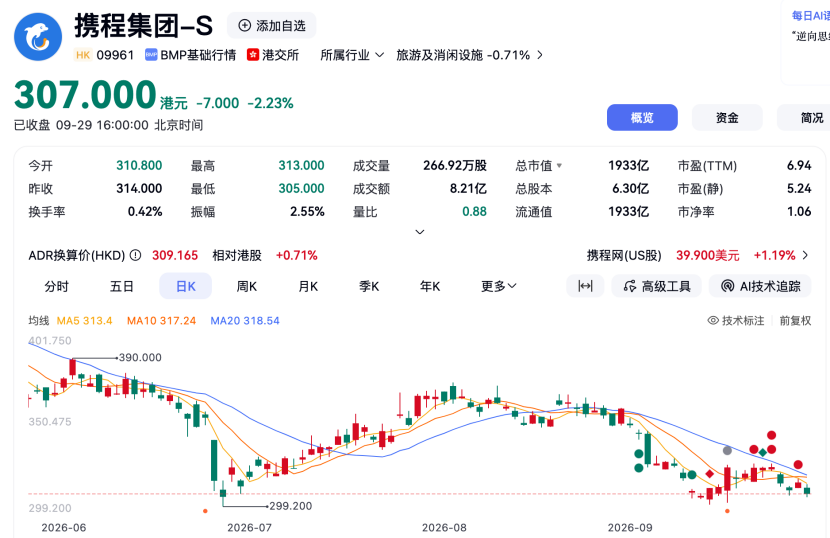
先看这轮被捶得最狠的携程。9月它跌约12%,年内累计跌近45%,从年初565港元一路滑到307港元。杀跌的原因明晃晃摆在那里:7月25日市场监管总局反垄断行政处罚落地,公司在中报一次性计提约52亿元相关费用,二季度直接录得24亿元净亏损,剔除这笔影响后当期净利润约27亿元——收入增速也从过去的高双位数滑落到6%。
但换个角度看,307港元的携程对应TTM市盈率只有6.94倍,处于自身历史估值的低位区,而国庆预订数据恰恰是它最强势的品种,中秋节前的反弹同样是验证。若假期客流在官方口径中部分兑现,超跌修复的空间是存在的,只是"增速中枢下移+罚单落地"决定了这轮更像修复而非反转,节后大概率会在290至335港元之间找平衡。
图片来源:百度股市通
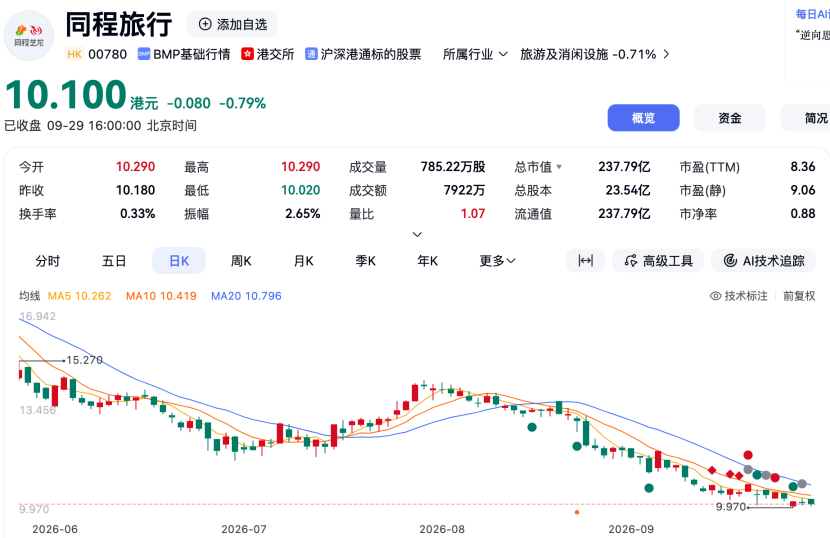
比携程跌得更狠的是同程旅行。8月底股价约12.1港元,9月29日收10.10港元,9月单月跌幅超16%,年内高点25.17港元一路滑落,跌幅达59.9%,盘中最低触及9.97港元。但同程恰恰是这轮假期行情里弹性最大的观察样本:它的基本盘在下沉市场与性价比出行,与今年“县域旅行产品预订热度同比增长42%、酒店5天以上长住订单占比提升约7个百分点”的出行结构高度同频,平台“中秋”“国庆”关键词搜索热度月环比大涨278%,比携程更早也更猛烈地反映了低线城市的出行冲动。
中报也还算扎实,上半年收入99.93亿元、同比增长10.5%,归母净利14.11亿元、同比增长7.67%,经调整净利润17.92亿元、同比增长14.6%。市场看跌它更多是出于消费降级预期下对OTA整体估值的重新定价,叠加9月19日北京市市场监管局对其涉嫌相关违法行为立案调查的事件冲击。而一旦国庆期间三四线城市的出行与住宿数据亮眼,10港元附近、8.36倍的TTM市盈率,反弹的爆发力会是这批股票里最强的。只是两端都极端:数据好则弹性尽显,数据平淡则它第一个被打回原形。
图片来源:百度股市通
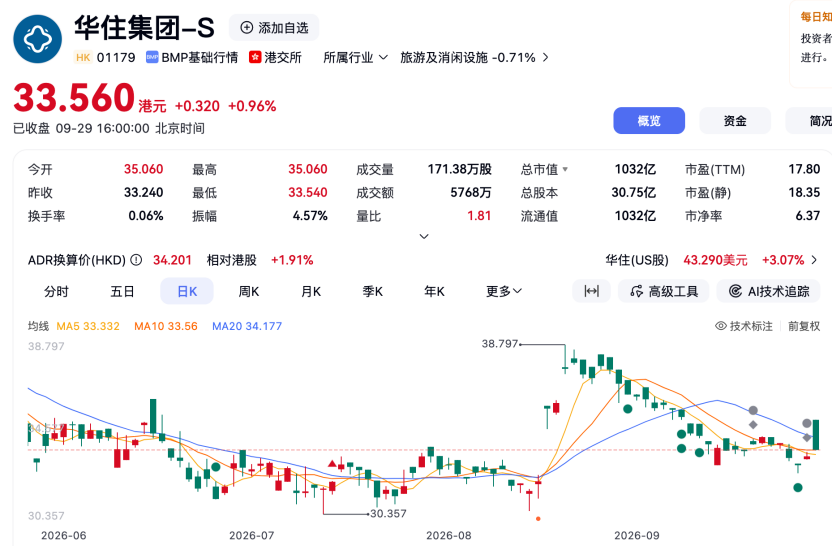
夹在中间的是华住,年内只跌9%(年初至今-9.05%),是消费链里最抗跌的一个,因为市场早就把“酒店业进入低增长、低房价新常态”计入了价格。二季度酒店营业额305亿元、同比增长13.2%,却是在入住率连续第六个季度同比下滑(从81.0%降至79.8%)的背景下,靠日均房价同比提升2.6%至298元撑起来的——但成熟门店同店RevPAR同比下降3.0%,同店入住率下降2.4个百分点,“以价换量”的底色并未改变。瑞银追踪的数据显示,十一黄金周澳门可比酒店平均房价同比降了22%,酒店租罄数量按年减少5间,澳门市场的价格压力可为内地酒店行业的价格战烈度提供一个参照。
华住的报表不算难看:收入71.21亿元,同比增加10.8%,归母净利15.77亿元,同比增加2.1%,但“增规模、降效率”的标签已经贴上——二季度净增322家门店,全年目标新开2200-2300家,增量主要来自加盟扩张,而非存量店提效。国庆对它是利好却谈不上惊喜,节后32至36港元是近期实际交易区间,向上要等房价企稳的确认,向下有短期低点托底。但需注意,机构共识远高于此区间:近90天目标均价49.69港元,花旗47港元、高盛48港元、富瑞51港元、华泰证券55.64港元。华住已上调全年收入指引至4%-8%,并推出三年25亿美元股东回报计划,中期估值修复的空间取决于房价能否真正企稳。
图片来源:百度股市通
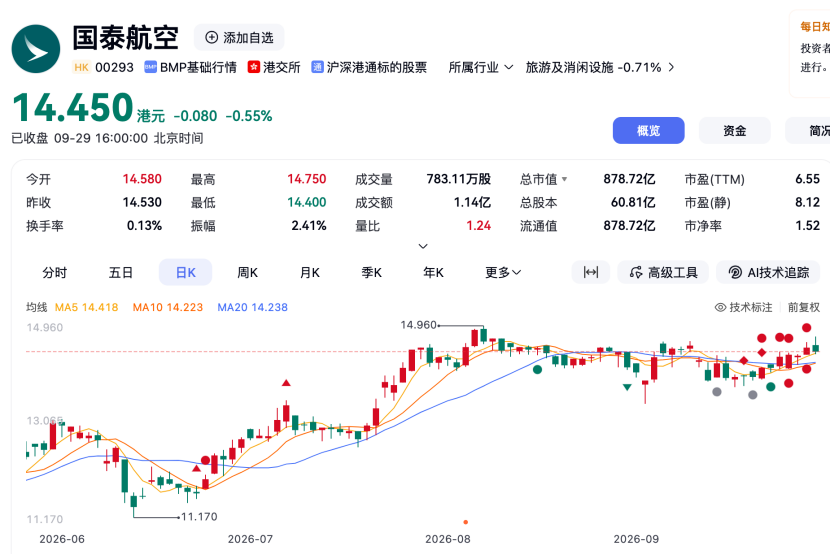
这一轮里唯一的“反例”是国泰航空,年内逆势涨16.25%,中报净利62.43亿港元、同比大增71%,载客量1600万人次(+17.5%),载客率87.5%刷新纪录,客运收益增26.3%、货运收益增23.9%,连常年亏损的香港快运都把亏损收窄到7300万港元,还宣布每股26港仙的中期息。它跟前面几家最大的不同是业绩已经真金白银兑现,不需要靠假期数据去赌预期。国庆期间民航出入境航线预订量同比增约7%,国际出行的恢复是它的主场。它唯一的软肋在成本端——航空燃油价格在4-5月一度冲高至200美元以上,6月以来维持在高位区间,燃油是航空利润最锋利的刀。节后有望向上要突破年内高点14.95港元,油价仍是关键变量。但需注意,机构共识远高于此区间:瑞银目标价19.4港元,分析师平均目标价16.09港元。国泰已承诺投资约1500亿港元用于机队、机舱产品及数字化创新,未来10年计划接收150架新飞机、扩展至150个航点,中期增长空间取决于国际出行需求能否持续消化运力扩张。
图片来源:百度股市通
中国中免是被杀估值杀得最彻底的一个,年内跌超42%,A股市值一年缩水逾800亿元。中报本身不差:上半年营收276.55亿元(-1.76%),归母净利却增19.49%至31.06亿元,上半年毛利率33.90%、同比改善约1.1个百分点,二季度单季毛利率34.32%、同比改善约1.9个百分点,免税业务占比提升带来的利润率修复故事讲得动听。但需注意,少数股东损益从上年同期的+3.07亿元变为-0.62亿元,变相增厚了归母净利润。悬在头上的两把剑始终没放下:海南全岛封关运作已于2025年12月18日启动,“牌照红利”加速退潮,免税专属价格优势被稀释;出境游的高增长又把原本属于离岛免税的客群源源不断分流到海外机场和市区免税店——2026年上半年全国出入境人员3.69亿人次、同比上升10.8%,内地居民出境1.76亿人次、同比上升10.7%。
对中免而言,国庆离岛免税的销售数据就是节后行情的验金石。机构研报指出,海南免税传统旺季在第四季度(国庆+春节备货+冬季避寒客流),中秋3天海南离岛免税购物金额2.31亿元、购物人数3.86万人次,暑期三亚离岛免税购物金额20.74亿元、同比增长8.73%,封关后的政策红利仍在延续。数据若好,46港元附近、20倍出头的估值有修复空间;数据平淡,它将继续在“免税茅”的旧梦里阴跌。
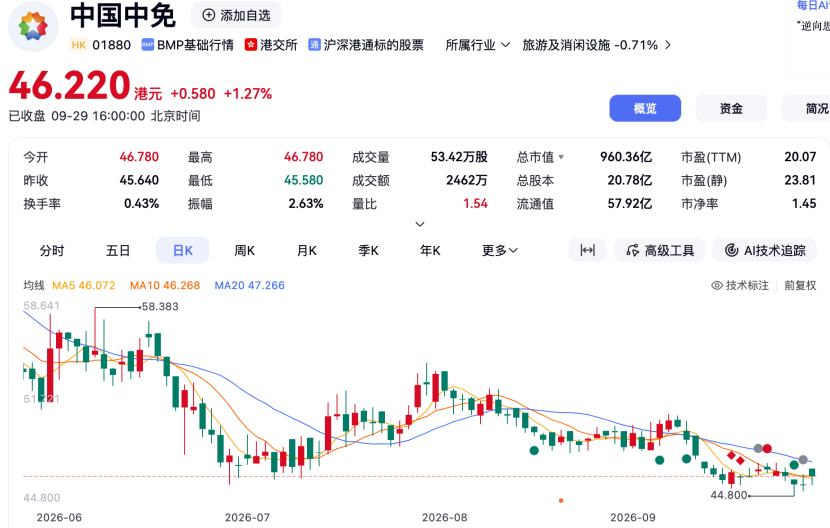
图片来源:百度股市通
把这5只股票摆在一起,节后行情的总纲也就清晰了。大盘层面,美联储9月17日的加息、会后表态偏鹰,30年期美债收益率一度升至5.47%、创逾20年新高,10年期升至19年高位,WTI站上100美元,港股面临的系统性压力并未解除,恒指在24500点附近的震荡格局短期难破。
真正的变量只有三个:国庆期间新鲜出炉的真实数据、10月8日南向资金回归后的态度、以及美联储与油价的下一个方向。因为今年节前已经"预跌"到位,往年那种"节前炒预期、节后卖事实"的剧本大概率不会重演——抛压有限,追高资金同样谨慎,行情的性质更可能是数据验证后的结构性修复,而非普涨。
假期是消费的盛宴,却是资本的试金石。21.3亿人次在路上流动,港股的K线却在重新丈量每一分消费的含金量。数据好看不等于股价好看:热闹的预订数字背后,是客单价的下滑、是房价的同比回落、是票房的缩水预期。当人流与钱流出现分离,港股这面镜子照出的,正是中国经济从高增长转向高质量途中最真实的温差。(作者|李婧滢,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享