这家房车股不到半年翻了11倍

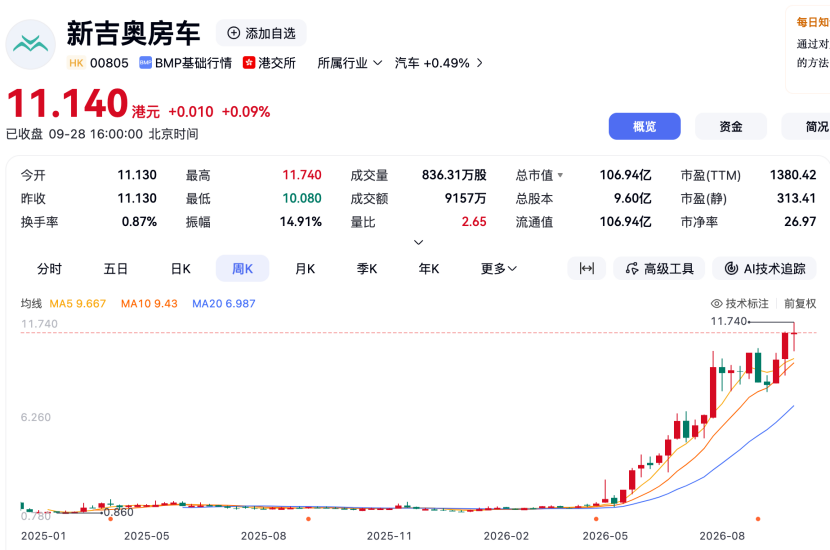
9月下半个月,新吉奥房车的股价图被人按下了"快进键"。此前走势平静的盘面上,买盘突然密集涌入,9月25日下午股价在极短时间内被急速拉升,最终收涨22.64%,报11.13港元,创下上市以来新高,而全天成交额仅约3472万港元,换手率只有0.37%——这是一场"轻量级"的狂欢:参与的人不多,却把股价推上了从未抵达过的高度。放眼望去,这场上涨其实从4月底就开始预谋。
图片来源:百度股市通
政策东风为何偏偏吹向它?营收稳了,但利润塌了
拉升的直接催化剂是9月18日国务院办公厅转发的文旅部等十部门《关于促进房车消费的若干措施》(国办函〔2026〕82号)。文件从提升房车供给质量、优化登记报废管理、保障通行停靠、加强营地建设、完善租赁服务、加大金融支持等七个方面,系统性打通房车消费堵点。新吉奥房车回应称,新政标志着房车产业正式从"政策培育期"迈入"消费激活期"。这并非政策第一次点名房车——8月31日,商务部等七部门《关于推动商品消费扩容升级的实施意见》同样明确提出支持房车露营等新业态。
抛开股价,公司的底色其实相当"纯正":创始人缪雪中17岁进吉利、28岁成为全国最年轻的整车企业CEO,2014年以169.52万元收购澳大利亚老牌房车品牌Regent,走了一条"先外后内"的路。公司依托浙江桐乡智造基地与澳大利亚组装基地的协同,旗下Snowy River、Regent、Newgen三大品牌在澳新房车市场市占率稳居前列,是A股和港股中最"纯正"的房车政策受益标的。
8月31日披露的中报显示,上半年营收4.73亿元,同比增14.9%——营收稳住了;可归母净利润只有660.9万元,同比暴跌78.47%。公司对此表示,自营店扩张推高销售开支、新车型促销定价拉低毛利率、汇兑收益减少。也就是说,这是在用利润换销量。
截止9月28日收盘,公司市盈率(TTM)高达约1380倍,市净率26.97倍,市值107亿港元,归母净利率却只有1.4%。以半年为观察窗口,公司的营收支柱稳得住:2024年上半年营收4.22亿元,2025年上半年4.12亿元,2026年上半年4.73亿元——一路小幅爬坡,最新一期同比还增长了14.9%。但同一根时间轴上,归母净利润却在一路塌陷:从2024年上半年的约4000万元,降到2025年上半年的约3070万元,再到2026年上半年的660.9万元,同比暴跌78.47%。营收和利润之间就这样劈开了一道越来越宽的"剪刀差":过手的钱越多,赚到手里的却越来越少。
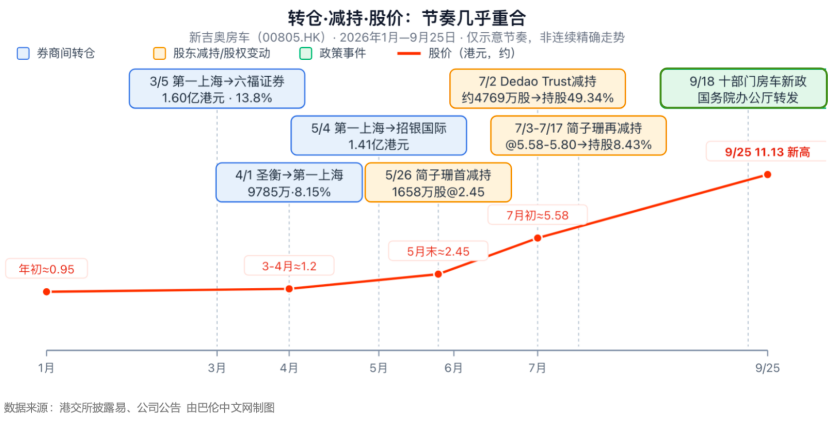
如果说估值离谱还能用"政策叙事"解释,那么另一组数据,把问题引向更微妙的层面。今年2月到5月,公司发生了多次大规模的股份转仓:3月5日,股东将股票由第一上海证券转入六福证券,转仓市值1.60亿港元,占比13.80%;4月1日,股票由圣衡金融转入第一上海证券,转仓市值9785.25万港元,占比8.15%;5月4日公告又从第一上海转入招银国际,转仓市值1.41亿港元。股份从一家券商搬到另一家券商,往往意味着交易账户的更替、筹码的重新归集。当然,转仓本身并不稀奇:2025年9月23日,同一批筹码还曾从第一上海反向搬回圣衡金融(6103.51万港元)。真正值得警惕的不是"有没有转仓",而是转仓最密集的窗口,恰与股价最陡峭的窗口重合。
更值得玩味的是股权层面的动作。5月4日,控股股东Snowy.M Holdings以场外方式向独立第三方简子珊转让1.55亿股(占已发行股份约16.15%),持股比例从70.46%降至54.31%,而简子珊在转让前并未持有任何股份。随后的故事更具戏剧性:从5月26日起,简子珊开始分批减持——5月26日卖出1658万股,每股作价约2.45港元;6月23日,以每股均价4.0251港元减持了740万股;7月初以约5.58港元卖出600万股;7月中旬又以约5.80港元继续卖出,持股比例一路降至约8.43%。仅这几笔公开披露的交易,套现金额已超过1亿港元。同一时期,控股股东阵营的Dedao Trust也在7月2日减持约4769万股,持股降至约49.34%。
为什么财报平淡,股价却从1港元一路涨到11港元?
严格说,这轮行情并非"4月起匀速爬坡":2025年1月公司以1.27港元上市、首日即破发,此后一路阴跌,2026年初股价只剩约0.95港元。4月1日,公司因2025年年报"卡壳"短暂停牌;4月23日年报披露、4月24日复牌,复牌当日上涨6.4%。之后股价从1港元区间起步,5月末约2.45港元,7月初约5.58港元,9月25日冲到11.13港元。财报这么一般,资金为什么愿意一路抬轿?
市场买的是预期,不是报表。财报记录过去,政策定价未来。8月31日商务部等七部门意见、9月18日十部门措施接连落地,每一份文件都在往叙事里加柴火;而中报利润暴跌78.47%那天,市场几乎没有因此抛售——业绩利空已被"免疫",资金只看政策脸色。而它恰好站在一个"纯正且稀缺"的位置上。A股和港股里,把房车当唯一主业的上市公司几乎没有,政策利好无处分流,资金只能聚焦这一只。叠加2025年1月才上市、市值一度不足十亿的次新小盘属性,天然是资金博弈的温床。
低流通盘又把这把火烧得更旺。控股股东及其一致行动人持股一度超过70%,真正在外面流通的筹码很少;9月25日换手率仅0.37%,意味着全天易手的股份不足总股本的千分之四——少量买盘就能撬动大涨。转仓与场外转让,本质是在极小的流通盘里重新分配筹码。
而这一次,"故事"并不全是空气。年报复牌后,市场开始聚焦年报里的积极因素:截至2025年末在手订单1751辆、价值约4.8亿元,相当于2025年全年营收的一半以上;到2026年6月末,在手订单进一步增至1852辆,Snowy River合约价值约1.17亿澳元(折合约5.46亿元);2026年一季度澳新单月订单量同比增幅接近90%。除此之外,2025年10月公司向国际房车巨头THL发出收购要约(涉资约3.38亿新西兰元、折合约14亿元人民币),被解读为从"出口商"向"全球品牌运营商"跃迁的关键一步;中国智造基地4月、5月连续刷新单月产量纪录,欧洲市场计划下半年发布——产能、订单、收购、出海,四条线同时铺开。
最微妙的还是筹码本身。4月停牌当天转仓、5月控股股东把16.15%的股份场外"让渡"给一个此前零持股的自然人、随后新老股东在股价爬坡中分批套现——在极低流通盘里,每一次转让都意味着新资金入场、新账户接手,卖压被"定向消化"。控股股东阵营(缪雪中关联方)持续减持,也从侧面说明了连最了解公司的人,都在股价狂奔途中下车。
站在9月28日收盘11.14港元的位置,把机构的估值口径、市场评论与筹码事实放在一起看,方向其实并不模糊——短期内政策余温未散、低流通盘未变,惯性冲高仍有可能,但那是资金博弈的行情,而上方空间有限,下方的"扳机"却不止一个。
对此,机构层面的数据并不含糊。证券之星估值模型截至9月28日给出的相对估值区间为9.03—9.98港元,并明确标注"综合基本面各维度看,股价偏高"——这意味着现价已高出其估值上沿约12%。行业专家也指出,房车市场增长率有限、竞争激烈且同质化严重、行业集中度低,短期内难以大幅提升收入和利润;这个行业底色,至今没有根本改变。(作者|李婧滢,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享