这八家银行评级被上调,国际评级机构看到了什么

国际评级机构正在重新评估中资银行的信用状况。
9月16日,标普全球评级集中上调交通银行、浦发银行、民生银行和华夏银行的主体信用评级,同时将中信银行评级展望由“稳定”调整为“正面”。此前,惠誉已上调浦发银行和兴业银行的长期外币发行人主体评级,并提高招商银行、中信银行、浦发银行、兴业银行和光大银行的生存力评级。9月15日,穆迪还将中信银行长期外币存款评级由Baa2上调至Baa1。
至少八家全国性银行被纳入这轮正向调整。
八家银行获得上调,理由各异
标普此次集中行动的起点,其将中国银行业国家风险评估从第6组调升至第5组,并把中资银行评级的基础锚点由bb+提高至bbb-。这个锚点是评估单家银行信用状况的起点。行业风险评价提高后,多家银行即使经营数据没有突然变化,也会获得更高的评级基础。
标普认为,中国在科技、产业链和财政资源方面的积累,提高了经济抵御内外部冲击的能力。2025年至2026年,政府向国有银行和保险机构补充约1100亿美元资本,也增强了金融体系承担转型成本的能力。
惠誉的调整则同时关注政府支持和银行自身实力。
对浦发银行和兴业银行,惠誉提高了主体评级,强调两家银行在上海、福建及全国金融体系中的重要性上升,必要时获得及时支持的可能性较高。对五家股份行上调生存力评级,则主要基于信贷扩张更加克制、影子银行和委外投资敞口下降,以及风险透明度改善。
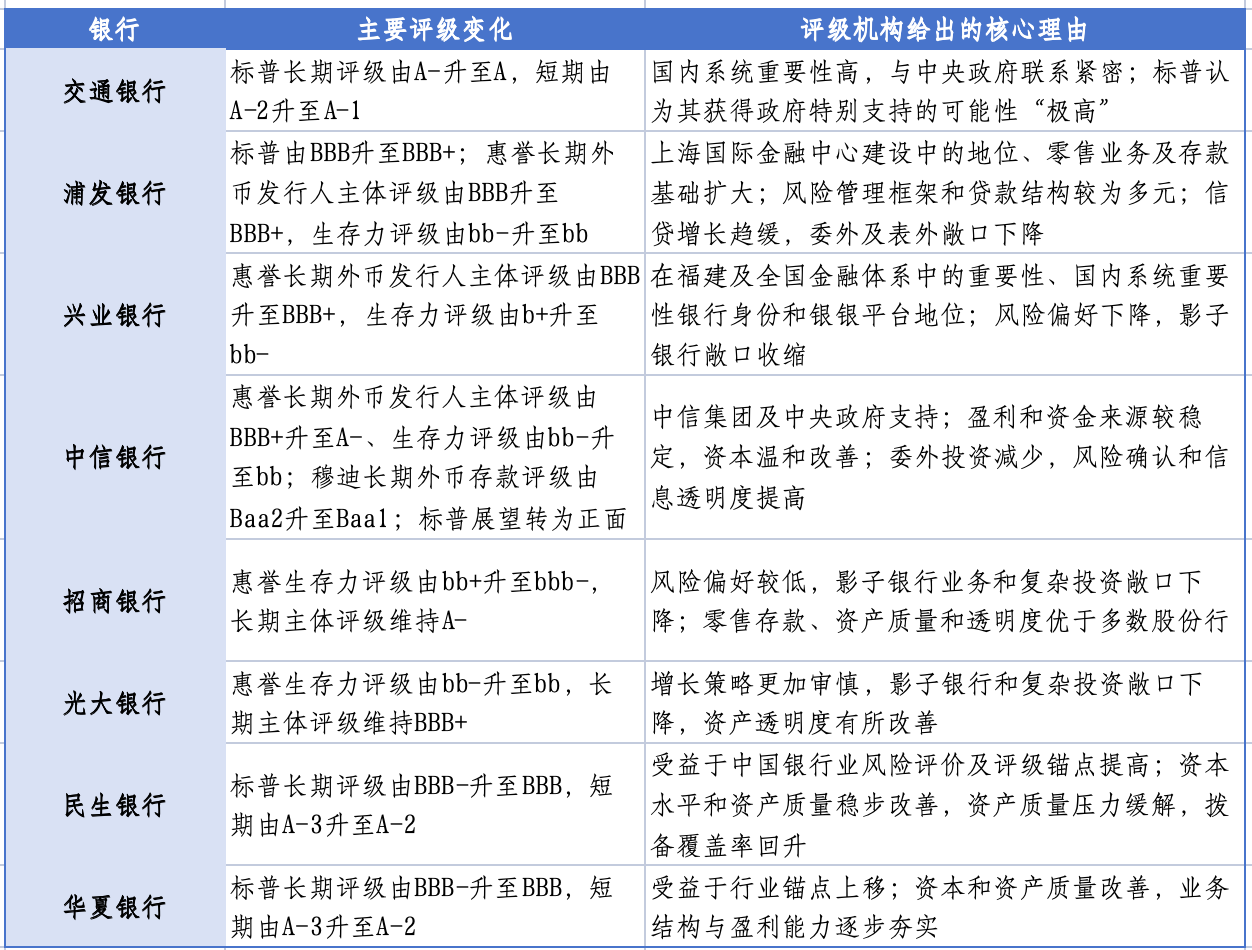
总体来看,八家银行大致对应三类逻辑。交通银行、民生银行和华夏银行的评级调整带有更明显的标普行业重估背景,其中民生、华夏也获得了资本和资产质量改善的个体评价;浦发银行和兴业银行同时获得政府支持和自身信用改善的确认;招商银行主体评级未变,但生存力评级升至bbb-,在此次惠誉涉及的五家股份行中最高,更能体现剔除政府支持后的独立信用实力。
中信银行获得三家机构连续确认,覆盖主体评级、生存力评级、存款评级、基础信用评估和评级展望。不过,评级机构仍把中信集团和政府支持放在重要位置,并将类信贷资产、非存款融资依赖和资本缓冲列为约束。
评级机构的五个判断
评级报告中还有几项更具行业意义的表态。
首先,惠誉已经把中国银行业展望由“恶化”调整为“中性”。其判断是,净息差压力开始缓和,银行仍在积累资本缓冲,国内流动性充裕,风险偏好较前几年下降,能够部分抵消融资需求偏弱、居民信心不足和房地产调整的影响。系统性信用恶化的概率有所下降。
其次,信贷增长放缓在评级机构眼中正在成为信用利好。惠誉多次肯定中型银行降低增长意愿,因为在融资需求不足、贷款收益率偏低的环境下,控制扩张可以减少低收益和高风险资产投放,降低资本消耗。
第三,影子银行风险下降,是本轮上调中反复出现的微观依据。惠誉在评价五家股份行时,均提到委外投资、非标资产、表外理财或复杂投资敞口下降。但其同时警告,中型银行相关敞口仍然偏高,可能扭曲资本、资产质量和流动性指标,透明度与大型国有银行仍有差距。评级机构认可的是风险下降,并未宣告问题已经出清。
第四,股份行的主体评级仍然高度依赖政府支持。惠誉明确表示,即使五家股份行的生存力评级获得提高,其长期发行人违约评级仍主要由政府支持预期驱动。换言之,这些银行自身的信用能力有所改善,但尚未完全达到主体评级显示的水平。
第五,银行业内部的信用分化可能继续扩大。惠誉认为,如果其他银行能够持续压降影子银行敞口、提高信息透明度、保持资产质量并增强资本缓冲,未来仍可能出现更多生存力评级上调,中国银行业经营环境评分也存在继续改善的空间。与此同时,金融体系中最大的风险仍集中在规模较小、透明度较低、通常没有国际评级覆盖的银行。
评级机构也给出了反向调整的条件。如果银行重新追求高速扩张,委外投资和表外理财再次增加,资产质量明显恶化或资本缓冲持续下降,评级就可能下调。以中信银行为例,惠誉列出的负面触发因素包括恢复激进增长、复杂投资扩张,以及核心一级资本充足率持续降至8.75%以下等等。
综合三家机构的表态,这轮评级上调主要说明中国银行业的系统性尾部风险下降,重要银行获得外部支持的确定性增强,部分股份行的风险偏好和资产透明度也在改善,但银行之间的信用差异仍然存在。(作者|蔡鹏程,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享