行情不好,四方精创撤回一个IPO

9月17日深夜,四方精创(300468.SZ)在港交所挂出一则公告:经考虑包括当前市场状况在内的多项因素,公司决定延迟H股全球发售及上市。这距离原定敲钟的9月22日只剩五天,而招股恰在当天刚刚结束——公开发售超购约5.8倍,郑志恒、李家杰全资持有的Successful Lotus等四名基石投资者,已合计锁定了约1.2亿港元的筹码。
一切看起来都"还在推进",然后被按停了。公司没有说"终止",只说"延迟"。申请股款连同1%的经纪佣金、各项交易征费,不计利息、分毫不差地退还;尚未印出的股票证书,也不再交付。什么时候重新上车?公告的答案是五个字:"正在审慎评估。"
冰火交织,撤退正在变成一种有章可循的选择
2026年前8个月,103家企业在港交所上市,IPO募资3422.5亿港元,同比增长154%,是2024年全年的近四倍。中际旭创一家就募了614.22亿港元,刷新港股近七年的单笔纪录。截至9月15日,年内108只新股合计募资3641.76亿港元,规模排在全球主要交易所前列;其中34家是A股公司,把"赴港上市"从口号变成了集体行动。
但同一份统计里,这108只新股已有82只跌破发行价,破发率超过七成。更刺眼的是这条曲线的斜率:上半年首日破发率还只有12%,是近五年低点;7—8月跳到近四成;9月开头的希音、梅卡曼德、麦科田、江波龙四只新股,全部破发——100%。麦科田超购435倍,散户抢得最凶,首日暴跌42.9%;江波龙H股比A股便宜约四成发行,还拉来传音、联想、TCL等14家产业巨头当基石,首日照样没站住。
一边是募资额创下五年之最,一边是破发率三个月从12%升到100%。一级市场的锣鼓喧天,和二级市场的血流成河,同框出现在2026年。四方精创就是在这个割裂的节点,做了那个"不敲锣"的决定。
四方精创不是孤例。7月8日,永康控股宣布撤回IPO。它比四方精创更"幸运"——公开发售孖展超购高达6370倍,打新资金挤破了门槛。但公司还是在上市前夕全额退款、原地解散了发行。公开发售热成这样还撤,问题只能出在另一个环节:国际配售谈不拢,价格谈不拢。
3月27日,同仁堂医养在上市倒计时三天时叫停,当时孖展认购只有4.85倍,冷得透明。三个月后它把发行价下调约25%重启,公开发售认购倍数回升到251倍,结果上市首日低开13%、盘中跌超40%,上市首周腰斩。证券时报这个故事提醒所有想"等风来"的公司:窗口未必会变好,只会变得更挤。
此外,还有三只松鼠、拉卡拉、玲珑轮胎、科泰电源——年内超过10家A股公司公告终止H股发行;老乡鸡五年间五次冲击IPO,2026年1月递交的港股招股书于7月8日再度失效;首钢朗泽因一纸诉讼在登记招股章程后被迫刹车。把镜头拉远看,"上市前夕撤退"在2026年已经从极少数个案,变成了一门有章可循的机制——企业不再把上市当成单向门,而是握着一把可以随时回撤的钥匙。
168倍与16港元之间的悬崖
回到四方精创自己。A股给它的动态市盈率是163倍(TTM口径约181倍)。这份估值买的不是今天的利润,是"稳定币概念"、"数字人民币跨境试点核心标的"的题材想象。而H股发行价上限16港元,按发行期汇率折算,比A股便宜约三成。
三成折价,放在往年算"诚意",放在2026年不够看。胜宏科技折让46%发行,江波龙折让40%,澜起科技折让40%——龙头们把价格压到A股腰斩附近,上市后依然跌跌不休。市场人士直接点破:16港元对应A股只折让约27%,"这么贵的发行价无人敢买"。
结构上也不给力。这单发行没有绿鞋机制,公开发售只占10%,成败全看国际配售;公开端超购5.8倍,放在动辄数百上千倍的2026年,几乎是冷场。市场普遍猜测:招股结束后才叫停,大概率是国际配售认购不足,或机构报价低到公司无法接受。
再看基本面。2026年上半年,四方精创营收3.53亿元、同比增长14.88%,归母净利润却只有3634万元、同比下滑17.33%,扣非后下滑19.17%——增收不增利。前五大客户占了86.5%的收入,最大单一客户一家就占52.7%。海外收入占比超过八成,又高度集中于香港一地。一个盈利薄、客户集中、故事靠"数字金融"想象撑着的公司,在港股这个"看现金流、看股息、看确定性"的考场里,168倍市盈率的作文题,答不动。
但A+H架构给它的底气。它在A股有融资通道,账上现金充裕,上半年经营现金流还是正的。它不像那些"不上市就活不下去"的纯港股IPO公司,把上市当续命。对一个不缺钱的公司,延迟发售只是放弃一笔不划算的买卖,而不是输掉生存。
而消息传回A股,最先坐不住的是8.4万户股东。"会不会跌停?"是问得最多的一句。市场上骂声不断,"吃相难看"——招股都结束了才叫停,打新手续费不退;有人冷嘲,"A股跌成这样,16港元谁要,8港元还差不多。"也有人说了句公道话:"四方停止港股上市是明智之举,看看江波龙把A拉胯。"
但市场的真实反应,比情绪冷静得多。叫停后的第一个交易日,四方精创A股几乎平开平走;到了原定挂牌的今天(9月22日)早盘,反而上涨4.41%至22.96元。这个反直觉的走势,恰恰说明A股股东真正怕的从来不是"上不了市",而是"16港元上市后,A股向H股比价靠拢"。江波龙的教训就在眼前:H股折价40%上市后跌跌不休,A股也被拖进阴跌。何况A股年内已跌超四成、近一年跌去约六成,大股东益群集团还在中报窗口减持了423万股。对这样的股票,少一个利空,就是利好。
供给的闸门没关,但资金变挑了
四方精创的一小步,可能是港股IPO供给节奏的一个节点。先看总量,截至8月31日,港交所处理中的上市申请有501宗,排队企业里105家来自A股。港交所刚把合资格新上市申请的有效期从6个月延长到12个月——用规则给"等待"留出了位置。高盛给出了600亿美元募资的全年预测。硬科技与AI龙头的上市潮,远没到退潮的时候。
变的是结构。"主动叫停"本质上是一堂由市场强制开讲的定价课。德勤中国资本市场服务部全国上市业务主管合伙人纪文和说:如果不能达到预期效果,换种融资方式反而是对股东负责的理性选择,"这并不是港股吸引力下降,而是企业综合考虑估值、成本、融资环境等多重因素后作出的务实决策"。上海正策律师事务所律师董毅智则点破了资金的真相:"IPO供给快速放量后,市场资金并不会平均分配,只会追稀缺、确定、有流动性的那一小部分项目。"
协纵管理咨询集团联合创始人黄立冲的说法最锋利:现在港股IPO不是简单"太热"或"太冷",而是"极度分化"——"强项目会被抢,弱项目会被砍,中间项目最容易破发。这反而说明市场在恢复定价功能,只是这个过程对发行人和打新资金都没那么舒服。"
对供给节奏而言,这或许意味着三个趋势:其一,发行定价向港股真实水位回归。"参考A股估值定价"的老路走不通了,机构只按现金流和确定性出价。田利辉说港股已从齐涨共跌转向极致分化,"选股能力远比择时重要"——对发行人同样成立:先想清楚自己值多少钱,再谈上不上。
其二,A+H的"撤退期权"被激活。A股公司赴港,从必答题变成可选题——窗口不好就回A股等待。这是双重上市结构天然附带的择时价值,四方精创只是把它用得比较彻底的一个。只要A股通道还在,这类"延迟"就不会伤筋动骨,反而会成为常态。
其三,供给总量不减,但"敢上"的门槛抬高。德勤中国华南区主管合伙人欧振兴预计,下半年市场筛选标准会更严格,中小型企业或会暂缓上市,等待更合适的窗口。港交所的锣还会一直响,但敲锣的人会越来越挑剔。
A股的走势本身就是四方精创叫停H股的"第一份证词"。四方精创2025年12月24日递表港交所时的股价为39.33元、市值208.7亿元;如今22.76元、120.63亿元,年内跌去约41%。当一个公司的A股"锚价"自己在半年内贬值四成,H股16港元的定价在机构眼里就更没有说服力。公司选择在9月17日叫停,与其说是"审慎评估市况",不如说是在A股替它做完压力测试之后,做了一个顺水推舟的决定。
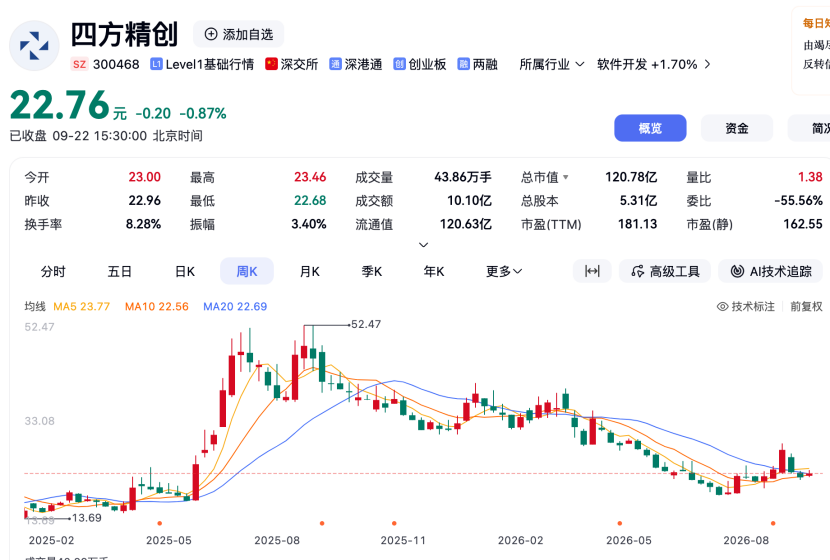
图片来源:百度股市通
9月4日涨停那天追进去的股东,如今大约套牢两成。这个故事最现实的一面是:168倍的市盈率是题材给的,题材退潮时,它也会一分不少地收回去。四方精创躲掉了H股的破发,但A股的估值修复,才刚刚开始。(作者|李婧滢,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享