万国黄金集团投资分析

一、金岭矿的基本信息
万国黄金集团(以下再简称为“万国黄金”)旗下有三个矿山:一是位于所罗门群岛的金岭矿(金矿),露天开采,持有88.2%权益;二是位于江西省的新庄矿(铜铅锌多金属矿),地下开采,持有100%权益;三是位于西藏的哇了格矿(铅银矿),露天开采及地下开采,尚未投产,持有51%权益。
其中,金岭矿为万国黄金的核心矿山。
1、金岭矿的权益比例
2020年4月30日,万国黄金完成收购祥符金岭有限公司的77.78%权益,其持有金岭矿的90%权益。
2024年10月9日,万国黄金完成收购祥符金岭有限公司的另外20.22%权益,从而持有祥符金岭有限公司的98%权益及金岭矿的88.2%实际权益。
2、金岭矿的位置与交通
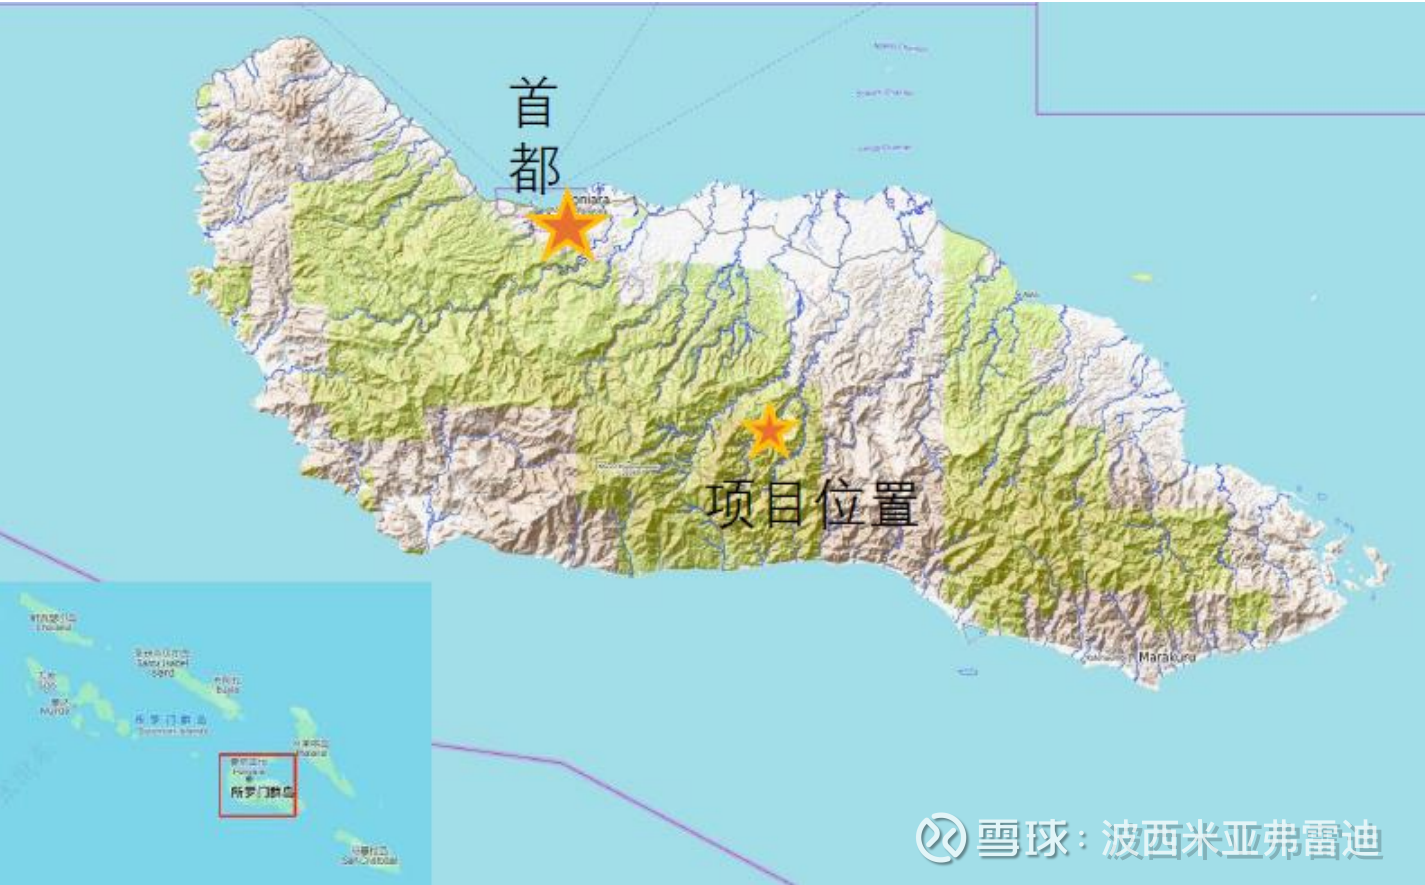
金岭矿位于所罗门群岛瓜达尔肯耐尔省南东部,从矿区到首都荷尼阿拉亨德森国际机场全程水泥与柏油公路,全程约30公里交通便利。
项目地理位置示意图:
3、金岭矿的矿权组成
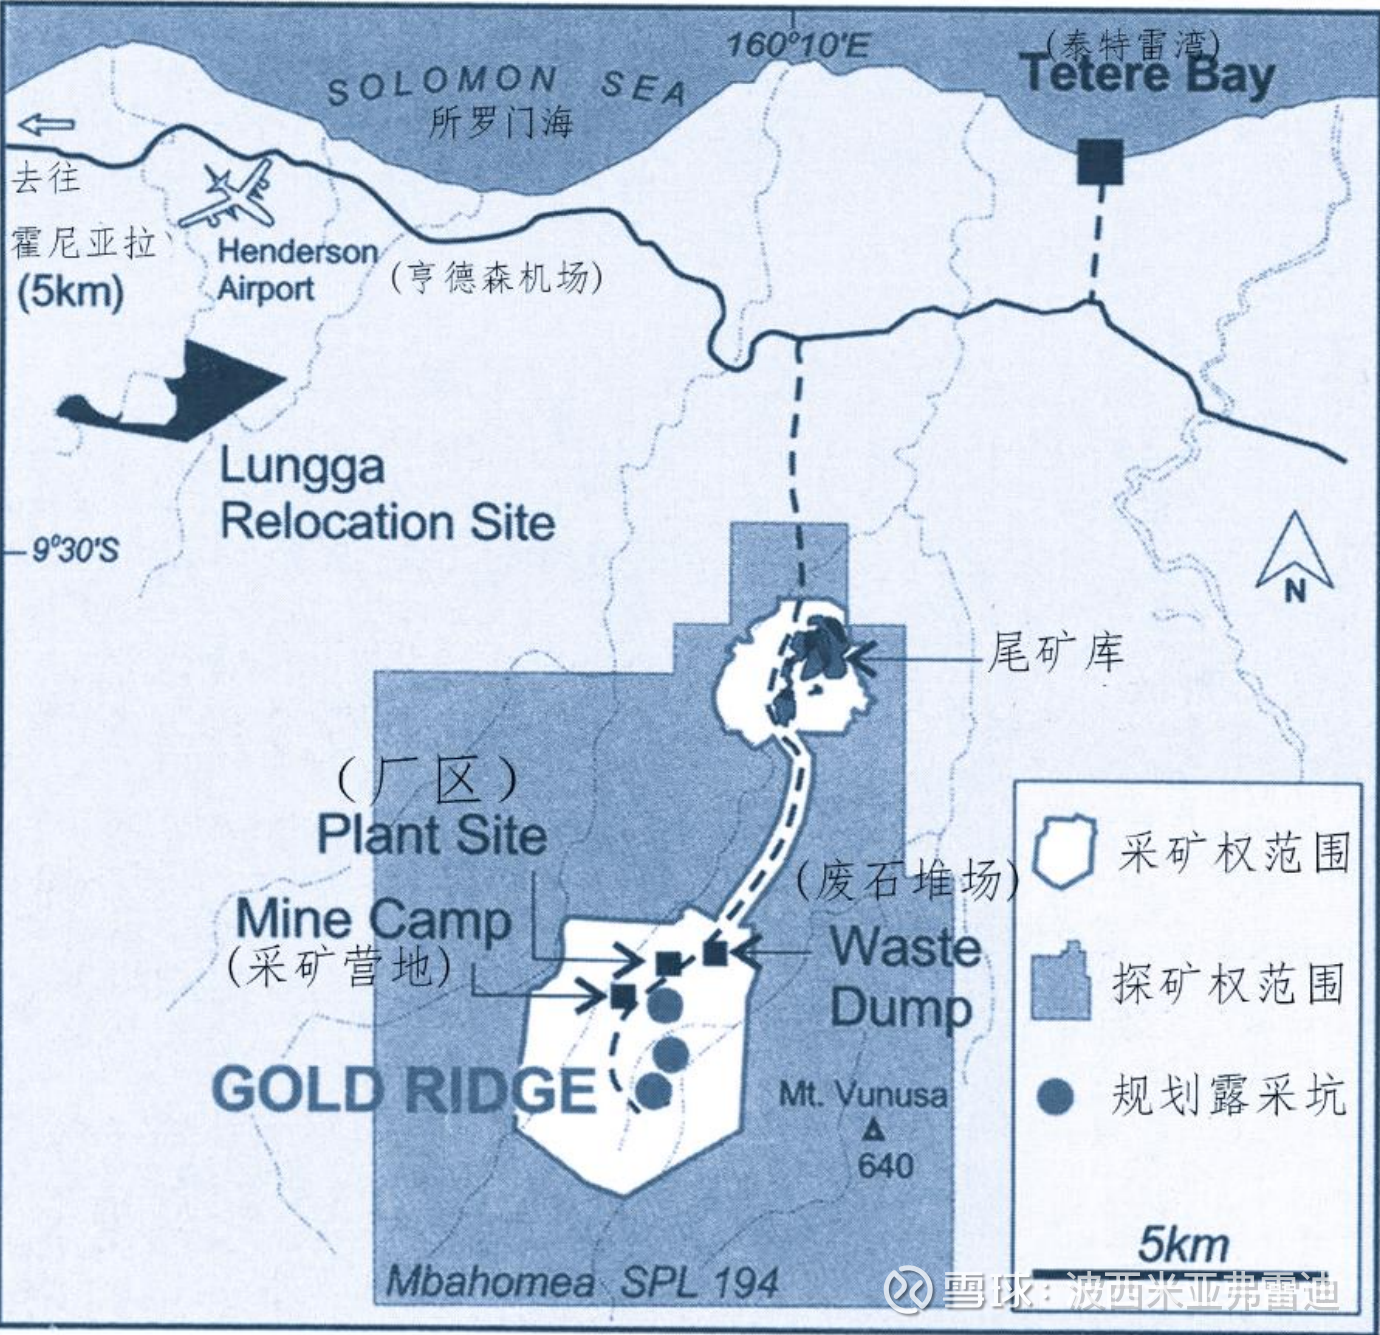
矿权由30km²的采矿权和周围130km²的探矿权组成,已形成5个采坑,分别为:Valehaichichi、Charivunga、Namachamata、Kupers和Dawsons。
交通、矿权及主要设施示意图:
4、金岭矿的矿区地质与矿化
金岭金矿床总长约2.4km,宽约0.5~0.8km,主要矿体赋存于0~600m标高之间,最小埋深0m,最大埋深约400m,可分为5个矿化域,从北至南分别命名为 VAL、NAM、CVG、KUP和DAW。其中VAL、NAM、KUP和DAW矿化域的金矿化体均出露地表,矿化体埋藏深度介于0~200m之间。CVG矿段分布于NAM矿段和 KUP矿段之间,矿体埋藏较深,主要矿化体分布于地表以下200~400m深度之间。
该区矿床是一个赋存于广泛火山碎屑岩系中的低硫化型浅成低温热液金矿床。
5、金岭矿开采方式及目前产能
金岭矿于2022年8月开始堆浸厂试生产,并从2023年1月1日开始浮选厂试生产。
金岭矿采用露天开采方式,矿石经公路运输至指定区域。矿石按其性质进行分类,采用堆浸法与“重选+浮选”联合工艺的双流程生产模式进行加工处理。
目前金岭矿通过堆浸与浮选厂以金锭及精矿形式进行回收,其中堆浸工艺专门处理低品位矿石。
2024年,新增磨矿设备及Knelson重力选矿机的安装工作已完成并投入运行。
根据2025年中期报告,截至2025年6月30日,随着选矿厂新安装500立方米浮选机组,每日处理能力已由约9,000吨逐步提升至12,000至13,000吨。
根据2025年报,截至2025年12月,浮选处理能力已达到并超过每日12,000吨。
金岭矿的采矿及钻探作业,均委托给独立第三方承包商进行。
6、金岭矿的资源量和储量
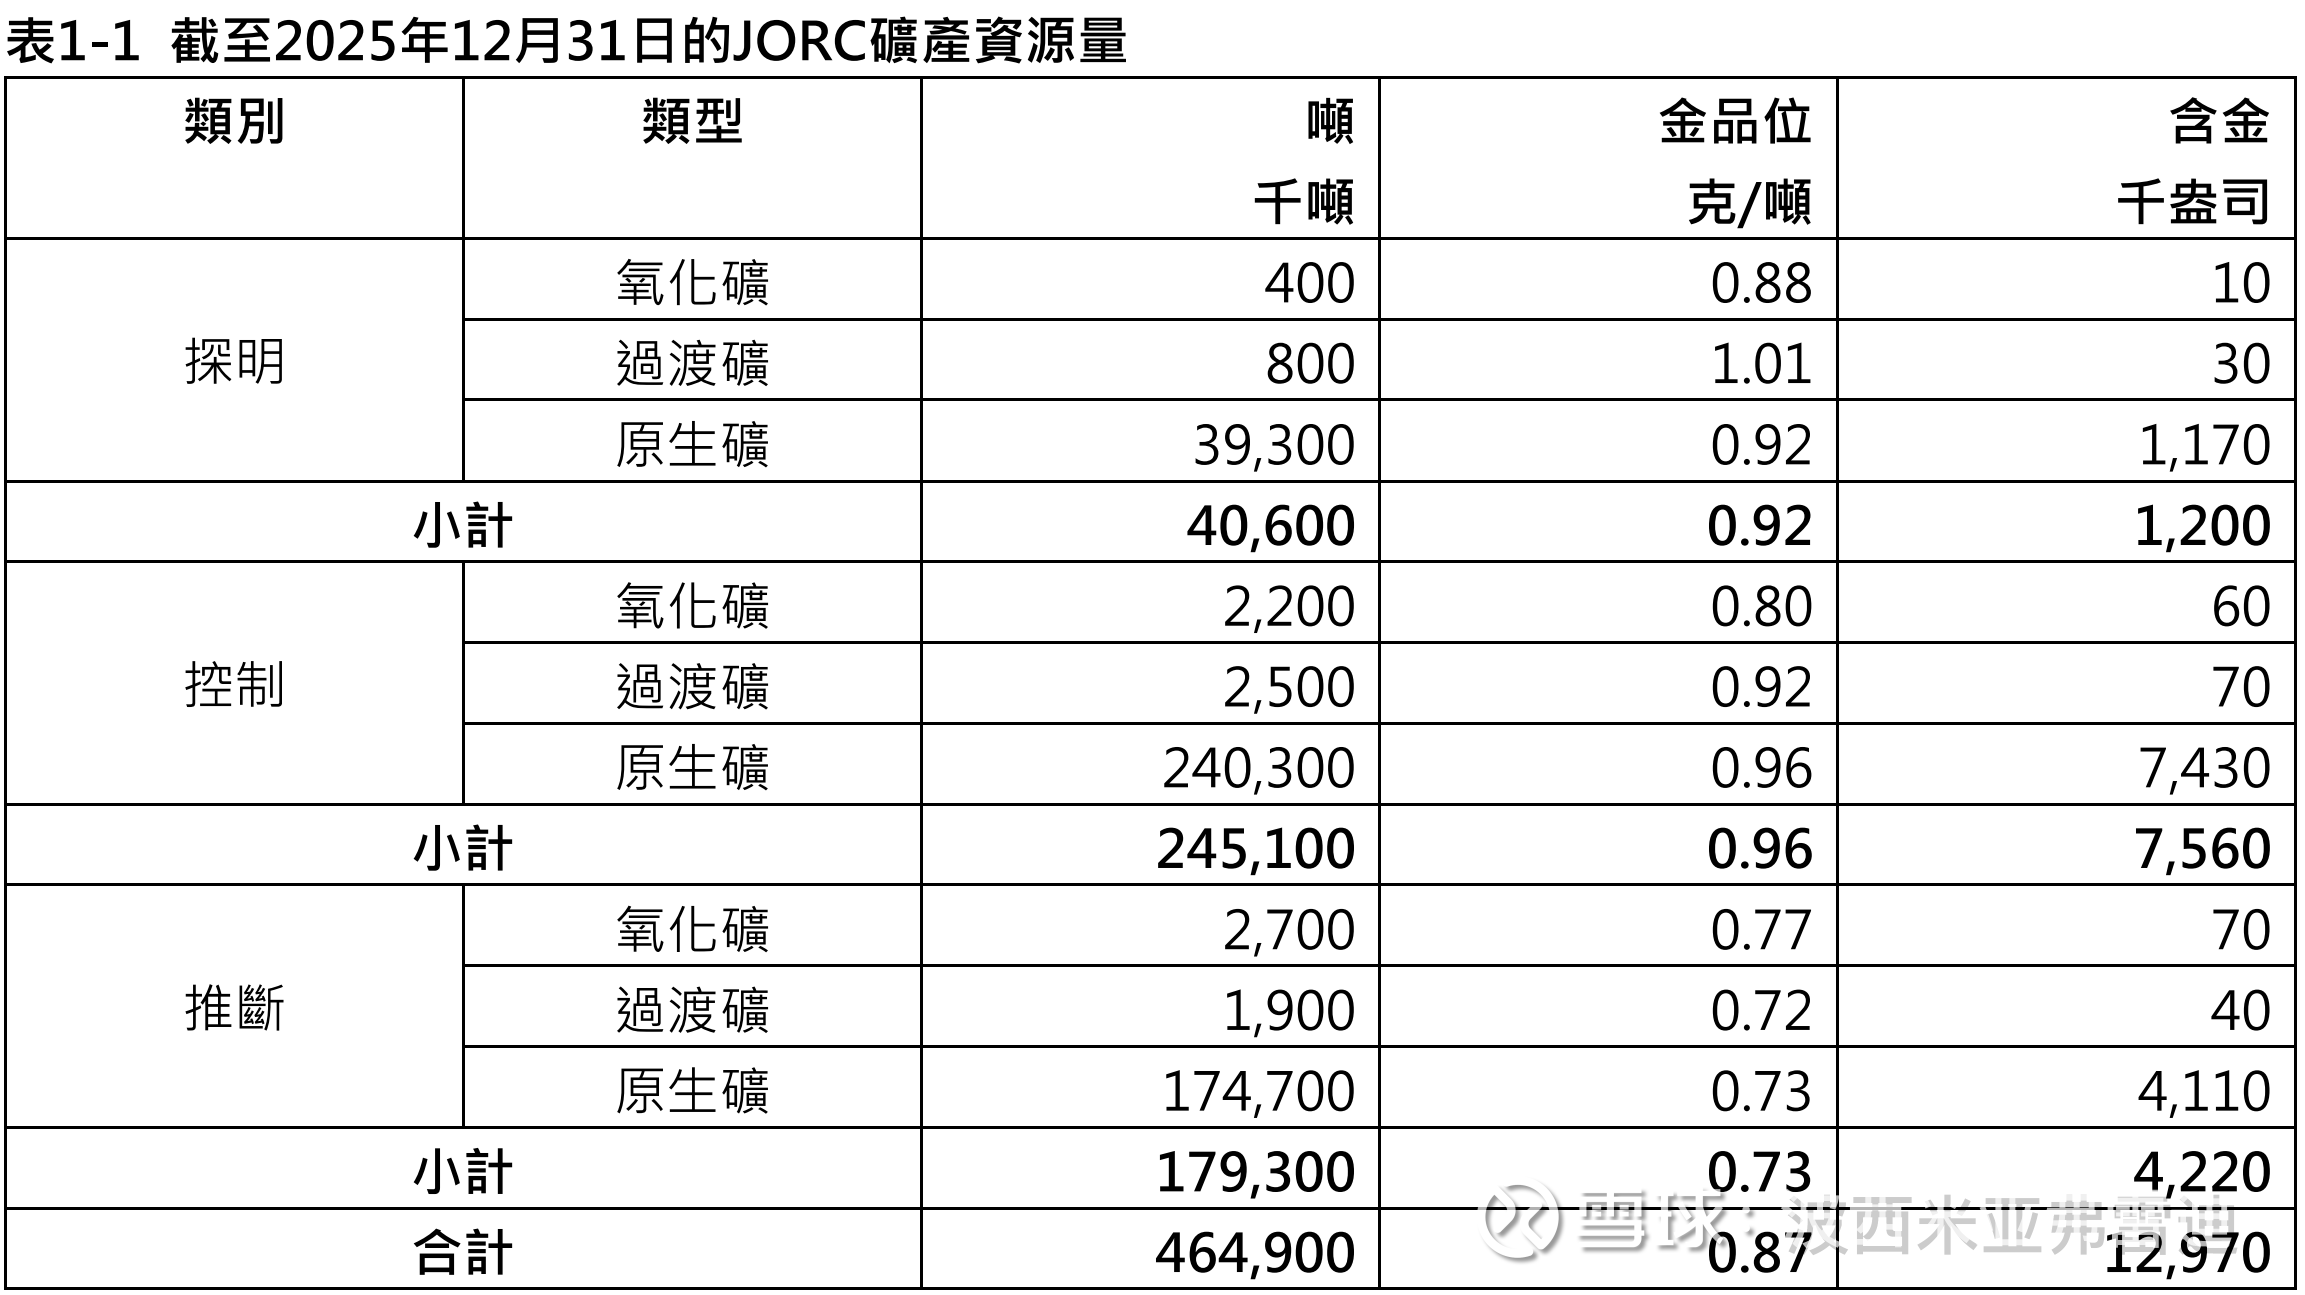
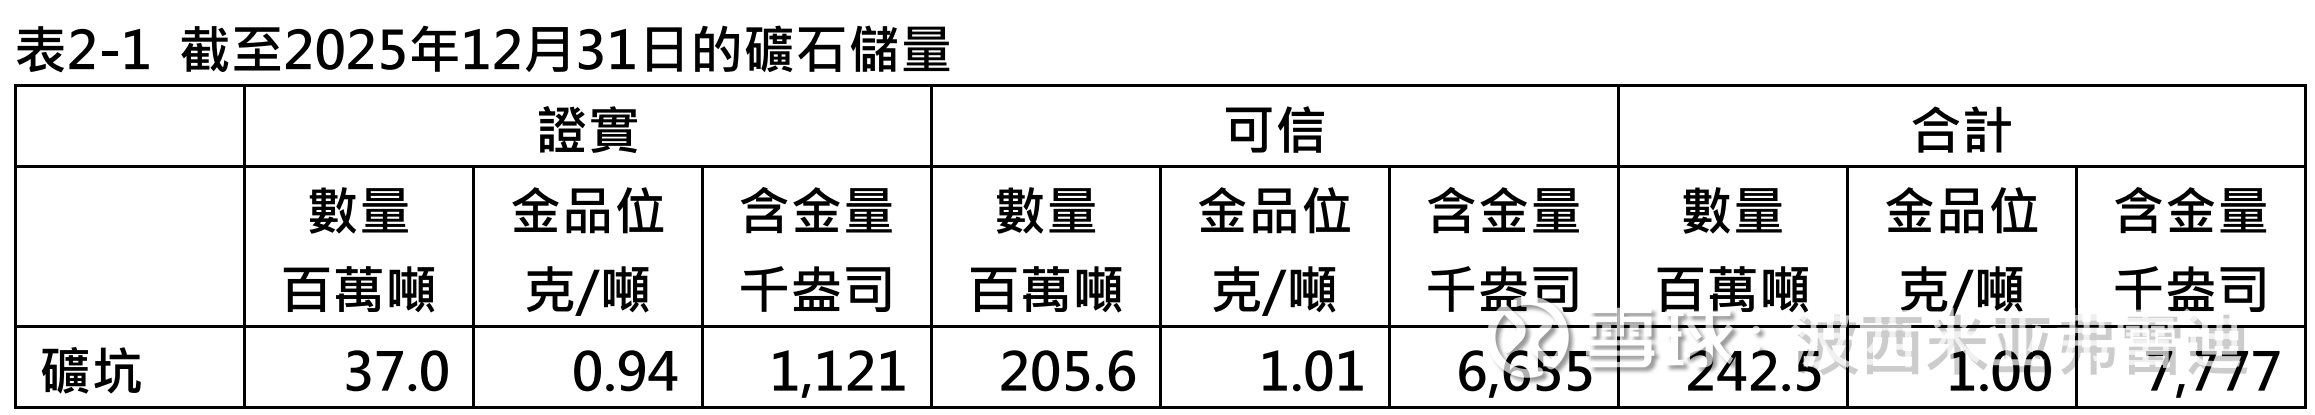
万国黄金于2026年3月15日发布金岭矿资源量和储量更新公告,更新后的截至2025年12月31日的黄金资源量为403.4吨(边际品位下降到氧化矿 0.23g/t、过渡矿0.26g/t、原生矿0.26g/t),较截至2024年12月31日的黄金资源量224.5吨增长79.7%;更新后的截至2025年12月31日的黄金储量为241.9吨(边界品位下降到氧化矿 0.23g/t、过渡矿0.28g/t、原生矿0.28g/t),较截至2024年12月31日的黄金储量37.2吨增长550.1%。
资源量的平均品位为0.87g/t,储量的平均品位为1.00g/t。
另外,万国黄金将把下面事宜纳入本年勘探计划。
一是,储量坑境界内还有推断资源量32.4吨黄金,通过补勘加密控制后大部分可以升级为储量。
二是,南部采区还有约60吨的潜在资源,需要进一步勘探。
(1)截至2025年12月31日的JORC矿产资源量表
(2)截至2025年12月31日的矿石储量表
二、金岭矿的1000万吨/年扩产项目
1、扩产项目的可研报告
2025年5月1日,金岭矿业与紫金 (厦门) 工程设计有限公司签订金岭矿新建 1,000万吨/年的扩建可行性研究合同。
2025年11月18日,万国黄金发布金岭矿采选工程可研报告摘要相关公告。
可研报告上的重要内容如下:
(1)设计利用黄金平均品位为1.33g/t。
(2)生产期约20年,新建1,000万吨/年及现有300万吨/年,包括重选 + 浮选流程,处理原生矿石 (Au 品位≥0.4g/t),产品为重选金精矿、浮选金精矿和合质金。
(3)新旧选矿厂选冶综合回收率为79.72%,堆浸选冶综合回收率为48.00%。
(4)项目建设规划:主要工业设施由露天采场、采矿工业场地、选矿工业场地、尾矿库、堆浸场、排土场、表土堆场、爆破器材库、办公生活区、配套光伏、水电及其他辅助设施组成。
(5)1,350 万吨/年项目实现达产达标预计资本投入(含征地和拆迁费用)5.17亿美元。
2、扩产后的产能到底是多少
2025年的有些公司资料上写扩产后的产能为1,300万吨/年,也有部分资料上写的是1,350万吨/年。
实际上根据2025年半年报及2025年报,截至2025年7月,一台500立方米浮选机已安装并投入运行,每日处理能力已由约9,000吨逐步提升至12,000至13,000 吨。
按平均数1.25万吨/年计算时,目前浮选厂的产能达到约412万吨/年(1.25万吨/天 * 330天)的水平。
1,000万吨/年扩产项目落地后,总产能可以达到约1,400万吨/年。
3、1,000万吨/年扩产项目进展
根据2026年中期业绩公告,1,000万吨/年扩产项目的进展情况如下:
主要设备基础、供电设施及配套工程的施工正同步推进,整体进度符合预期。
(1)设备基础工程:核心设备球磨机及半自磨机的基础已全部完工,设备安装的所有前置条件均已具备;
(2)主要设备安装:球磨机安装完成 80%,半自磨机安装完成 50%,安装工作正按计划稳步推进;
(3)供电工程:35kV 变电站系统的土建工程完成 90%,钢结构安装完成 60%;浮选配电室的土建工程完成 60%;
(4)辅助及配套工程:柴油发电站、生产水池及各类非标设备制作等配套设施正有序推进,为后续设备调试及集成系统测试提供配套保障。
4、1,000万吨/年扩产项目预计投产时间
1000万吨/年扩产项目的预计投产时间曾有过变动,时间线整理如下:
(1)开工典礼当时的报道
金岭矿于2025年8月13日举行新建1000万吨/年选厂开工庆典,所罗门群岛总理杰里迈亚·马内莱出席开工典礼并发表致辞。
根据开工庆典相关报道,金岭矿新建选厂项目预计于2028年建成投产。
(2)券商研报上的描述
环球富盛理财有限公司研报(2026.3.19):预计有望于2027 年投产,并于 2028 年实现全面投产。
国信证券研报(2026.3.22):有望于2027年逐步建成投产。
国元国际研报(2026.3.23):金岭矿选厂规模预计在2027年达到1,000万吨。
国信证券研报(2026.8.19):有望于2027年逐步建成投产,
太平洋证券研报(2026.8.30):预计将于2027年正式投产。
(3)小结
关于1,000万吨/年扩产项目的建设期,开工时本来预计为3年,但之后预期已缩短为约2年。
目前可推断于2027年投产,但具体月份不详。
5、1,000万吨/年扩产项目达产后年产量预计达到多少吨
(1)按可研报告上的设计利用黄金平均品位1.33g/t和新旧选矿厂选冶综合回收率79.72%计算的达产年产量:
1400万吨 * 1.33g/t * 79.72% = 14.84吨
加上我自己估算的约1.2吨的堆浸产量,扩产后的理论总产量可以达到16吨左右。
然而,因为产能利用率难以达到100%,实际产量可能处于15~15.5吨/年水平。
(2)按可研报告上的设计利用黄金平均品位1.33g/t和新旧选矿厂选冶综合回收率82%计算的达产年产量:
1400万吨 * 1.33g/t * 82% = 15.27吨
加上我自己估算的约1.2吨的堆浸产量,扩产后的理论总产量可以达到16.5吨左右。
因为产能利用率难以达到100%,实际产量可能处于15.5~16吨/年水平。
注)金岭矿的未来回收率目标是82%~85%,假如按85%的回收率计算,总产量数据会更高。
三、金岭矿的2024~2026H1产量测算以及未来产量预测
1、2024~2026H1产量测算思路
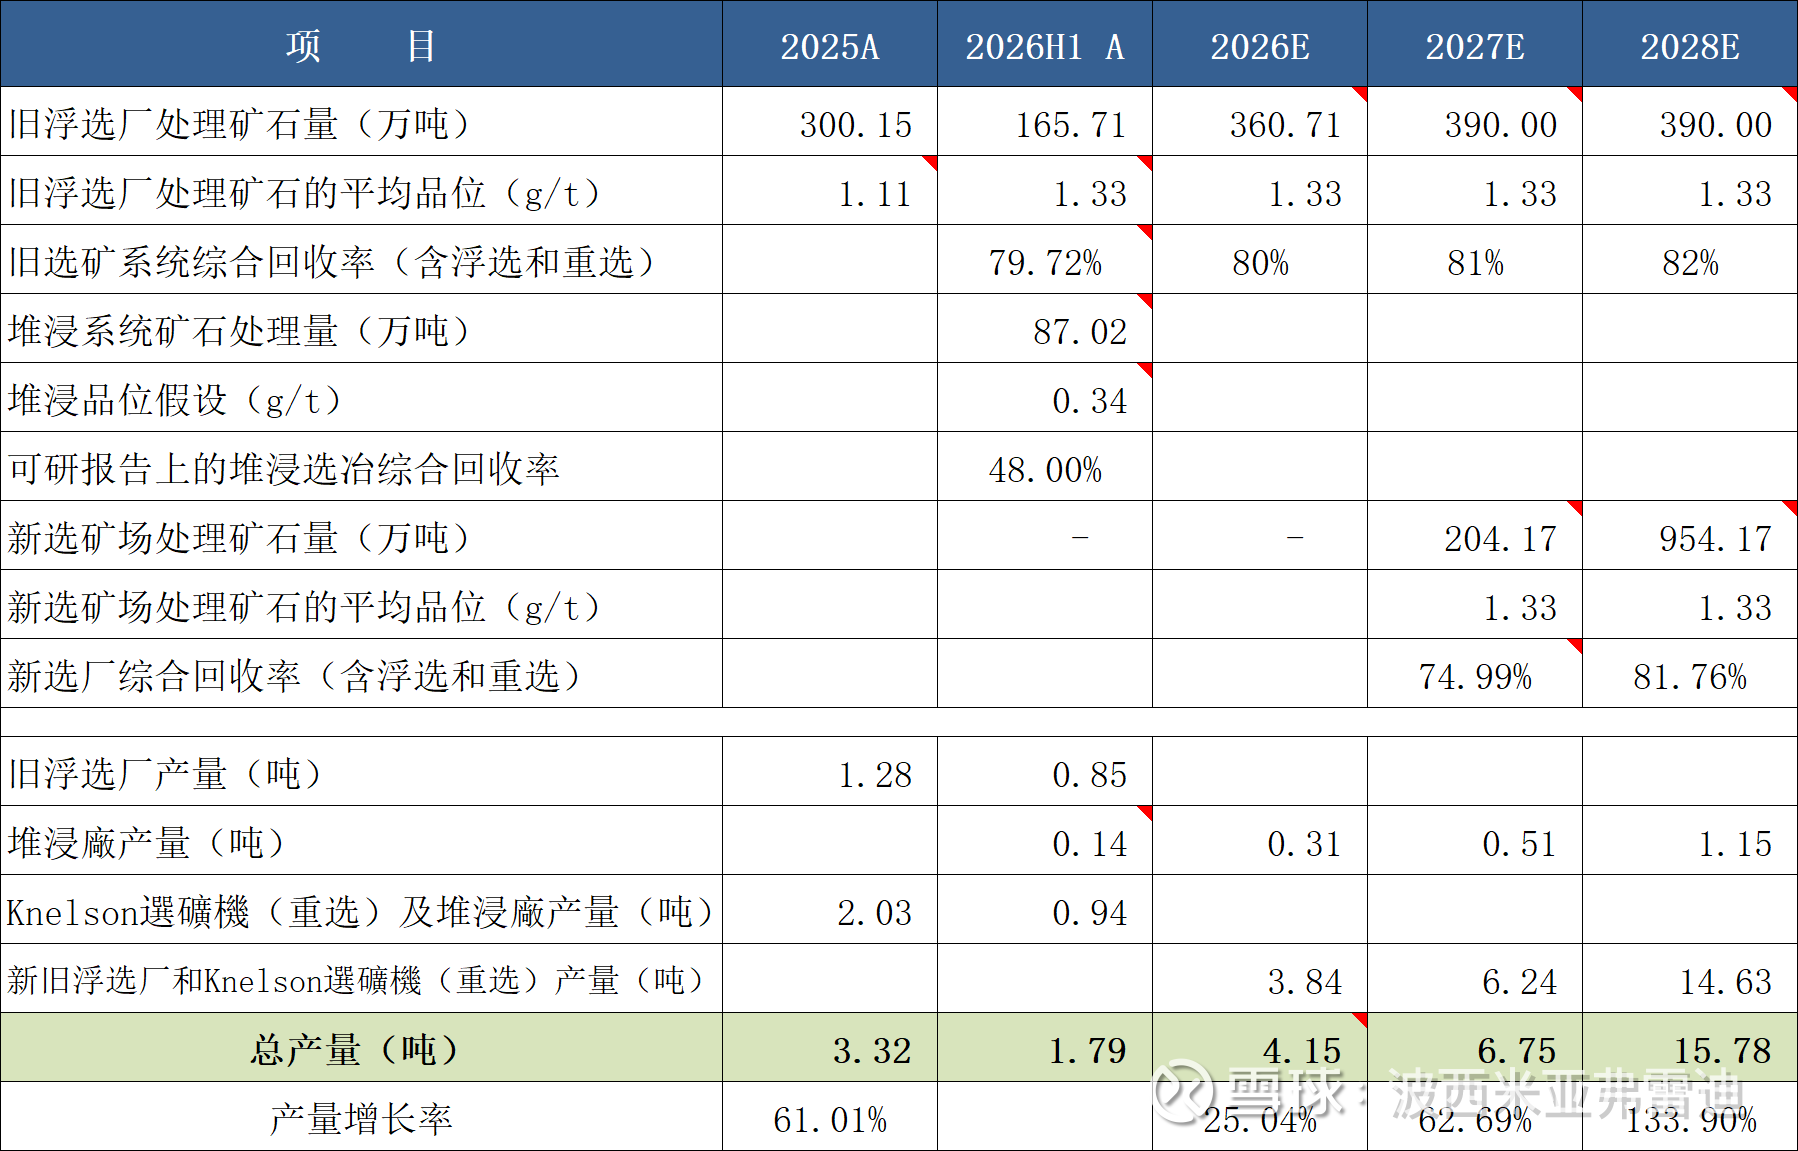
万国黄金在年报和中期业绩公告上披露浮选厂生产的金精矿产量及平均品位、Knelson选矿机(重选)及堆浸厂生产的金锭产量及金含量比例(一般为80%左右)。
我个人据此计算金精矿和金锭的金含量后加总得出总产量。
但在2026年中期业绩公告上万国黄金未披露金锭产量的金含量比例,我个人采用了金锭销量的金含量比例(误差应该不大)。而大部分券商研报均未考虑金锭的金含量比例,因此券商研报上的2026年上半年产量2吨是错误的数据。
2、2026~2028年产量预测思路与假设
(1)对扩产项目投产时间的假设
我个人假设:1,000万吨/年扩产项目的建设期为2年(露采项目的建设期普遍为2年左右),从2025年8月的开工仪式算起,2年之后的2027年8月完工,从2027年9月起投入生产。
(2)对产能爬坡期的产能利用率和回收率的假设
我个人假设:产能爬坡期为6个月,产能爬坡期的产能利用率和回收率如下:
2027年9月:40%产能(33.33万吨),回收率70%
2027年10月:55%产能(45.83万吨),回收率73%
2027年11月:70%产能(58.33万吨),回收率76%
2027年12月:80%产能(66.67万吨),回收率78%
2028年1月:90%产能(75.00万吨),回收率80%
2028年2月:95%产能(79.16万吨),回收率81%
2028年3月:达产,回收率82%
(3)堆浸产量预测时采用各种假设
新建和现有的重选 + 浮选厂只处理Au≥0.4g/t的矿石,低于0.4g/t的矿石划归低品位,走堆浸系统处理。
金岭矿矿石储量的边界品位为氧化矿 0.23g/t、过渡矿0.28g/t、原生矿0.28g/t,而矿石中原生矿占据绝大部分比例。
可以理解为进入堆浸系统的矿石品位大于0.28g/t,大致小于0.4g/t。因此,我个人预测堆浸产量时,假设平均品位为上面两个数字的平均数0.34g/t。
关于堆浸回收率,国元国际的研报上提到未来有望将超过65%,但为保守起见我个人仍采用可研报告上的堆浸选冶综合回收率48.00%。
万国黄金在2026年中期业绩公告上披露了堆浸系统处理的矿石量,按上面思路先测算2026年上半年的堆浸产量。
2026年上半年的堆浸产量预计数 = 堆浸矿石处理量87.02万吨 * 预计平均品位0.34g/t * 堆浸回收率48% = 0.14吨
之后年份的堆浸产量,按选矿厂处理矿石量对2026年上半年矿石处理量的比例乘以2026年上半年堆浸产量的方式大致推算。
3、金岭矿的2024~2026H1产量以及未来产量预测表
小结:
我个人预测的金岭矿产量为,2026年4.15吨,2027年6.75吨(假设1000万吨扩产项目于2027年8月完工),2028年15.78吨。
根据瑞银报告(2026.6.4),万国黄金的2026年生产目标为4.8吨;申万金属提供的2026年权益产量为4吨,折算到总产量为4.54吨。我个人感觉今年实际产量可能达不到这两个数字。
注1)计算扩产前产量和扩产项目达产后产量时,我留了约4%的运行余量,即大致按96%产能利用率计算产量。
注2)因实际投产日期、回收率、入选品位、产能爬坡期的长短及每月回收率等等的不同,未来实际产量数据肯定与我的预测结果会有出入。
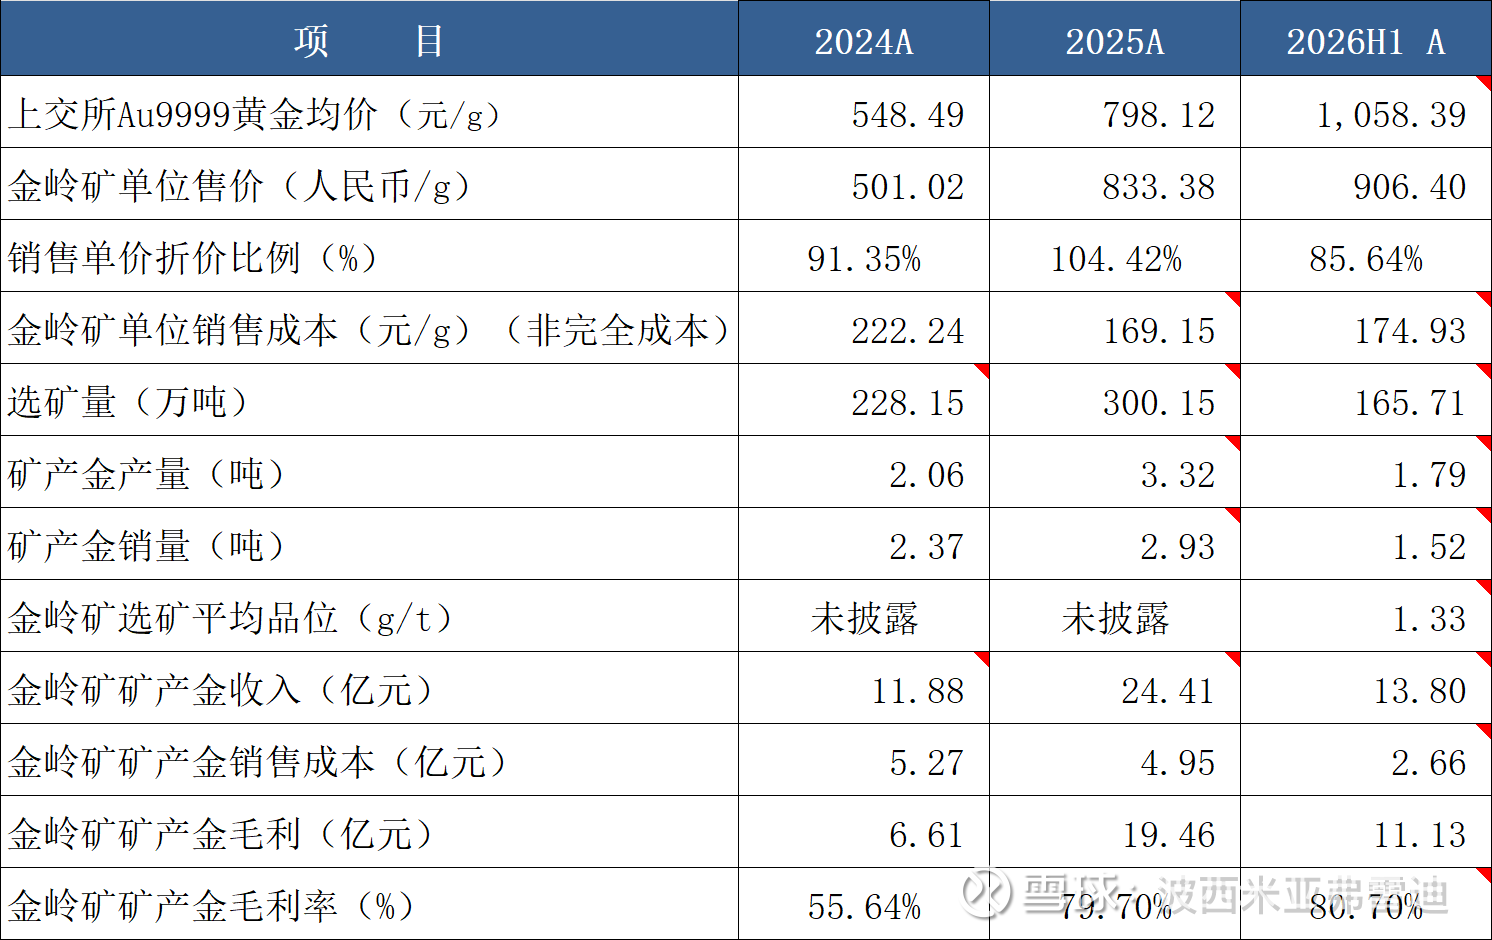
四、2024~2026H1金岭矿的销售单价、单位销售成本、毛利率等财务数据
五、金岭矿的回收率
1、几份文件上关于回收率的描述
(1)1,000万吨/年扩产项目的可研报告
可研报告上的新旧选矿厂“选冶综合回收率”为79.72%,堆浸“选冶综合回收率”为48.00%。
(2)2025年报
实现超过80%的稳定“黄金回收率”。
(3)与紫金矿冶签订的选矿技术服务合同
2024年10月31日与紫金矿冶签订的选矿技术服务合同中的付款条件为,其中20%款项于“金属回收率”在1~2个月内稳定达到80%~85%后支付;剩余20%款项于“金属回收率”在1~2个月内稳定达到85%后支付。
(4)国元国际研报(2026.3.23)
在技术指标上,浮选回收率未来努力方向为82%~85%,堆浸回收率未来有望将超过65%。
2、小结
我个人理解,与紫金矿冶签订的技术服务合同中提到的“金属回收率”与万国黄金2025年报上的“黄金回收率”为同一个概念,均包含选矿与堆浸流程。而券商的可研报告上,则分开写选矿与堆浸的各自回收率。
据技术服务合同的付款条件猜测,金岭矿的黄金回收率最终将达到85%,只不过具体时间无法预测。
注)假如上面关于回收率的我个人理解有错误,请熟悉矿业的球友们帮我指出,先谢谢啦~
五、万国黄金的资产负债率、融资成本及金岭矿扩产项目投入资本来源分析
1、资产负债率
截至2026年6月30日,万国黄金的资产负债率为24.57%。
2、融资成本
2025年,万国黄金发生融资成本781万元,主要发生在新庄矿。
3、金岭矿扩产项目投入资本来源分析
根据金岭矿扩产项目可研报告,需要投入5.17 亿美元(含征地和拆迁费用)资本,按6.8汇率折算相当于人民币35亿元。
万国黄金在公开资料上没有说明过这笔需要投入的资金怎么解决,以下是我个人对资金来源的分析。
(1)股权融资
2024年9月,紫金旗下金山(香港)矿业以13.79亿港元认购万国黄金新股,约定50%募资净额专门用于金岭矿勘探与扩建。
按当时港币牌价0.90折算,50%募资金额大约为人民币6.20亿元。
2025年9月3日,万国黄金完成先旧后新配售认购,净募集约7.218亿港元,其中50%(即3.609亿港元,相当于人民币3.29亿元)用于金岭矿勘探及开发。
以上两项合计为人民币9.5亿元。
(2)经营现金流
经营活动产生现金流量,2025年16亿元;2026年上半年7.09亿元,全年预计15亿以上;2025~2026年预计共产生31亿元以上。
(3)银行借款
截至2026年6月30日,万国黄金只有短期借款1.23亿元(年初0.73亿元),2026年上半年已偿还长期借款0.56亿元。
2026年新增的0.50亿元银行借款暂不清楚具体用于哪个项目;2025年融资成本主要产生于新庄矿。由此判断,金岭矿的银行借款大概率尚未发生,即便已经发生,金额也很小。
(4)小结
上面(1)和(2)项合计约40亿元,考虑到其中部分金额会用于金岭矿扩产项目之外的其他用途,且2027年上半年还能够产生新的经营现金流,因此约35亿元的金岭矿扩产项目资本投入,大致可以由已发生的股权融资和经营现金流覆盖。如果出现资金缺口,不排除会借入银行贷款,但预计规模会较小。
六、万国黄金的股权关系
1、总股本
2025年9月3日,万国黄金完成先旧后新出售、认购及减持出售,总股本由1,083,827,200股增加至1,106,327,200股。
2025年11月25日,万国黄金为降低投资门槛和改善股票买卖的流通性,将股份拆细,即将每一股每股面值0.1港元的普通股拆细为四股每股面值0.025港元的普通股,总股本由1,106,327,200股增加至4,425,308,800股。
2、前四大股东
目前万国黄金的最大股东为高明清董事会主席全资控制的捷昇投資有限公司,持有25.62%股权;第二大股东为恒邦股份,经2026年减持后最终持有14%;第三大股东为紫金系的金山(香港)矿业,持有13.72%(另外紫金环球基金持有0.59%,紫金系合计持有14.31%股权);第四大股东为高金珠女士全资控制的达丰投资有限公司,持有12.57%。
以上几大股东基本锁定万国黄金的66.5%股权,实际在股票市场上流通的是其余33.5%股权。
3、其他
2025年,万国黄金实施了股份奖励计划和购股权计划。
在2026年股价大幅下跌时期,高明清董事会主席通过其全资控股的捷昇投资有限公司在二级市场增持万国黄金203万股。
七、万国黄金与紫金矿业的合作
紫金系深度介入万国黄金,从资本入股到技术与治理协同。
截至2026年6月30日,紫金矿业旗下金山(香港)矿业作为第三大股东持有13.72%,紫金环球基金持有0.59%,合计持有万国黄金的14.31%股权。
另外,紫金矿冶提供金岭矿选矿技术服务;紫金工程负责编制金岭矿1000万吨/年扩产可研报告。
陈景河先生担任万国黄金的首席顾问和战略发展委员会主任。
总而言之,在战略发展、金岭矿扩产项目投产期缩短、选冶回收率提升等方面,万国黄金都将得到紫金资源与技术的持续加持。
八、万国黄金2026~2028年利润预测
因此前投资其他黄金股时的过往经历,发布对一家上市公司的利润预测,对我来说并不是一件舒服的事情。然而,一篇投资分析文章若缺少利润预测及估值计算,则并不完整。因此我还是硬着头皮公布我对万国黄金的未来利润预测数据。追求准确数据的球友,可以跳过此章节。
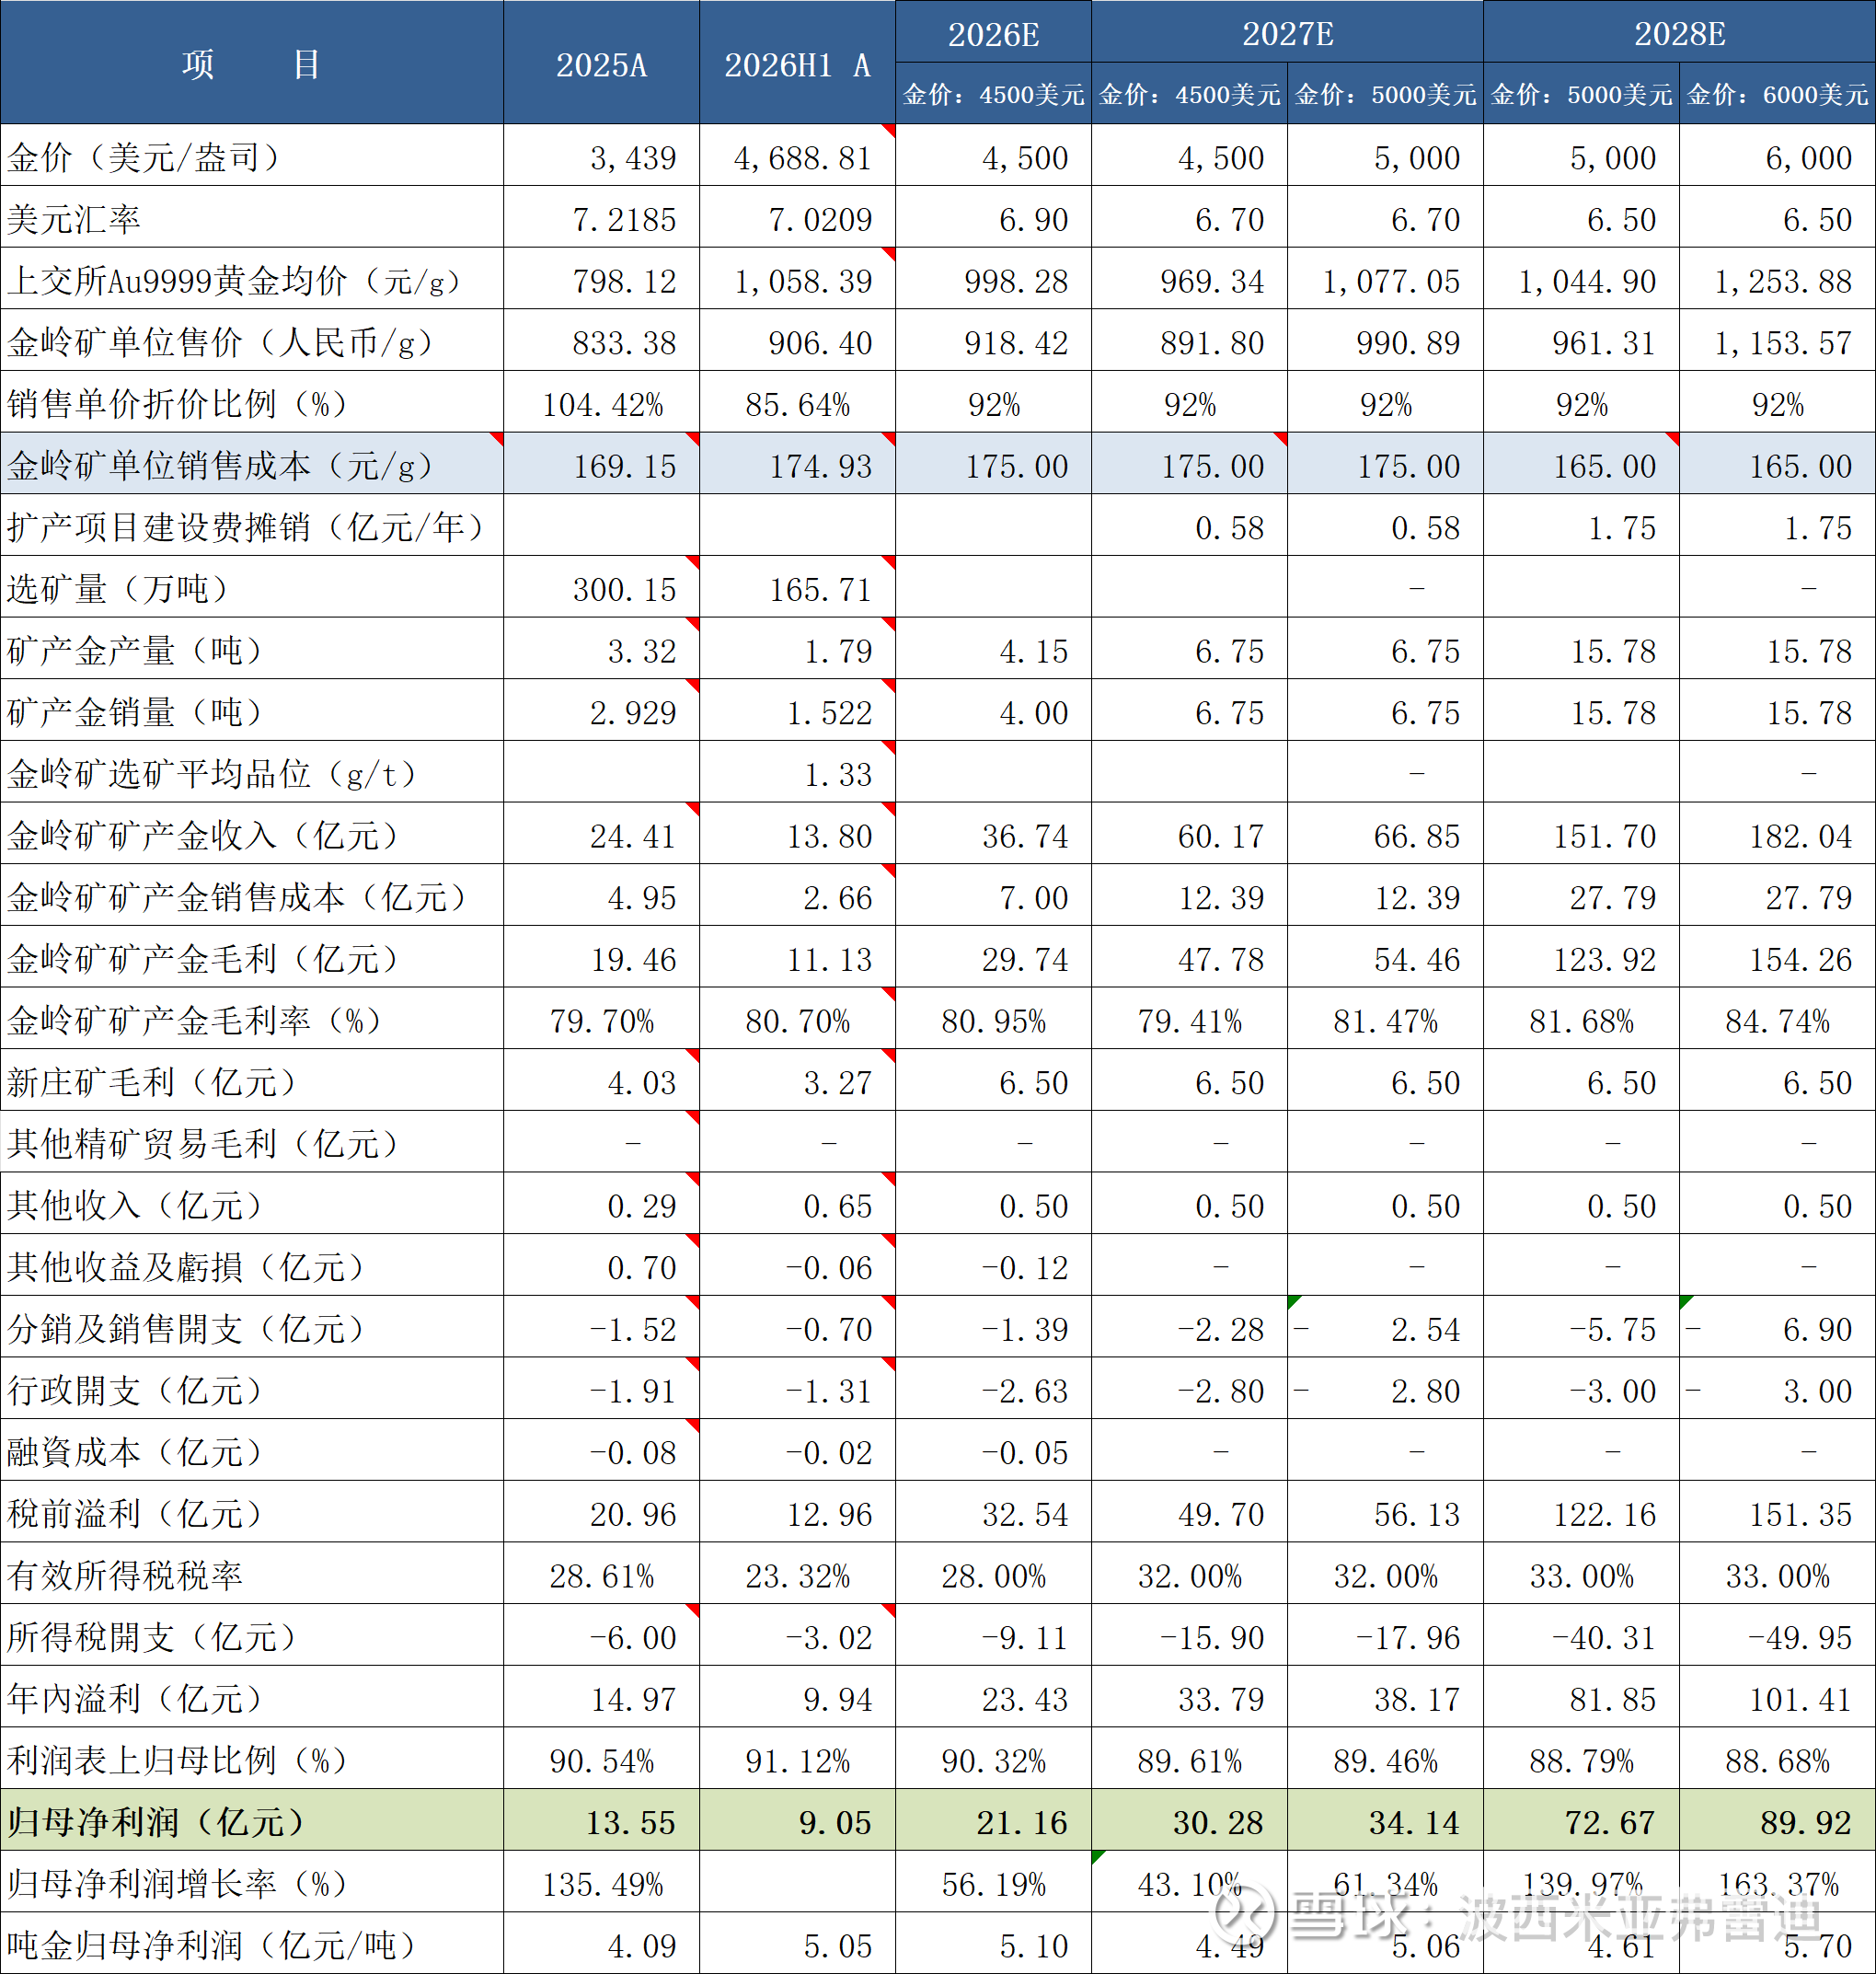
1、利润预测时采用的各项假设
(1)金岭矿单位销售成本(非完全成本)
金岭矿的单位销售成本为,2024年222.24元/g,2025年169.15元/g。2025年大幅降低的原因为,产能爬坡后的规模效应。
根据国元证券研报(2026.3.23)和瑞银报告(2026.6.4),管理层给出的2026年指引是,得益于改变运输方式、未来公司光伏水电顺利投产及采矿承包商变更等因素,金岭矿单位成本将在2025年基础上再下降15%。
然而2026年上半年金岭矿的单位销售成本较2025年实际增长3.4%,公司在中期业绩公告上解释,“选矿业务的单位开支增加主要由于报告期间燃料价格上升所致”。
预计今年下半年油价维持在高位,因此我个人对2026年全年单位销售成本采用与2026年上半年相同的175元/g。
2027年,也预计高油价持续,同时猜测产能爬坡期较高的成本与规模效应抵消,也采用同样的175元/g。
2028年,预测油价有一定幅度的下降,同时电力成本下降会进一步优化成本,另外当年达产后规模效应也会体现,因此我采用更低的165元/g。
(2)金岭矿扩产项目建设费摊销
理论上金岭矿扩产项目建设费摊销要计入单位销售成本,但为计算简便,我单独设了扩产项目建设费摊销项目。
金岭矿扩产项目资本投入预计5.17亿美元,按生产期20年摊销,2027年预计只摊销4个月。
(3)新庄矿毛利
新庄矿目前处于产能爬坡期的末尾,未来会有小幅增产(从目前的90万吨提升到100万吨)。
但未来小幅增产、产品价格的上涨可能跟能源成本的上升抵消,保守起见,将新庄矿2026~2028年毛利均假设为2026年上半年的2倍金额(即6.5亿元)。
(4)分销及销售开支
万国黄金未披露分销及销售开支的明细,在2025年报上对分销及销售开支产生增幅的原因解释为,“金岭矿的金精矿及金锭销量带来导致铁路及运输费用、出口税及矿权使用费增加”。
这些费用均与销量或销售收入正相关,因其中矿权使用费(特许权使用费)的占比最大,我按金岭矿未来年度较2026年度的销售收入增长率计算未来年度的分销及销售开支。
2、2026~2028年利润预测表
九、万国黄金的估值计算
1、PE
我个人预测的万国黄金的归母净利润为,2026年21.16亿元(假设金价4500美元),2027年30.28亿元(假设金价4500美元)、34.14亿元(假设金价5000美元),2028年72.67亿元(假设金价5000美元)、89.92亿元(假设金价6000美元)。
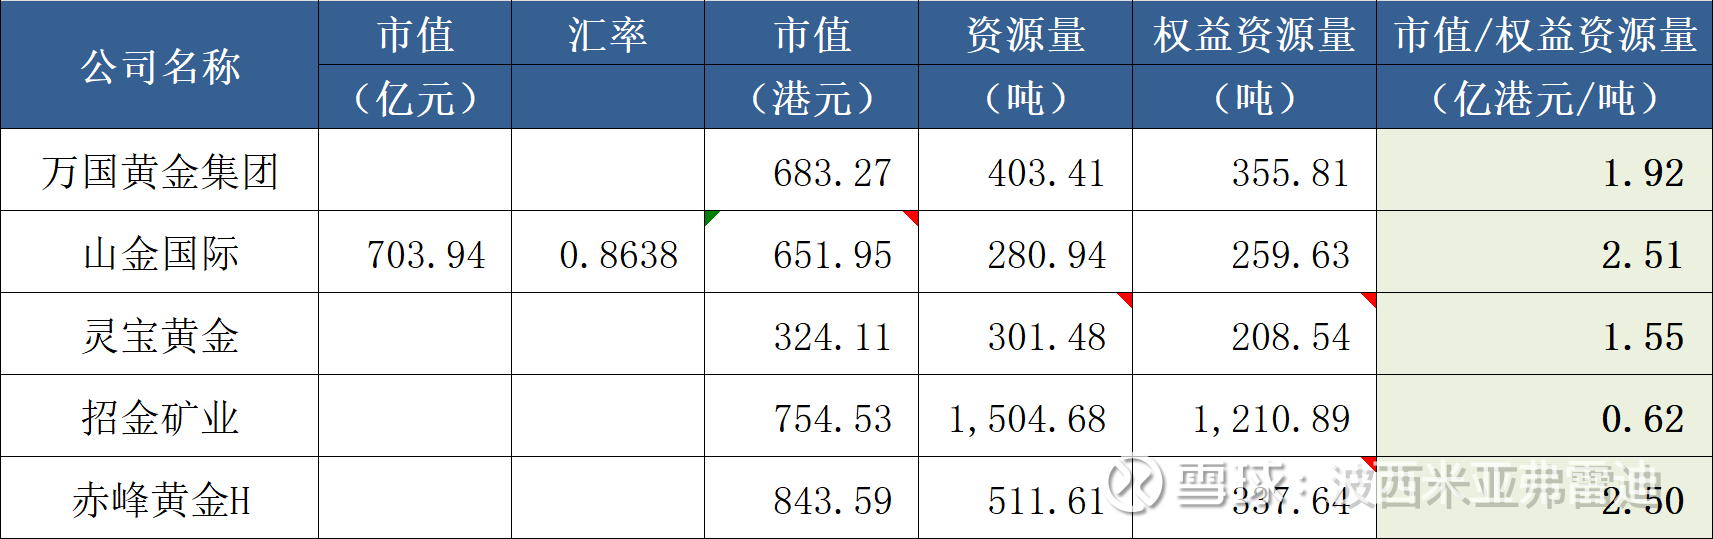
万国黄金的2026年9月11日收盘市值为683.27亿港元,按当日港币牌价0.8638折算,相当于人民币590亿元。
另外,2026年8月发行的可换股债券55亿港元于2027年8月23日到期。
2027年8月23日至12月31日约130天,加权平均计算2027年股权摊薄比例为2.85%;2028年股权摊薄比例为8%。
对应2026年9月11日收盘市值的PE(2027~2028年均考虑股权摊薄影响)分别为,2026年28倍,2027年20倍(假设金价4500美元)、18倍(假设金价5000美元),2028年9倍(假设金价5000美元)、7倍(假设金价6000美元)
2、市值/2027年权益产量
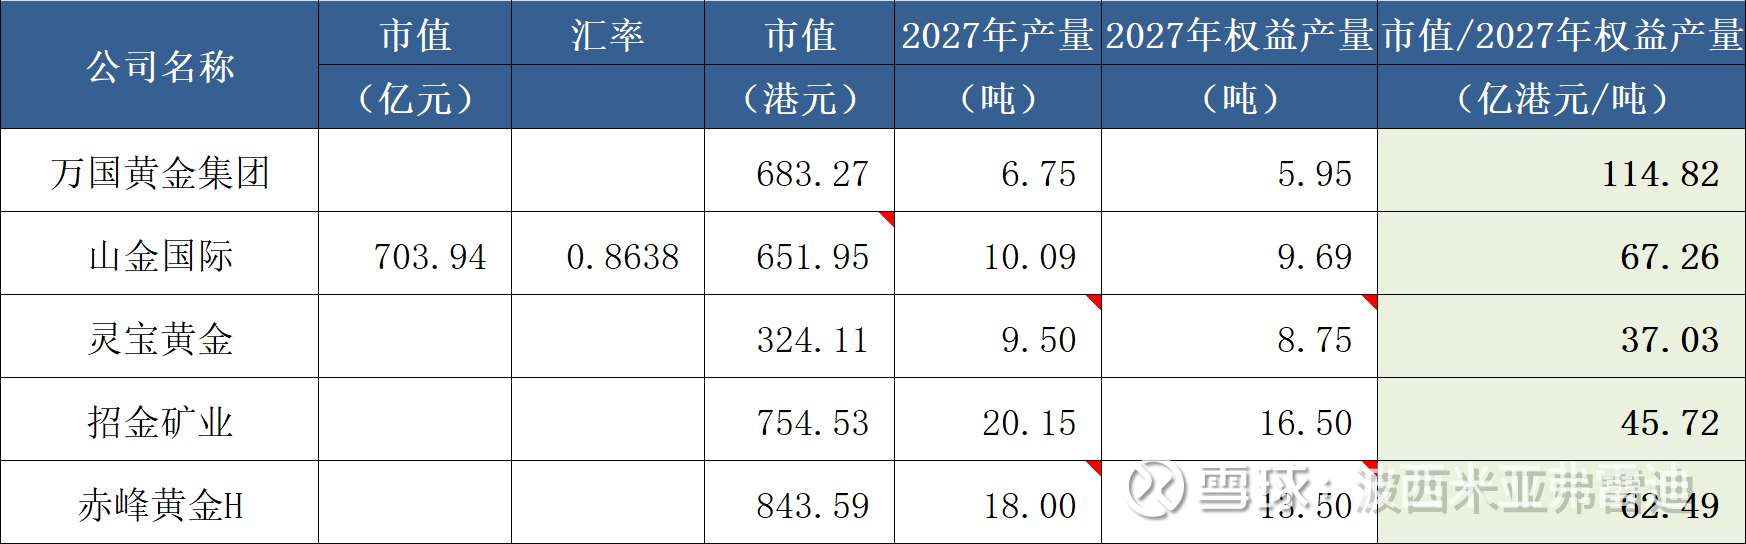
注)按2028年权益产量计算时,万国黄金的市值/2028年权益产量下降到49.09亿港元/吨。
3、市值/资源量
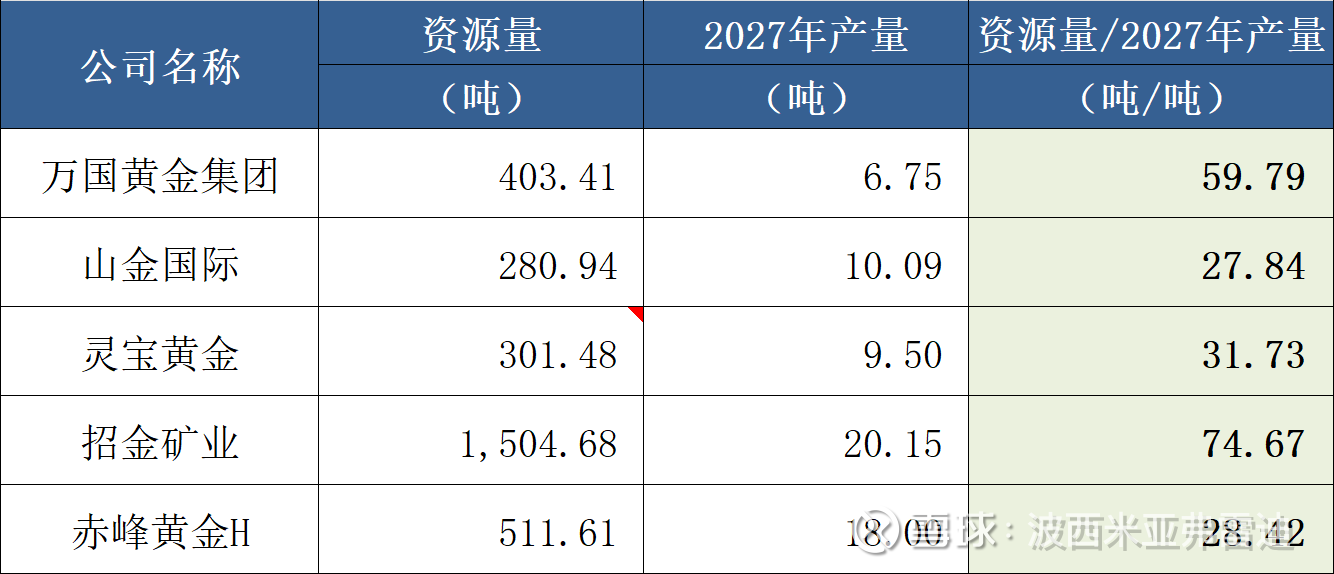
4、资源量/2027年产量
5、小结
黄金股估值计算口径有很多种,万国黄金按2028年归母净利润计算的PE较低估,除此之外按其他口径计算的估值均较高。
注)上面市值均为2026年9月11日收盘市值。
十、万国黄金的风险
1、估值风险
万国黄金的股价启动较久,按某些口径计算的估值较高。
2、扩产项目延期投产风险
金矿项目延期投产是常态,不排除金岭矿扩产项目也同样延期投产。
3、单一项目风险
2026年7月27日中午(所罗门时间),金岭金矿露天采场北一采坑西北侧的非作业区域出现局部溜坡。事发前公司已对该区域做封闭警戒、安全预警等管控。本次溜坡无人员伤亡,也没有设备与财产损失,矿山采矿以及在建工程均正常开展。
因当天外国媒体报道该事故有人员伤亡,消息传出来的当天股价暴跌。晚上公司发出澄清公告后,次日开始股价恢复正常。
4、所罗门群岛海外项目风险
2026年1月20日晚间(所罗门时间),金岭矿遭遇不明人员闯入露天采矿场纵火破坏,十余台机械设备受损,本次事件没有人员伤亡。
事件背景是所罗门政府整治、取缔非法淘金,要求非法采矿人员撤离矿区;此前公司一直在配合当地警方与土地所有者管控矿区非法开采。
5、股权稀释风险
2026年8月,万国黄金发行了2027年8月23日到期的55亿港元可换股债券,所得资金将用于海外黄金矿产资产的战略收购,未来股权将被稀释。
注)此项并非为纯粹的利空,要根据以后黄金资产收购价格的高低判断利空还是利好。
十一、结论
简单概括万国黄金,这是一家以露天开采方式将产量从2025年3.32吨提升到2028年15吨左右(3年增长375%)、回收率有望由当前80%提升至82%~85%、扩产无需大额新增融资、单位成本有望维持现状或稳步下降、目前净利润率53%、目前吨金归母净利润5亿元/吨,但按某些口径计算估值偏高的黄金股。
对于这样的一只股票,买入或不买入,两边都能说出足够多的理由。不存在一边完全对、一边完全错,关键看投资者是否愿意承担对应的风险。
说明)万国黄金是我的第一大重仓股,所以本文观点难免带有主观偏向,整套分析思路也基于多项假设推演。一旦后续现实情况不及预期,万国黄金的投资逻辑可能会受冲击。因此不建议参考本文直接做出买入决策。
$万国黄金(03939)$ $山金国际(SZ000975)$ $招金黄金(SZ000506)$ #黄金#
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享