
收入差不多,为什么宇树赚钱了,优必选却没有


优必选(09880.HK)近期像一台开足马力的路演机器。10月22日,与总部位于布鲁塞尔的中欧数字协会(ChinaEU)签署谅解备忘录,深化欧洲布局——这已是今年在欧洲的第三颗棋子:1月拿下空客的Walker S2采购单,4月签下德语区独家经销商Terra Robotics。10月16日,与日本Bitcoin Japan签订36个月独家分销协议,Walker S2等六款机型打包出海日本;20日前后,又把手伸向了中东——与阿联酋哈伊马角政府签署战略合作备忘录,要把人形机器人送进当地的工业、养老和文旅场景;再往前一周,还有与建发股份的战略合作、与一汽-大众的具身智能联合开发。
密集的官宣换来股价的脉冲:消息刺激下,11月5日,优必选盘中一度涨超8%。但少有人注意到另一个细节——就在大涨当天,这只股票盘中刚刚触及52周低位。摩根大通已在此前把评级从"增持"下调至"中性",目标价从118港元砍到74港元。截至11月5日收盘,优必选报66.95港元,总市值约338亿港元——比8月底业绩发布时的427亿港元,又缩水近20%。
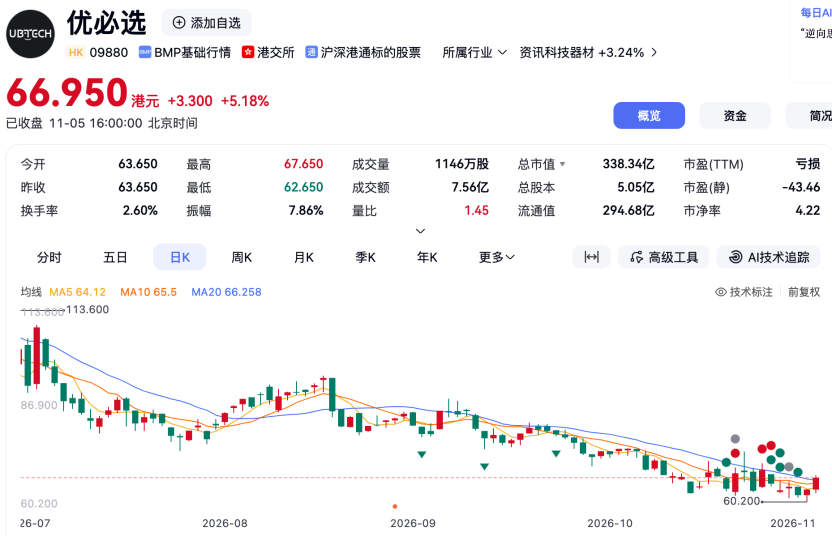
图片来源:百度股市通
增长是真的,但只有一条腿在跑
先看账面,2026年上半年确实是优必选上市以来最漂亮的一份成绩单:营收12.69亿元,同比增长104.2%;毛利率44.7%,提升9.7个百分点;亏损3.39亿元,同比收窄23%;经调整EBITDA亏损1.74亿元,收窄45.9%。为什么那么好的数据公布后,股价依旧跌跌不休呢?
这需要拆开看,这份"翻倍"里藏着三层水分。第一层是增长里有一次并购。上半年收入中有一笔1.39亿元的"园林机械、汽车及液压零部件收入",来自今年收购的锋龙股份。剔除锋龙,原有业务收入约11.3亿元,同比增速从104.2%降到约81.8%。第二层则是翻倍几乎全部押在一款机型上。全尺寸具身智能人形机器人收入5.90亿元、同比暴增1445%、销量921台——但报告期内Walker S3、Walker C和消费级U1均未量产,这5.9亿元几乎全靠Walker S2一款机型扛下来,单台均价约64万元。第三层也是最关键的一层。这5.9亿元不是"卖产品",而是"做项目"。财报口径显示,其中5.69亿元(占比超96%)来自"其他行业定制智能机器人及解决方案"——面向空客、比亚迪、富士康等客户的定制化交付,教育场景仅贡献2125万元。业内人士表示,"这更像是一家披着人形机器人外衣的高毛利系统集成商"——高度定制、不可复用,而非客户买回去就能自己跑起来的标准品。
项目制的代价写在资产负债表的另一端:应收账款账面余额22.25亿元,是同期营收的1.75倍;坏账准备5.45亿元,计提比例24.5%;上半年信用减值损失9107万元,同比暴增近70倍。存货从5.77亿元增至9.85亿元,涨约71%;经营性现金流净额-7.49亿元。收入确认了,钱没有回来——这是工程集成商的典型财务特征,而不是一家"AI公司"的。还有一个细节:上半年一名客户贡献了3.09亿元收入,占总营收24%;上年同期,没有任何单一客户占比超过10%。收入的集中度,正在和客户名单一起变厚。
U1的"万台订单"与"两千台交付"
如果说工业端的问题是“收入的质量”,消费端的问题则直接得多——订单和交付之间,差了六到八倍。
U1是优必选今年最大的叙事增量。6月2日以“全尺寸超仿生人形机器人”的定位开启预售,定金3000元、可退;6月30日发布会当天宣布全渠道订单破13361台,是2025年全年全尺寸人形销量(1079台)的12倍有余,股价盘中一度暴涨超18%,收盘收窄至7.48%。彼时创始人周剑表示,“力争年内完成这逾万台机器人的交付”。两个月后,8月底的财报电话会上,CFO张钜给出的年内实际可交付量缩水至1500—2000台,订单量下降超八成。
原因并不神秘,甚至相当“制造业”。U1的头部要在有限空间里塞进19个自由度和两三千粒物料才能做出30多种微表情;仿生硅胶皮肤良品率不高,眉毛睫毛仍靠手工植入;微型伺服舵机是非标件,供应链没跑通,产线要从零搭。叠加广西水灾导致柳州工厂投产推迟两三个月,周剑表示,这一延迟“是之前没有太多预期到的”。
更微妙的是交付的口径与去向。9月16日周剑宣布“正式开启交付”,但京东旗舰店客服同期称“目前是预售还没交付”,官方回应则是“按预订先后顺序分批排产发货”。而首批交付的三家客户——上海永达、北京波士、韩国Galaxy机器人乐园——全部是商用场所,机器人干的是导览、接待、引流的活;与波士集团的合作口径是“零售与租赁并行”,进店的部分U1未必对应已完成的销售交割。换言之,1.3万台预售,本质上更接近1.3万份3000元的“意向金”,而非1.3万台已完成销售交割的商品。
Q4"转正"是收入放量,还是口径与费用的腾挪?
8月底的电话会上,CFO张钜给出了优必选上市以来第一个带日期的盈利承诺:原定2027年四季度单季盈亏平衡的预期不变,但争取今年四季度单季经调整EBITDA“有机会转正”。经调整EBITDA是在期内亏损基础上加回股份支付、折旧摊销、利息开支、信用减值损失等项目后得出的经营层面口径——香港财务报告准则并未界定这一指标。上半年9107万元的信用减值,以及持续授出的股权激励(9月14日向409名激励对象授出362.447万份激励),都被加回去了。即便Q4如期“转正”,距离会计准则意义上的净利润,管理层自己的时间表也还有一年。
那么,这个“转正”靠什么实现?首先是靠收入放量。大和研报显示,Walker S2的物料清单成本已从约35万元降到约18万元,平均售价从70—80万元降到约60万元,上半年毛利率逾75%;柳州工厂9月12日投产,设计节拍每10分钟下线一台,年规划产能超万台。大和在业绩后非交易路演中重申“买入”,理由是上半年交付约600台Walker S2、部分工业客户已重复下单,验证了产品市场契合度。
其次是靠费用与口径腾挪。上半年研发费用3.03亿元(+38.9%)、销售费用2.38亿元(+6.5%),费用端并未收缩。若Q4靠压缩投入换转正,拐点的持续性就要打问号。从结构上看,毛利率的提升更多来自高毛利业务占比上升,单品降本并非主因——这是结构红利,不是成本能力的全面胜利。
而放量路径上横着一道硬算术。周剑重申全年35亿—40亿元以上营收目标“仍然充满信心”,以上半年12.69亿元计,下半年要确认22.31亿—27.31亿元,接近上半年的两倍。公司的底气是历史规律——周剑在电话会上称,2025年上下半年确认收入的比例约为3:7,公开报道进一步称2024年也呈现类似的3:7分布。但今年的变量前所未有:U1交付缩水八成、C端几乎缺席,Walker S3和Walker C尚未量产,这22—27亿元几乎全压在Walker S2一条腿上。上半年全尺寸人形总销量921台、月均约153台,其中Walker S2约600台、月均约100台;而柳州工厂的批量交付要到9月中下旬才启动。以S2均价约60万元粗算,22—27亿元对应约3667—4500台,半年需月均交付600—750台——是上半年S2月均水平的6倍左右。从月产百台到半年二十多亿收入,中间隔着的不是一句“产能爬坡”能轻松填平的。
同样顶着"人形机器人",三种完全不同的生意
把优必选放回赛道里,很多“看不懂”的地方会突然清晰。2026年上半年全球人形机器人市场(弗若斯特沙利文口径)收入5.4亿美元、销量3.6万台,收入榜前三名全是中企:优必选6.2亿元(16.5%)、智元6.1亿元(16.1%)、宇树5.8亿元(15.3%),五家中国企业合计拿下57.4%的全球收入。三家营收几乎并排站,但翻开利润表和交付结构,它们做的是三种生意。
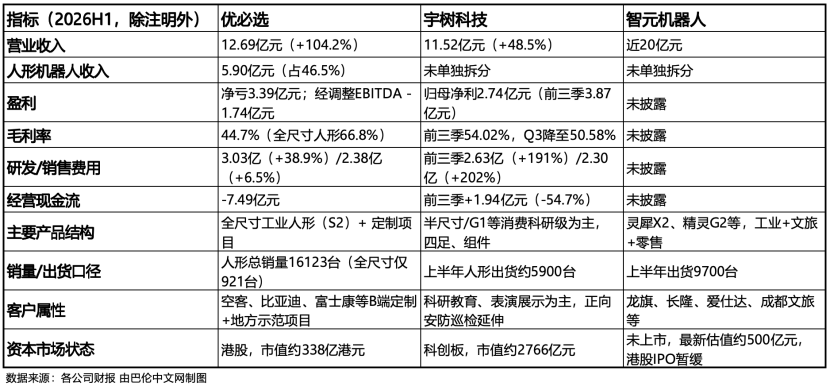
需要先分清两套口径。按收入算(沙利文口径),优必选全球第一;但按更严格的出货量口径(IDC/Counterpoint),智元上半年约8600台以上、份额约35%—43%居首,宇树约7000台以上、约31%第二,优必选交付千台级、份额4.4%排第四。这是单价结构的直译:全尺寸机型只占行业销量约16%,却拿走了近六成的收入。优必选选了最贵、最难、也最少人敢碰的那一档。
宇树是三者中唯一把利润做正的公司,但它的利润来源与优必选不在一个战场。上半年营收11.52亿元、增速48.5%,前三季18.17亿元已超2025年全年;前三季归母净利3.87亿元(+270.54%),但这几乎全靠2025年同期一次性大额股份支付造成的低基数——扣非净利3.49亿元,同比下滑18.78%;Q3单季扣非1.05亿元,同比下降17.42%、环比接近腰斩。
更值得注意的是,宇树正在经历优必选已经历过的“结构稀释”:毛利率从2025年全年的60.4%降到前三季54.02%,Q3单季50.6%;原因正是低价位G1销售占比上升(人形毛利率已从2024年的68.44%降到2025年前三季的62.91%)。研发前三季2.63亿元(+191%)、销售2.30亿元(+202%),两项费用率合计约27%,绝对额增速远高于55.71%的营收增速。这才是优必选真正该羡慕的地方:宇树的单位经济模型已经跑正,靠的是“便宜、能批量、标准化”;优必选的模型尚未跑正,靠的是“贵、定制、项目制”。
但宇树的短板同样明显,而且恰好是优必选的长板。宇树的客户仍以科研教育为主,真正面向工业的全尺寸机型出货远不及半尺寸产品;王兴兴自己承认机器人进工厂“效率和泛化能力还不够高”,“每当有新任务时需重新训练”。空客100台Walker S2这种标杆订单、工业场景约99%的任务完成率、千万级真机数据,是优必选拿得出手、宇树短期补不上的东西。
智元则是今年最锋利的一把刀。上半年营收接近20亿元——超过优必选与宇树上半年营收之和的一半以上,接近宇树前三季度的体量;出货9700台,Counterpoint口径份额超43%,9月累计下线第2万台。从2023年30万元、2024年6000多万元、2025年超10亿元到今年半年近20亿元,三年翻了几百倍。
但对照表里最该被记住的不是增速,而是三处空白:未上市、未披露利润、未披露现金流。智元7月启动港股上市,随后进程延期;最新一轮融资约10亿—15亿元、估值约500亿元,新一轮融资按港交所规则意味着年内难以完成IPO。它有优必选没有的东西——更大的出货量、更轻的资产结构、更“标准化”的产品思路;也有优必选已经领教过的风险——它的份额建立在半年全球约2.2万台的小基数上,“出货量不等于销量,更不等于有效装机”。它甚至专门发布了一个叫“Worken(有效智能工时)”的度量单位,公式是“活跃机器人数量×自主工作时长×产出效能比”,本质上是想回答同一个问题:卖出去的机器,到底有没有在干活。而这个问题,恰恰是优必选被质疑最多的地方,也是宇树尚未被彻底检验的地方。
而把三家放在一起,会看到一个比公司差异更冷的行业事实:2026年上半年全球出货的2.5万台里,科研教育、表演展示、政府数采中心三类场景合计仍占69%(2025年全年为83.8%);真正用于生产作业的人形机器人收入仅0.78亿美元,销量据沙利文细分口径约千台级。全行业还没有一家公司靠“全尺寸人形机器人在工业场景”跑出正利润。
行业格局也在换尺子。信通院同一份报告里:人形机器人日租金从数万元跌到数千元,旧款工程样机二手价从30万—80万元跌到3万—6万元,多数企业“增收不增利”,未来两到三年将完成首轮出清。一级市场上半年投融资已约935亿元(信通院口径,同比增约5倍),资本仍在涌入,但定价逻辑已从“谁的技术故事更动听”切换到“谁能让客户第二次付钱”。
在这个框架下看,优必选的处境既不算最好,也远不是最差:它比宇树更接近“工业真需求”,比智元更早接受公开市场的现金流审计;但它也是三家里面,唯一一家必须在一个季度内用EBITDA证明自己、又没有标准化产品护城河的公司。
谁在为增长埋单?
最后回到订单的来源结构。上半年新增订单超10亿元、空客首批采购100台、核心客户开始复购——这些都是真实进展。但也有调查发现,优必选不少B端大额收入来自地方科创示范项目和数据采集中心:江西九江一个人形机器人数据采集与训练中心,财政投入1.43亿元采购100多台Walker S2,任务是"把动作录下来"。
政府预算型采购短期撑得起营收和交付数字,但示范周期有尽头。人形机器人商业化真正的分水岭,是从"项目制"走向"产品制"——从政府示范预算,变成企业算得清回本周期后自发的、可复制的复购。目前核心客户的单点部署仍是几十台级别,70%的毛利率能否扛住从几十台到几千台的放量,尚无答案。
而资金端的时间表同样紧迫。现金及等价物半年内从48.88亿元降到23.26亿元,其中最大单笔支出是16.65亿元收购锋龙股份;支撑亏损的是2025年三次配售募资净额约63.42亿港元,以及最新一笔折价逾11%的配售(净筹约30.56亿港元)。换句话说,这个"盈利拐点"部分是用一次次稀释股东换来的钱铺垫出来的。
同赛道最刺眼的对照——宇树已经连续交出正利润,摩根大通一边把2030年全球人形机器人出货预期上调至175万台,一边下调整机厂评级,这个看似矛盾的动作其实逻辑自洽:行业会变大,不等于此刻所有讲故事的公司都能赚到钱。
优必选没有原地踏步,S2的成本曲线是真的在降,工业客户的复购是真的发生了,出海日本、欧洲、中东的渠道框架是真的在搭。但当公司把"Q4经调整EBITDA转正"这个可以按季度验收的承诺说出口时,它也就把自己从"讲叙事"的安全区,推到了"交数字"的考场里。接下来两个月,市场要看的只有三件事:柳州工厂的下线节拍、22亿收入的确认进度、以及23.26亿元现金的消耗斜率。拐点是不是真的,答案不在10月的备忘录里,而在明年3月的年报里。(作者|李婧滢,编辑|刘洋雪)