
爱马仕创2020年以来最慢单季:奢侈品股的估值溢价该重算了


三季报发布已过去十余天,投行对爱马仕的评级与目标价调整仍在继续。
贝伦贝格将其评级从买入下调至持有,依据是该集团对向往型消费者的敞口高于此前市场的假设;伯恩斯坦把目标价从2150欧元下调至1750欧元,理由是其相对行业的增速优势在收窄。财报公布后,爱马仕的预期市盈率降至约27倍,不到疫情后约70倍峰值的一半;LVMH约16倍,为十多年来的最低水平。
这轮调整的起点在10月23日,开云集团股价单日下跌16.57%,创2025年4月以来最大单日跌幅。开云三季度营收33.45亿欧元,按报告口径持平,可比口径微降1%,1%上下的营收波动本不该对应两位数的市值蒸发,多出来的跌幅对应的是市场预期的修正。
Gucci可比营收下滑6%,远超市场预期的下滑2.8%,此前在4月和7月两度重申的年内重返增长目标,没有再出现在这份财报里,首席财务官阿尔梅勒·普卢把Gucci的复苏节奏定性为渐进。投资者当日在定价的,是开云恢复增长的时间表,而这个时间表刚刚被管理层撤回。
次日,“连爱马仕也卖不动了”登上热搜。资本市场用跌幅提出的,正是热搜里消费者追问的那个问题,奢侈品这门生意里,价格由谁决定。
三季报:亚太集体失速
本季财报中,奢侈品巨头的失速区域高度重合,Gucci亚太零售可比口径下滑14%,LVMH亚洲(除日本)市场有机下滑5%,Prada集团亚太零售零增长。爱马仕亚太(不含日本)三季度营收16.50亿欧元,固定汇率增速为零;集团总营收40.96亿欧元,按固定汇率增长4.3%,据Visible Alpha统计,这是爱马仕2020年初以来最慢的单季增速。
增长的部分仍来自亚太之外,同一季度,LVMH的美国增长5%、欧洲4%、日本6%,爱马仕的日本增长9.6%、美洲8.8%、欧洲(不含法国)9.5%。但这些区域增长所处的行业大盘在同步放缓,汇丰银行在财报季前的测算显示,剔除历峰集团后,奢侈品行业三季度的增速预计从二季度的5.1%降至1.1%。
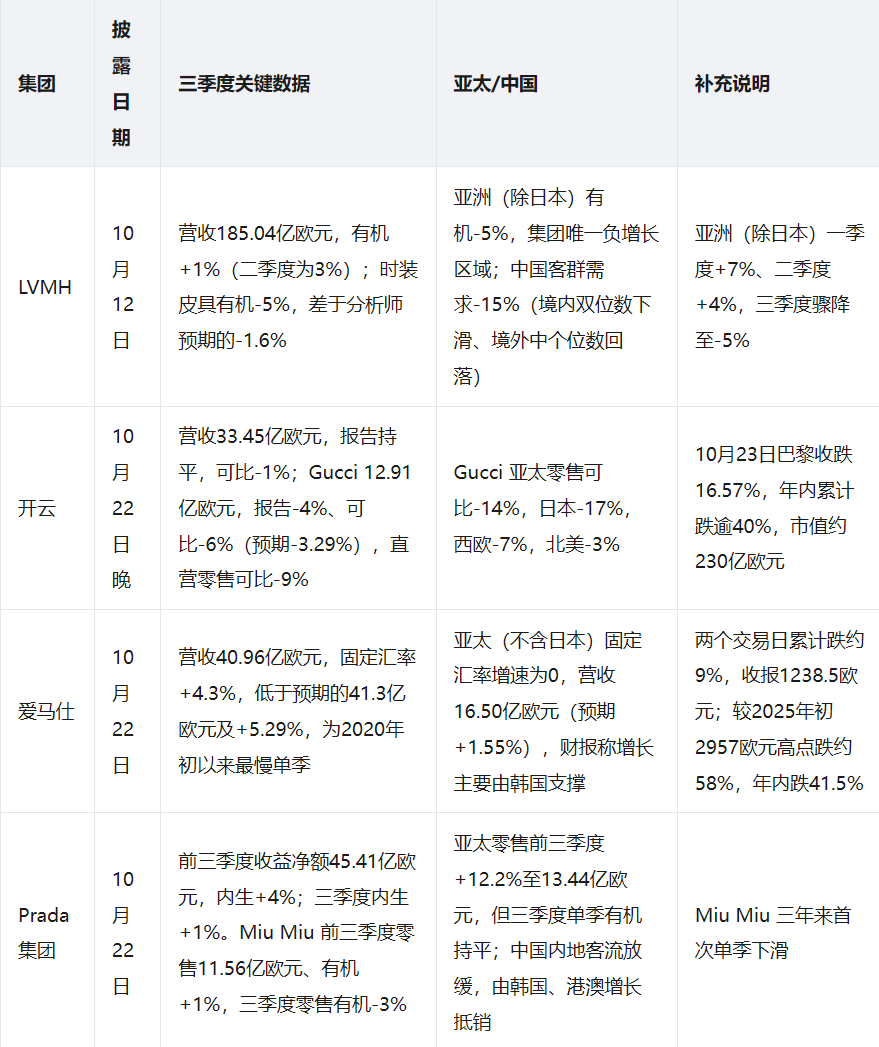
(口径说明:下文沿用各集团财报原文表述。LVMH 的“有机”,指剔除汇率波动与并购并表影响后的内生增速;开云的“可比”,指同店、同范围同比;爱马仕与 Prada 的“固定汇率”,仅剔除汇率影响;Prada 中文公告中的“内生”特指剔除 Versace 并表。四者统计范围不同,正文不做统一替换。)
截至10月下旬,LVMH、爱马仕、开云、历峰、Prada与盟可睐六家欧洲上市奢侈品集团年内市值合计蒸发约2510亿欧元,其中LVMH蒸发1316亿欧元,爱马仕蒸发933亿欧元。爱马仕股价年内下跌约四成,开云单日下跌16.57%,两个数字都远超各自当季的营收变动幅度。
伯恩斯坦分析师玛丽亚·梅塔对这轮重估的概括是,当前估值既反映令人失望的业绩,也反映更疲弱的宏观环境,而爱马仕的投资者已经不再相信其业务具备抗周期韧性。财报之外,法国的社会骚乱带来新的变数,爱马仕位于马赛的门店遭抢劫后短期内不会重开,巴黎多家门店的橱窗在骚乱中受损。
奢侈品定价机制的特殊之处,在于价格与成本基本脱钩。手袋的皮料与工时无法支撑其标价,真正支撑价格的是品牌让消费者接受定价的能力,价格由品牌单方面决定。过去十余年,行业几乎逐年提价而销量维持增长,这一循环建立在两个前提上,消费者接受品牌报价,且缺乏替代供给。三季报显示,两个前提同时出现松动。
一个样本:Miu Miu的三年
Miu Miu是三年轨迹最完整的一个样本,2024年其零售额增长93.2%至12.28亿欧元,2025年增速降至35%、规模升至15.95亿欧元,2026年前三季度增速仅剩1%,三季度零售有机下滑3%(剔除汇率波动和并购、关店等报表结构变化后,公司自身业务的内生增速),为三年来首次单季下滑。
Miu Miu的销售高度依赖社交传播,售价四万多元的水晶内裤、十几万元的镶钻围裙、三四千元的发夹,传播价值远高于穿着价值;这套产品组合在中文互联网上被冠以“富家千金的Zara”之称,功能在于提供可识别的社交货币。
标签的变现依赖稀缺,仿款正在瓦解这一前提。优衣库、UR被指推出“Miu里Miu气”风格的产品,电商平台出现Min Min、Niu Niu等近似名称,售价19.9元的仿款发夹进入销量前列。奢侈品专家、要客研究院院长周婷的判断是“成也标签、败也标签”,Miu Miu出售的是一种可被识别的圈层身份,而身份识别的前提是这一标签尚未被稀释。
当标签能够以19.9元复刻时,价格锚点就从品牌手里转到了复刻成本手里。
贝恩公司与意大利奢侈品行业协会Altagamma的年度研究给出了更底层的数字,全球奢侈品消费者从2022年的约4亿人降至2025年的约3.4亿人,累计流失约6000万。支撑大盘的高消费客群占3580亿欧元个人奢侈品市场约46%至47%的份额,支出已趋于稳定;离开的主要是“向往型消费者”,即以奢侈品消费完成身份确认的人群。留存客群掌握的信息更充分,比价能力更强,对溢价的支付意愿相应降低。
谁在定价
最直接的证据在需求端,消费者对原有的价格不再买账。开云首席财务官阿尔梅勒·普卢(Armelle Poulou)对中国消费者的描述是“愈发挑剔”,这一表述的实质是需求仍在,支付意愿下降。LVMH首席财务官塞西尔·卡巴尼斯(Cécile Cabanis)在三季度业绩会上披露,时装与皮具业务对中国客户的销售下滑10%至15%。
消费地点的转移是第二个证据,LVMH在二季度业绩会上给出过拆解,中国客群的全球消费总额环比持平,但消费区域发生转移,亚洲(除日本)的消费减少,更多流向欧洲与日本。区域价差推动购买地迁移,是消费者对价差回应的典型方式。
品类之间的资金也在重新配置,2026年上半年,LVMH腕表与珠宝部门有机增长9%,二季度加速至中双位数,同期时装皮具仅勉强回正;历峰集团(Cartier、Van Cleef & Arpels)同期珠宝业务增长24%。手袋的价值构成以品牌符号为主,珠宝则同时附着材质与保值属性。资金从软奢流向硬奢,反映的是消费者对“什么值这个价”的重新判断。
定价权在谁手里,可以看哪一方在采取主动。过去十余年,行业的提价、扩张与开店节奏始终由品牌主导;本季度,四家集团不约而同转入收缩。开云将全年净关店目标从100家上调至至少125家,前三季度已净关105家。Prada集团首席执行官安德烈·格拉(Andrea Guerra)称正在精简部分二三线城市的门店,“并不需要两三家店,一家就足够了”。
四家之中,爱马仕是唯一维持控货机制的集团。执行董事长阿克塞尔·杜马(Axel Dumas)称Birkin的吸引力“仍然完好无损”,集团维持每年整体产量增长约6%的产能节奏,三季度皮具马具增长10.8%。控货是爱马仕沿用最久的价格机制,也意味着价格必须依靠限制产量来维持。过去能够同时实现控货与提价,前提是需求强度足以支撑不让步;本季度控货机制未变,亚太(不含日本)增速却为零。二手市场的信号同样指向稀缺性的松动,多位转售商称,铂金包在二手市场上的货源正变得容易买到。控量保住了价格,未能保住增长。具备定价权的卖方,无需以限产维持价格。
需求端与品牌端的证据指向同一结论,溢价的定价权正从品牌转向消费者。品牌仍然可以标价,但接受与否的决定权已经转移。
换锚,不是熄火
全球奢侈品需求并未消失,本季度的增长几乎全部发生在亚太之外,亚太内部同样存在分化。
中国市场的变化在于锚的转移,贝恩在同一份研究中指出,中国消费者正将支出重心转向本土品牌与体验驱动型品类。格拉在电话会上说,他本人正在武汉,“购物中心变得更空旷了”,但集团在中国市场仍实现正增长并提升了份额。LVMH管理层亦提到,中国客群在第三季度末至第四季度初的表现已有所好转。
这些属于先行指标,尚不构成拐点。开云首席执行官卢卡·德·梅奥(Luca de Meo)给出的时间表更为审慎,中国市场行动方案需要12至24个月验证,“不要期待单季度看到反转”。
不同客群的处境并不相同,贝恩的同一份研究显示,高消费客群的支出趋于稳定,收缩集中在向往型消费者。对核心客群而言,支出能力未出现明显变化,变化的是溢价支付意愿,从为符号支付转向为价值支付。
对品牌而言,这意味着定价逻辑需要重建,价格必须由产品本身支撑。
开云单日下跌16.57%,爱马仕年内下跌约四成,Miu Miu出现三年来首次单季下滑,跌幅都远超各自的营收变动。市场下调的,是品牌对价格的控制力。
对投资者而言,需要重算的是估值溢价。爱马仕的溢价估值建立在两组依据上,增长幅度长期领先行业,商业模式不随周期波动;本季度,增速与行业的差距在收窄,抗周期的叙事在动摇,支撑溢价估值的依据同时松动,溢价自然要重新计算。
奢侈品并未失去销售能力,变化在于,消费者开始追问这个价凭什么,投资者开始重算溢价还剩多少。
(本文首发钛媒体APP,作者 | 观市识潮起,编辑 | 苏见微)