
科大智能:电网业务独撑七成收入,二次递表港股背后现金流与集中度隐忧


净利润同比增长40.3%、毛利率升至24.9%,扭亏为盈、毛利走高,是科大智能二次递表时最有分量的两张牌;但牌面的另一面,是七成收入押在电网、现金净流出与客户集中的三重压力。
这家创业板上市公司于10月22日由华泰国际、国元国际联席保荐,重新向港交所递交H股上市申请,谋求“A+H”双平台,首次递表是今年1月19日,因届满失效。按2025年收入计,公司位列中国一二次融合断路器市场第二、馈线终端(FTU)市场第二,2020至2025年工业机械手累计收入居中国第一,赛道身位靠前;2026年上半年营收15.24亿元、净利润1.11亿元,基本盘的反转动能不弱。
但三件事压着这份报表,电网业务占比超七成、客户集中度持续攀升,双轮驱动实则高度依赖单一政策赛道;上半年经营现金流净流出1.59亿元,利润尚未落袋;实控人在递表前减持套现(据公开报道约2.5亿元)、政府补助占其他收入比重高企,盈利纯度存疑。一家双轮企业如何在利润反转与现金失血、客户集中、内部减持之间,讲通一个站得住的上市故事,才是这份招股书真正的考题。反转的起点,还远远不是健康的终点。
扭亏为盈与毛利率走高
科大智能成立于2002年,2011年登陆创业板,主营业务覆盖智能配用电、新型储能及工业机器人三大领域。从业绩看,公司2023年至2025年收入分别为30.25亿元、26.87亿元、30.15亿元,呈现先降后升的波动走势;净利润由2023年的亏损1.71亿元转为2024年的盈利0.62亿元,并进一步增至2025年的0.86亿元;2026年上半年净利润1.11亿元、同比增长40.3%。
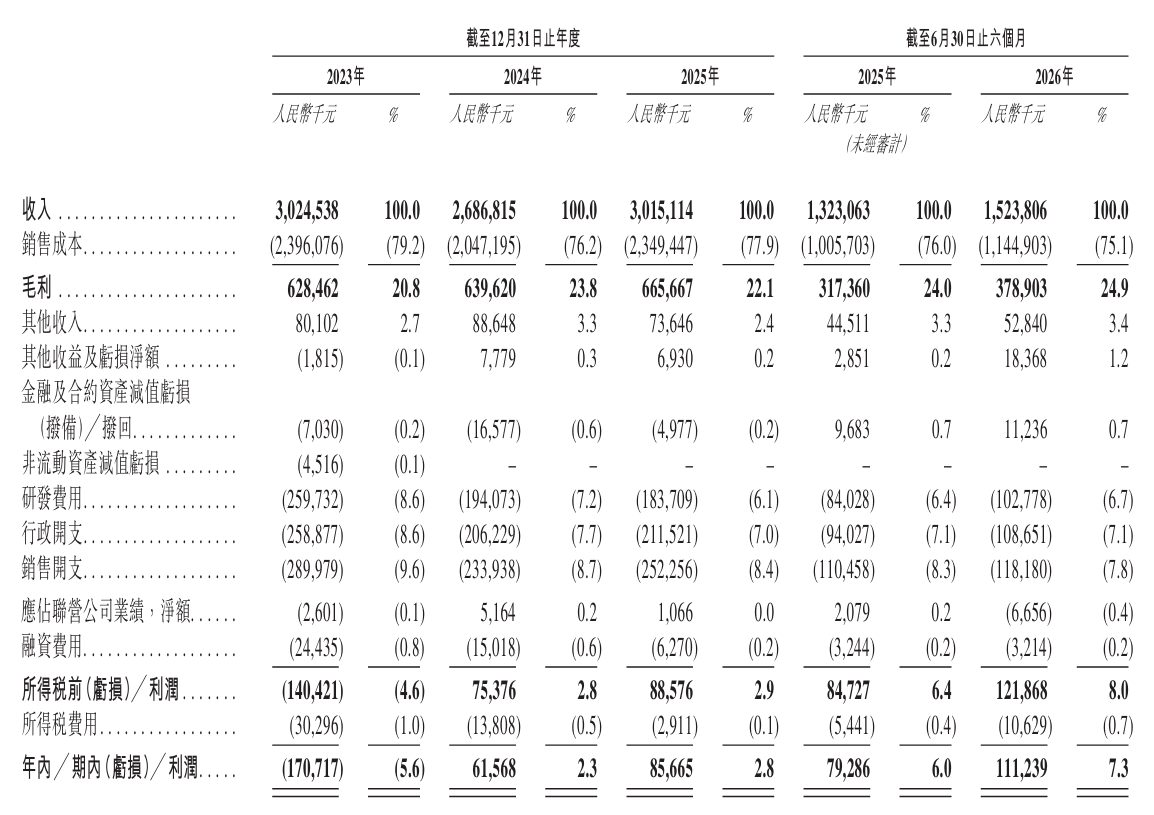
毛利率的抬升贯穿了这个区间。2023年至2025年,公司综合毛利率分别为20.8%、23.8%、22.1%,2026年上半年升至24.9%,较2025年全年高出2.8个百分点。盈利与毛利率的改善,一方面得益于产品结构优化与高毛利储能业务的增长,另一方面与公司主动处置低毛利业务有关,2023年至2024年,公司相继出售宏达电气、合肥松果、冠致自动化、华晓精密等非核心或亏损业务股权,聚焦双主业。
2023年至2025年,公司其他收入中的政府补助分别为4759.4万元、4034万元、4559.5万元,占其他收入的比重达59.3%、45.5%和61.9%,加上递延政府补助摊销,2025年两项合计超过5500万元。在净利润体量仅数千万级别的背景下,政府补助对账面利润的贡献不容忽视。
2026年上半年,政府补助占其他收入的比重已降至27.7%,递延补助摊销的占比则升至46.4%,依赖结构从新进补助转向存量摊销,后续补助的可持续性仍需观察。
客户集中攀升与经营现金流恶化
电力设备及储能板块收入由2023年的20.01亿元增至2025年的23.14亿元,占总收入的比重由66.1%攀升至76.8%;2026年上半年该板块收入11.51亿元、占比75.5%。
与之相对,曾被寄予“第二曲线”厚望的机器人业务,收入由2023年的10.24亿元、占比33.9%,骤降至2024年的5.86亿元、占比21.8%,2025年虽回升至7.01亿元、占比23.2%,但体量与占比已大不如前。所谓“双轮驱动”,正日益演变为电网单轮独撑。
客户结构与业务结构同步收紧,前五大客户收入占比由2023年的40.9%逐年提升至2024年的44.4%、2025年的48.8%,2026年上半年达46.7%;最大单一客户收入占比亦由23.5%升至34.5%。客户以国有电网公司及大型车企为主,议价能力不对称,采购节奏与电网投资高度相关。若头部客户资本开支收缩或采购政策调整,将对公司收入产生直接冲击。
压力顺着业务与客户这两根链条,一路传导到现金流上,2023年至2025年,公司经营现金流净额分别为2440万元、1.19亿元、1.97亿元,但2026年上半年净流出扩大至1.59亿元,而上年同期净流出约1.04亿元。公司解释,受电网客户年度预算与结算周期影响,上半年普遍录得经营现金流出,收入确认与回款高度集中在下半年四季度。利润改善与现金净流出并存,加上递表当年扩张动作密集,使公司对外部融资的需求更为迫切。
实控人套现与募资用途,资本运作的双重审视
资本层面的动作,先于这次递表就已展开。据公开报道,首次递表前,公司实控人已先行套现约2.5亿元;在境外发行上市备案环节,中国证监会要求公司补充说明募集资金境内外用途占比、是否计划调回境内及具体比例,募资的跨境流向成为监管关注的焦点。
本次招股书披露,募集资金拟投向巩固两大业务分部的技术优势并深化AI赋能、扩大境内外销售网络与产能、研发面向AI数据中心的HVDC高压直流供配电设备及量子技术电网设备、补充营运资金等方向。
扩张的节奏在递表当年明显提速,2026年5月,公司收购浙江江山源光电气70%股权,切入电力变压器制造,江山生产基地的扩建项目建设周期两年;招股书同时披露,2026年7月至9月,公司又签订三份投资协议,包括认购聚变太赫兹约0.35%股权(代价1500万元)、收购Exeter Energy 70%权益等;自2026年起,公司还在安徽合肥建设一个产业基地,投资金额不超过3.5亿元,建设周期五年。
不过,回看其A股融资史,公司曾于2017年至2018年三次抛出增发计划(募资金额分别为6亿元、9.28亿元、14.71亿元)均未完成,直到2021年8月才完成一次募资6.25亿元的增发,其在资本市场的融资之路并不顺畅,本次H股发行能否成功,同样存在不确定性。
科大智能以电网细分市场第二的行业位次、扭亏为盈的业绩拐点与储能、机器人双赛道的产业叙事,二度叩响港股大门。但电网业务占比超七成、机器人板块萎缩、客户集中度攀升、上半年经营现金流净流出1.59亿元,叠加政府补助依赖与实控人套现的资本信号,共同构成了这份招股书里无法回避的问号。
“双轮驱动”能否名副其实,现金流能否摆脱季节性掣肘,募资能否真正落地投向,这家A股老牌企业能否在港股兑现其“数字能源+智能机器人”的长期价值,仍有待时间与业绩的双重检验。(作者 | 金帛,编辑|彐心)