
中国FMM打破日美韩垄断,众凌科技连续三年亏损能否跨过盈利验证


在OLED面板的产业链里,精细金属掩膜版(FMM)是一块长期被日韩企业把持的关键材料。一家来自浙江的企业,成了中国首家把它量产出来、还送进京东方产线的破局者。但这家公司的收入和利润之间,目前还隔着一段不小的距离。
今年9月29日与众凌科技签署辅导协议后,国泰海通证券于10月21日向浙江证监局报送《关于浙江众凌科技股份有限公司首次公开发行股票并上市辅导备案报告》,备案随即公示;北京大成律师事务所、立信会计师事务所分别担任法律与审计机构。
作为中国首家打破海外垄断的FMM企业,该公司产品已通过京东方、维信诺、华星光电、天马等中国主流面板厂验证并批量供货,在中国本土化FMM供应商中份额占比超过六成,“关键材料供应链本土化”的叙事有真实的产线和订单托底。
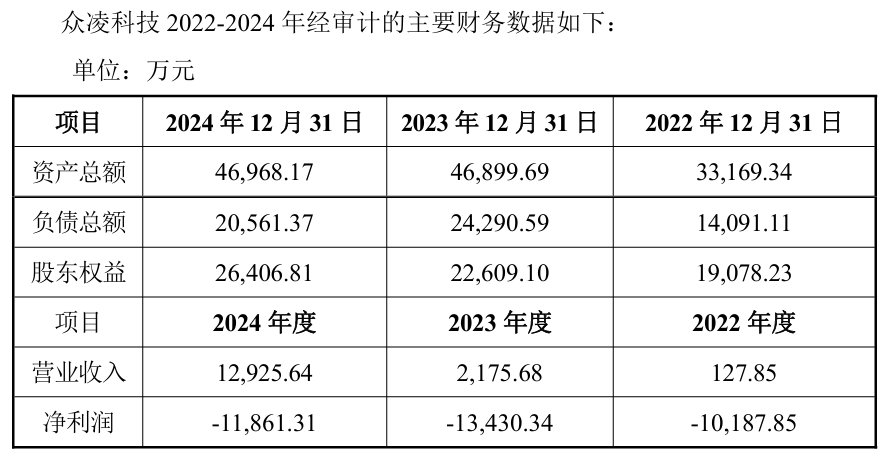
利润表与上述反差正相印证,2022年至2024年,营收从127.85万元一路升至1.29亿元,三年翻了约百倍,增长曲线足够陡峭;与此同时,公司连续三年大额亏损,2024年归母净亏损达1.19亿元。从打破垄断到证明自己能赚钱,中间隔着量产爬坡这道关,这也是这家由精测电子实控人掌控的公司,在正式递表之前最该向市场交代清楚的问题。
打破日美韩垄断之后
众凌科技成立于2020年9月,落户嘉兴海宁泛半导体产业园,是一家专注于OLED面板生产用核心治具FMM规模化量产及供应链替代的超精细金属加工企业。
在OLED蒸镀工序中,红绿蓝有机发光材料需透过掩膜版上微米级小孔精准沉积形成像素,掩膜版精度直接决定屏幕分辨率,FMM是决定像素精度与良率的核心治具,长期由日本DNP(大日本印刷)等日韩企业垄断,是OLED产业链上少数海外厂商把持的核心耗材。
众凌科技填补了精密金属掩膜版加工在中国市场的量产空白,落户海宁一年即打破日本、美国、韩国企业在该领域的技术垄断。
据披露,公司已实现18μm至20μm厚度FMM产品规模量产,广泛应用于华为、小米、荣耀、OPPO、vivo、极氪等品牌高端显示终端,是中国唯一具备20μm FMM量产能力、拥有100%中国本土Invar原材料供应链的企业,在中国本土化FMM供应商中份额占比超六成。公司同时布局硅基OLED(MicroOLED)掩膜版、VR/AR显示用超精细加工件及INVAR36合金薄带原材料,试图打通从材料、掩膜版到面板的产业链闭环。
收入爆发式增长,却深陷连续亏损
从财务数据看,众凌科技正处于典型的量产爬坡阶段。2022年至2024年,公司营收从127.85万元增长至1.29亿元,收入增长迅速,但连续三年大额亏损,2024年归母净亏损达1.19亿元,年末净资产2.64亿元。
连续亏损的背后,是高端精密制造企业在量产爬坡阶段的共性投入:蚀刻设备购置、良率调试、持续研发都在不断消耗现金流。FMM行业良率爬坡慢、客户认证周期长、设备与材料know-how壁垒高,量产良率与持续供应能力是核心竞争变量。
具体到良率,据行业媒体报道(该口径未经审计核验,以招股书披露为准),公司在多切满排布工艺下,将良率从行业普遍的20%至30%提升到40%以上,最高批次达到70%;但40%的常态与70%的峰值之间差距显著,DNP多年积累的客户黏性,核心在于“每一批都不需要担心”,众凌需要证明的,是18μm不是实验室里挑出的好批次,而是产线上稳定跑出的常规水平。
产能与研发的投入同样在加码。据公开报道,公司已建起全球单体规模最大的FMM生产线,年产能15至20万条;2025年11月完成的超4亿元C轮融资中,30%的资金明确投向G8.6代FMM产能扩充及海外市场布局,首台专用曝光机已于当月搬入。如此高强度的资本开支,既是其冲击高世代产线的必要投入,也是盈利与现金流承压的重要来源。
盈利兑现的节奏,正是市场审视这家企业上市时最核心的考验。连续亏损叠加高额投入,公司的持续经营能力、良率爬坡的稳定性与订单兑现能力,都将在后续招股书与监管问询中接受严格检验。另一个技术层面的变量在于,业界正探索用半导体光刻工艺直接定义像素、绕开FMM的替代路线,虽然当前成熟度远不如FMM,但这套“模具”还能用多少年,大概率会成为问询清单上的问题。
实控人资本棋局与盈利验证
股权架构层面,公司由彭骞、徐华伟共同实际控制,两人直接持股31.52%,并通过三家持股平台间接控制7.57%股权,合计控制39.10%股份。
彭骞同时是显示检测龙头精测电子(300567.SH)的实控人,徐华伟为复旦大学物理硕士,曾任职于京东方、天马微电子、维信诺等头部企业,创始人背景为技术叙事提供了背书。
此前市场曾传出众凌科技拟通过聆达股份(原ST聆达)重整实现资产注入,彭骞主导的聆达股份破产重整于2025年启动、2026年初完成控制权交接,众凌科技正是该重整的产业投资人之一,一度引发FMM业务注入上市公司的预期。
但在最终获批的重整计划中,FMM业务并未成为明确的资产注入安排,聆达股份优先与彭骞投资的另一家企业布局彩色滤光膜等显示材料业务。如今众凌科技转向独立IPO辅导,两条路径如何衔接、后续是否存在资产整合安排,尚未有官方说明。
融资层面可以看到这条赛道的投入之巨,公司已完成6轮融资、累计融资超9亿元,2025年11月完成的C轮融资由深创投制造业转型升级新材料基金领投,中国建投、毅达资本等跟投,融资额为当时中国FMM行业最大单笔;四年近9亿元的密集输血,对应的是材料、设备与产线的持续投入。今年9月28日,公司整体变更为股份有限公司,股改完成不到一个月,IPO辅导备案随即落地。
众凌科技以“中国首家打破海外FMM垄断”的本土替代叙事、超过六成的中国本土化FMM市场份额,以及精测电子实控人的资本背书,正式开启上市征程。
但连续三年大额亏损、高强度资本开支带来的现金流压力,以及量产良率与持续供应能力尚未完全兑现的盈利前景,决定了这家企业距登陆资本市场仍有漫长路程。从打破日美韩垄断到跨过盈利验证关,中国FMM龙头的资本故事才刚刚讲到最关键的章节,答案不在辅导备案里,而在良率爬坡与订单兑现的每一道工艺曲线中。(作者 | 金帛,编辑|彐心)