一个月股价腰斩,这只CPO核心概念股跌完了吗?


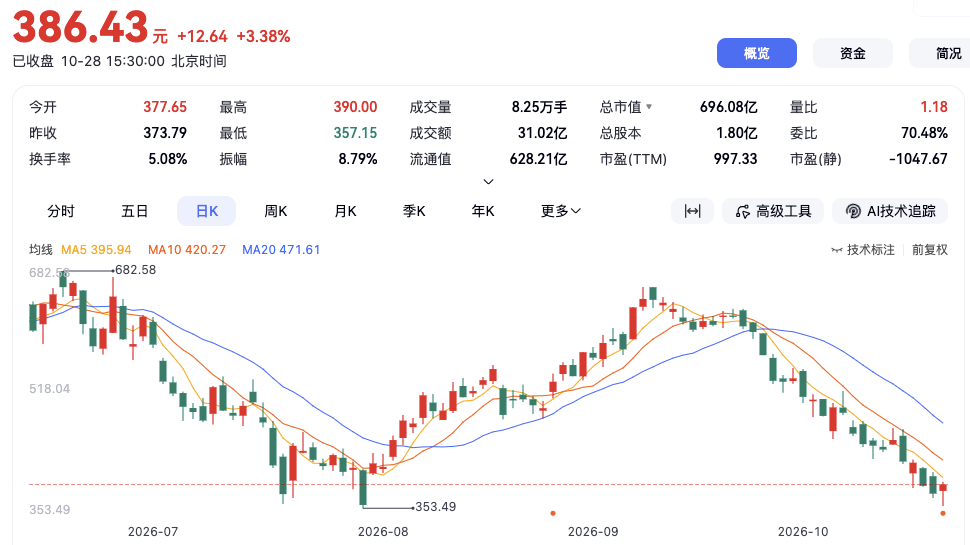
10月28日的午后,罗博特科(300757.SZ/03757.HK)的分时曲线像一头先蹲下又弹起的弹簧。罗博特科A股早盘377.65元开出,买盘一松手,股价便一路滑向水下,最低探到357.15元,眼看又要刷新低点;午后风向忽然转暖,随着中际旭创等光通信龙头尾盘拉升,买单一层层把价格托回386.43元收盘,全天涨3.38%,日内振幅8.79%,成交31.02亿元,换手5.077%,总市值约696亿元。
图片来源:百度股市通
此前,市场口中的"八连跌",严格说是10月15日起算,港股的八连阴。今日,反弹来得干脆,疑问也跟着来了:这只是跌深之后喘口气的回抽,还是抛压出清、股价真正站稳的开始?再把镜头拉远一点,10月26日H股调入港股通当天A股跌去7.68%,它会不会又是港股市场那种"入通即崩"选手?
先看下跌这段路是怎么走完的。资金账比情绪更不留情面:同花顺口径下,10月22日到267日四个交易日,特大单分别净流出3.19亿、2.57亿、3.89亿和0.11亿,合计9.76亿元,叠加大单口径约14.23亿元。也就是说,在10月28日反弹之前,大资金是一天不落地往外撤。10月26日这个日子尤其耐人寻味:罗博特科(03757.HK)当天正式调入港股通,南下资金获得买入通道,A股却收跌7.68%,H股同天跌超6.9%。通道刚打开,就有人借这个流动性窗口离场,这一幕与"入通即崩"的经典画面确实几分相像。
不过,真要把罗博特科归进那个崩盘名单,又显得牵强。港股市场这几年被反复提起的"入通即崩",主角们长着高度相似的脸:业绩亏损、现金流紧张,靠AI、区块链之类的热概念在纳入预期阶段被资金提前炒上几倍甚至十倍,估值冲到千倍,流通盘却薄得一张纸;等南向资金和被动指数基金进场接盘,埋伏已久的筹码顺势倾泻,港股又没有涨跌幅限制,几天之内腰斩并不稀奇,经纬天地四个交易日跌去近九成就是这样的例子。
罗博特科的H股却是另一条轨迹:9月29日以436港元挂牌,发行价已经较当时A股折价近三成,首日就收在414.4港元、破发4.95%,此后阴跌不止,10月27日报285.8港元,较发行价折损约三分之一。自始至终,它没有"入通前爆炒"的戏份。A股这边更不用说,股价是从年初233.50元一路走到714元的,驱动它上涨的主线是并购德国ficonTEC之后切入CPO与硅光赛道,跟"入通"二字并无直接关系。两者真正相似的地方,只有估值与利润的脱节、以及事件窗口里获利盘的松动。说得直白些:罗博特科不是被入通预期炒崩的概念股,它是一只被捧到高位的AI设备股,在H股破发、稳价期结束、纳入港股通、板块降温一连串事件挤到一处时,完成的一次估值再校准。
那么问题在哪?这得回到这家公司的身世里找。罗博特科原本是做光伏自动化设备起家的,2024年光伏业务还贡献着95%的收入,通威、晶科、天合光能都是客户;不过两年时间,行业产能过剩压垮了需求,光伏设备销量从2023年的1932台掉到2025年的110台,2026年上半年光伏收入只剩8298万元、占比萎缩到13.6%。几乎同一时间,公司2025年5月并表了德国ficonTEC——一家把光芯片与光纤之间的纳米级耦合做到行业头部的公司,市场给它的标签是"德国神器"。按灼识咨询的口径,罗博特科与ficonTEC合并后在2025年全球硅光智能制造设备市场排名第一,份额20.5%,英伟达是其客户,博通CPO产品的耦合设备由它独家供应。过去两年里,市场讲的就是这个"从光伏车间走进AI算力车间"的转身故事,股价也随故事越走越高,9月间市值一度冲上千亿。
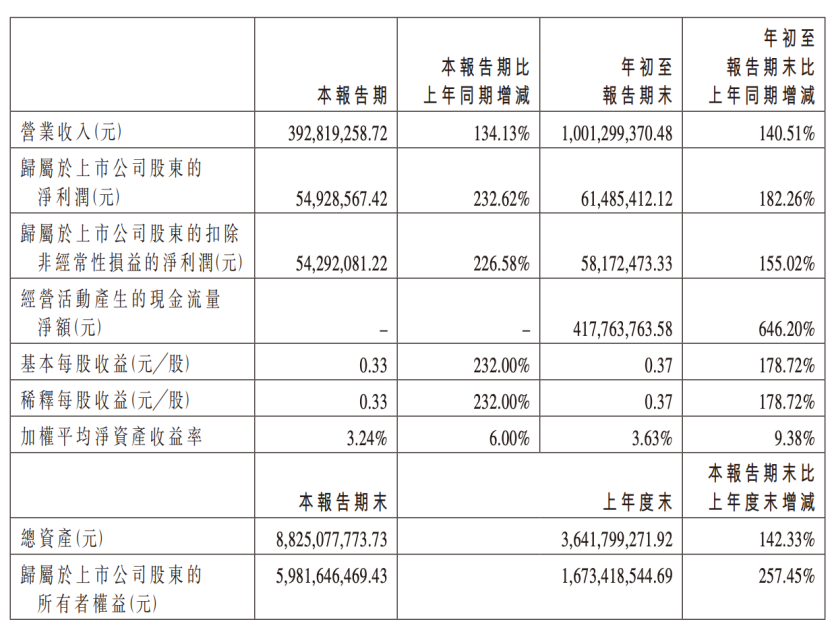
故事动人,账本却滞后。截至10月28日,A股市盈率TTM约997倍,2026年前三季度归母净利润只有6148.54万元,其中上半年合计655.68万元,第三季度单季5492.86万元,一个季度贡献了前三季利润的近九成。换句话说,被反复讲述了一年多的硅光景气,在利润表上刚刚显形一个季度。订单的想象空间并不虚:截至三季报披露日,尚未确认收入的光电子半导体在手订单约23.59亿元,ficonTEC背后是英伟达、博通这样的头部客户;卖方的远期画卷也铺得很开,高盛8月维持买入评级、目标价796元,预测2026至2030年净利润复合增速约114%,2028年收入有望到约262.5亿元、净利润78亿元。可这是一张写给2028年的支票,市场却在用2026年的价钱兑付。设备从签订单到交付验收、确认收入,中间隔着产能、物流和客户节奏;光伏那边的旧账也没还清——2025年计提单项坏账准备约1.01亿元,三季报末应收账款仍有8.90亿元,下游客户付款吃力的样子,会不时回到利润表上提醒市场,旧业务并非一剥离就干净。
图片来源:罗博特科2026年第三季度报告
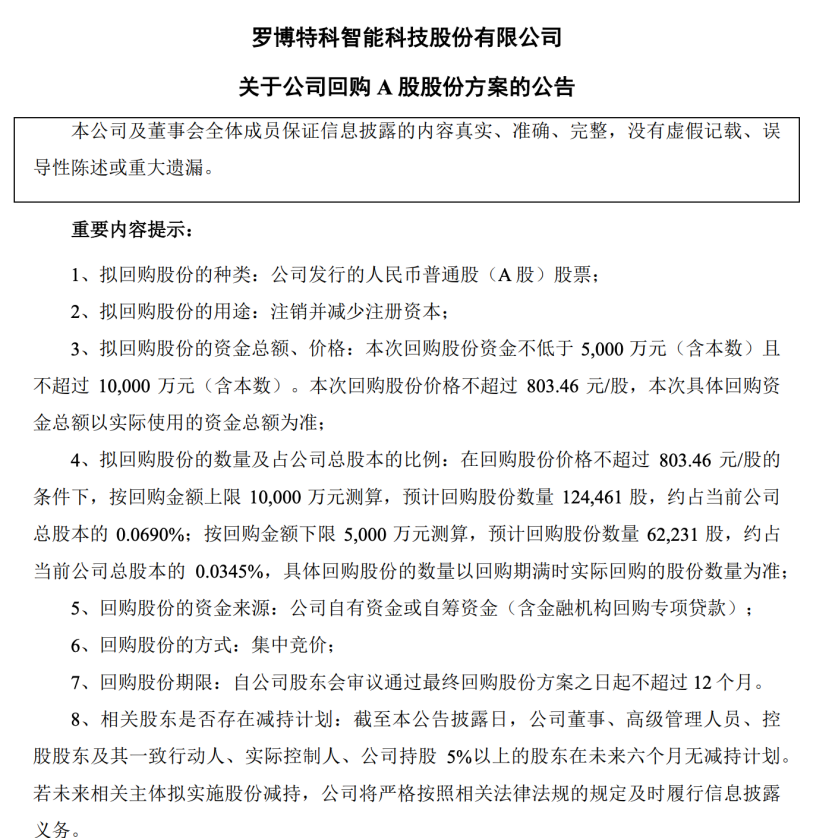
10月28日这根阳线的来由,其实写在前一天的两份公告里。10月27日晚,三季报落地:第三季度营收3.93亿元、同比增长134.13%,归母净利润5492.86万元、同比增长232.62%、环比二季度再增21.06%,单季毛利率49.02%、环比抬升5.44个百分点;前三季经营现金流净额4.18亿元、同比增长646%,利润不是靠账面确认撑出来的。同晚,董事会通过回购方案:拟用5000万至1亿元自有或自筹资金集中竞价回购A股并全部注销,回购价上限803.46元/股。
图片来源:罗博特科海外监管公告
时间往前翻,10月16日实控人、董事长戴军就已公开提议回购,如今算是从表态走到了方案纸面。只是这笔钱的分量要称一称:按上限测算回购不过12.45万股、占总股本0.069%,1亿元相对于696亿元市值只有约0.14%,何况还要过股东会、期限长达12个月,撑不起真实的买盘。盘面的另一股暖风来自板块本身:午后CPO概念集体活跃,中际旭创涨近10%,新易盛、剑桥科技、光库科技纷纷跟涨,源头是Lumentum管理层那句"部分光器件产能已订到2029年初、客户开始锁定2030年产能,即便持续扩产2027年仍有约七成需求消化不掉"——景气的远光灯扫过来,板块里跌深的票自然先被照亮。
那么,一天反弹能不能等同于企稳?把利好摊开看,答案偏谨慎。业绩改善是真的,但刚走出半年微利的泥沼;回购是诚意的表示,体量却轻;板块暖意是外生的,来得快去得也可能快。真正能确认底部的东西,还得在接下来的交易日里一件件看见:资金面上,前四个交易日十几亿元的特大单流出能否真正止住并回转,若只是散户抄底而机构观望,阳线容易变成被套资金减亏的出口;价格上,A股390元只是今日盘中高点,上面压着400元整数关口和10月22日至23日415至420元的旧成交平台,没有放量收复并站稳,反弹就还没跳出下降通道的格局,而脚下357.15元是今天刚试过的低点,一旦再被击穿,探底恐怕还要继续。再往深里说,四季度和2027年订单能不能顺利转成收入、毛利率能不能守在49%附近、光伏应收款会不会再减值,这些日常数字才是估值慢慢被利润追上的根本。997倍的市盈率、一根阳线、以及尚未转弯的资金流出曲线,三者摆在一起,"企稳回升"四个字还嫌早,更贴切的说法是超跌之后的一次情绪修复。
接下来一段时间,更可能的走法是高位大波动之后的磨底:股价在350元到420元一带反复换手,让估值和利润慢慢靠拢,业绩预告、年报和新订单公告会成为一次次重新校准的标尺。若板块景气延续、回购真正动手、415至420元平台被放量拿回来,股价才有底气向450元上方修复;可往下的压力同样清晰——H股较发行价近三成的折价始终压在A股上方,光伏坏账若再冒头、AI硬件情绪若退潮、订单交付若慢于预期,挤泡沫的过程未必一次走完。拉长时间轴,ficonTEC在耦合设备环节的卡位、头部客户的绑定、德国与爱沙尼亚之外新加坡和马来西亚基地的筹建,是这家公司区别于概念炒作的实业底盘。只是底盘要兑现成持续盈利,才托得住数百倍的估值。在那之前,高波动是它的脾气,一根阳线改写不了中期的估值消化。(作者|李婧滢,编辑|刘洋雪)