10月恒科跌近10%:不是空头太强大,而是多头走的太坚决


2026年10月的港股是一段会被反复引用的行情。恒生指数从月初24613点一路下行,最低跌至22803点,10月26日收于23211点,月内跌幅5.69%;恒生科技指数更惨烈,从4253点跌到3857点,跌幅9.32%,10月22日单日暴跌5.03%,接连跌破3900点与3800点两道整数关口,创下2024年9月以来新低,较2025年10月的高点回撤约43%。
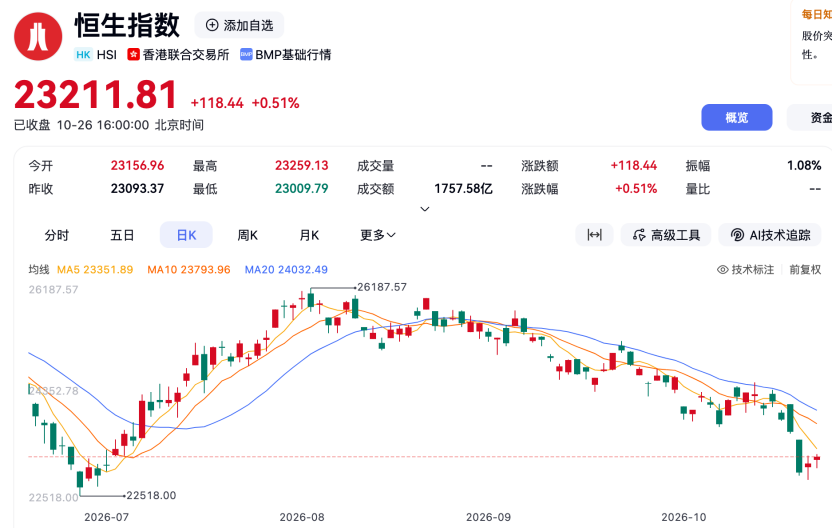
图片来源:百度股市通
但在K线之下,真正值得细看的是资金流向的分裂:152家公司在回购,空头在加仓,而过去两年最坚定的买家——南向资金,掉头走了。三股力量方向完全相反,这才是一场关于"定价权"的真正博弈。
三组数字,三种表情
10月以来,港股共有152家上市公司实施回购,金额合计36.75亿港元。腾讯控股以10.04亿港元居首,回购237.8万股;小米集团、极兔速递、创科实业回购额居前。行业层面,资讯科技业回购17.62亿居首,非必需性消费6.42亿,医疗保健5.77亿——但医疗保健有46家公司参与,是家数最多的行业。此外,中国动向、思摩尔国际、李宁等十余家企业在10月首度进行年内回购。
10月13日至22日,核心科技权重股的卖空数据出现断崖式放大:腾讯卖空股数从88.13万股飙升至446.48万股,放大约4倍,卖空金额从3.73亿港元升至17.08亿港元;阿里巴巴卖空股数从634.23万股翻倍至1400万股,金额从6.75亿升至13.75亿港元;长飞光纤光缆卖空股数增长逾八成,联想集团增长约21%。
10月上旬南向资金尚在流入,但从中旬开始方向掉转:至10月22日已连续7个交易日净流出,累计约246亿港元;10月22日单日净卖出92.18亿港元,为近7周单日流出新高。10月南向资金整体转为净卖出,当周(10月20—24日)净卖出约170亿港元。
回购在买,空头在卖,南向在撤——这三件事同时发生,构成了2026年10月港股最完整的一张剖面图。那么36.75亿港元的回购到底算不算“托底”?
把两个量级放在一起就清楚了。10月22日那天,港股主板成交额放到约2560亿港元,腾讯一只股票当日成交232.41亿港元,卖空金额17.08亿港元。而152家公司整月的回购总额是36.75亿港元——大约是腾讯单日成交额的六分之一,也大约相当于腾讯与阿里两只股票在8个交易日里卖空金额之和(30.83亿港元)的1.2倍。
回购的意义在哪里?在于它的性质,而不在于它的体量。腾讯10月以来回购10.04亿港元、237.8万股,10月8日那笔的回购价格区间在411.4至424.4港元之间,此后几个交易日也大体落在410—425港元——这个动作的意义不是把股价推上去,而是向市场声明一件事:410港元附近——产业资本愿意用真金白银接货。
但要注意一个时间差。10月9日,腾讯斥资约1.01亿港元回购,当日股价涨3.3%,收在424.8港元附近;而到了10月下旬,恒指跌破23000点,腾讯股价随之走低。也就是说,回购在月初出现的价位,月末已经被跌穿。回购设定的是“产业资本认为合理”的区间,而非“市场一定会守住”的区间。当宏观与流动性压力足够大时,这条线照样会被击穿。
还有一个细节值得深思。10月22日,腾讯公告完成发行18亿美元及人民币260亿元票据。一边回购10亿港元护盘,一边发债融资近400亿港元——这不是矛盾,而是资本管理的一体两面:回购是给股东看的姿态,发债是给资产负债表做的手术。
股数翻了五倍,恐慌并没有翻五倍
腾讯卖空股数8个交易日放大4倍,这个数字足够骇人。但必须把“量”和“比率”放在一起看。
10月22日,腾讯卖空金额17.08亿港元,当日总成交232.41亿港元,沽空比率只有7.35%——不但不高,还远低于30日均值16.28%。同一天恒生科技指数暴跌5.03%,恐慌性抛售把成交额这个分母急剧放大,空头成交反而被摊薄了。
这就揭示了一个常被忽略的事实:卖空股数的激增,与卖空占比的低位,说的是同一件事的两面。卖的人在增加,但当天真正把指数砸下去的,未必全是空头——多头离场同样在放大成交。10月22日恒科跌破3900点、3800点两道关口,触发了一批按技术信号操作的资金卖出,这类卖出与基本面判断无关,但会在极短时间内集中释放。
所以这一轮卖空激增该怎么定性?它不是纯粹的对冲,也不是纯粹的恐慌做空,而是一次有明确产业逻辑支撑、由技术性破位触发的方向性做空集结。支撑这个判断的有三层证据。
第一层,同步性。如果只有腾讯卖空激增,那是对个股利空的定价。但腾讯、阿里、长飞光纤、联想——四只不同行业、不同基本面的标的在同一个8天窗口里同步放量,说明空头做空的不是某家公司,而是整个“AI资本开支叙事”下的中国科技资产。
第二层,产业逻辑。这一轮做空的锚点非常清晰,市场对AI大额资本开支的兑现周期产生深层怀疑。阿里巴巴2025年2月宣布未来三年投入超3800亿元建设云和AI硬件基础设施,金额超过过去十年总和;2025年全年腾讯资本开支约792亿元、阿里约1039亿元。这些钱花在算力采购、模型训练和数据中心上,前期直接压低营业利润率,收入回报要往后推。
于是估值锚发生漂移,市场正在把腾讯、阿里从“高毛利、轻资产的消费互联网平台”重新按“重资产、低毛利的AI算力基础设施”来定价。这是一次估值体系的切换,不是一次情绪波动。空头押注的不是股价,是这个切换尚未完成。
第三层,承接盘的消失。把南向资金10月的动作简单称为“撤退”,其实低估了它的杀伤力。看节奏,10月第一周净流入57.83亿港元,恒指当周上涨1%;10月12日单日还净买入26.03亿港元。但从10月中旬开始方向彻底掉转——10月20日至23日这一周,南向四个交易日全部净卖出,合计净流出170.46亿港元;10月22日单日净卖出92.18亿港元,创全月之最;至10月22日已连续7个交易日净流出,累计约246亿港元。
全月看,10月南向资金整体转为净卖出,近一个月累计净流出约137亿港元,单周流出规模一度超过170亿港元。 这个数字本身不算夸张,但方向的意义远大于规模——2026年上半年,港股通日均成交额约1231亿港元,占香港市场成交额约22%;年初至10月9日累计净流入3881亿港元。这个体量的资金一旦从“净买入”切换到“净卖出”,改变的不是价格,而是市场的供需结构。
南向资金不是撤退,是抽走了地板
或许很多人把南向流出当作“看空港股”的证据,但真实的传导路径更可能是:A股前期暴涨的AI上游产业链和光通信股回调,部分机构需要补充A股保证金或应对赎回,于是卖出港股持仓换取流动性——这是技术性的资金调拨,不是判断性的撤离。但无论动机如何,结果一样:港股通标的中的科技、创新药板块对南向资金依赖度极高,南向一退,买盘立刻变薄,跌幅被机制性放大。
那么,为什么36.75亿的回购抵不过腾讯阿里单日30亿卖空?因为卖空面对的从来不是“回购资金”这一个对手,而是一个正在净流出的买方阵营。回购在左边托着,南向在右边抽走,中间还站着一批因技术破位而触发的程序化卖盘。三股力量叠加,回购的36.75亿就显得单薄了。
还有一个常被忽视的供给侧因素:2026年至今,港交所IPO募资额已达3911.32亿港元,是2025年全年的1.36倍;同时阿里8月完成近800亿港元配股,腾讯10月发行18亿美元加260亿元人民币票据。股票供给在增加,资金供给在收缩——这才是10月港股下跌的最底层结构。
把三条线索合起来,2026年10月的港股定价机制就清晰了。空头拿到了边际定价权。在一个存量甚至减量的市场里,价格永远由最激进的边际资金决定。当空头有清晰的产业逻辑(AI资本开支压制利润率)、有技术面的配合、还有对手盘的缺席,它就不需要很大的仓位就能把价格推下去。腾讯沽空比率只有7.35%却能让股价承压,正是因为买盘太薄。
回购在标注价值底线,但这条线会被测试。腾讯10月的回购价格大体落在411至430港元区间,是用现金投出的信任票。但10月下旬股价跌破这个区间,说明产业资本的定价权在宏观与流动性面前是有限的。回购的真实作用不是“阻止下跌”,而是“在下跌之后提供更快修复的基础”——它减少流通股本、抬高每股收益,并在情绪反转时提供更强的弹性。
南向资金仍是中期定价的锚,但它选择了暂时离席。2026年累计净流入约4400亿港元,这是港股2026年估值中枢上移的根本原因。近一个月的净流出约137亿港元,在这个体量面前仍然有限。真正需要关注的问题不是“南向走了没有”,而是“南向什么时候回来”——这取决于两个变量:A股流动性压力缓解的时点,以及科技龙头估值回落到南向舒适区的价位。
总之,三股力量各司其职。10月的港股诉说的是:在存量市场里,决定价格的从来不是买得最多的那一方,而是卖得最坚决、且对面恰好没人的那一方。而南向资金什么时候回来,就是2026年四季度港股最值得等待的那个信号。(作者|李婧滢,编辑|刘洋雪)