常州都铂:功能树脂小巨人冲刺北交所,锂电与扩产撑起高增叙事


一家由80后材料学博士掌舵的功能树脂企业,从今年4月挂牌新三板,到10月办理北交所上市辅导备案,用不到一年时间,把自己从创新层推到了冲刺资本市场的起跑线。起跑枪响之前,一道关于“产能”的考题,已经摆在了桌面上。
都铂高分子材料股份有限公司启动IPO辅导,拟登陆北交所,由长江证券承销保荐担任辅导机构。作为国家级专精特新“小巨人”,这家深耕功能树脂研发、生产与销售的企业,上半年的成绩单相当顺眼:2026年上半年营收3.91亿元、同比增长24.75%,归母净利润2944.22万元、同比增长52.52%,营收利润双增,在拟上市企业普遍“增收不增利”的语境里,这份成色显得格外干净。
双增背后,都铂深度绑定新能源电池赛道,高速扩产的步伐一旦迈开,新增产能能否被市场顺利消化、盈利的含金量能否经住折旧与价格波动的冲刷,仍是没有标准答案的问号。一个靠技术卡位细分赛道的“小巨人”,和一个急于用资本撬动产能跃迁的拟上市公司,如何回答“成长性能否持续”,将贯穿这家公司整个IPO过程。
材料学博士掌舵,压敏胶与涂层树脂的细分龙头
都铂股份成立于2014年12月,由多名技术专家和企业管理专家创办,是一家专业从事粘接与涂层新材料研发、生产、销售的科技型企业。公司以“分子聚合、功能改性、研磨分散”的材料技术与“工艺优化、设备设计、模拟评价”的工程学技术为核心平台,依托乳液型、溶剂型、热熔型、光固化型制造平台,已形成压敏胶、涂料树脂、湿气固化胶、功能涂层四大产品系列。
实际控制人都佩华现年44岁,拥有材料学博士学位,2011年7月至2014年7月任职于苏州赛伍应用技术股份有限公司,系国家高层次人才特殊支持计划科技创业领军人才。目前都佩华直接持有公司34.72%股份,并通过其担任执行事务合伙人的常州聚研间接控制3.04%股份,合计控制公司37.76%股权,同时担任董事长兼总经理,是典型的创始人主导型企业。
按产品方向划分,公司主要产品包括压敏复合材料方向功能树脂和功能涂层材料方向功能树脂,下游布局了新能源电池、汽车、高铁、智能电子、反光材料、数码喷绘、医用材料、标签、家电、光伏、光刻、3D打印材料等十几个国家重点支持发展的领域。
其中,功能涂层方向产品以聚(苯乙烯-丙烯酸酯)高分子材料为成膜载体,涵盖水性涂料树脂、溶剂型涂料树脂、水性电泳树脂、热塑性丙烯酸树脂、聚氨酯丙烯酸树脂、光固化树脂等,应用领域覆盖汽车、电动车、机械、钢构等涂料场景。
增收又增利,锂电绑定下的高增长成色
翻开最新业绩,都铂股份呈现出难得的“增收又增利”态势。
2026年上半年,公司实现营收3.91亿元、同比增长24.75%;归母净利润2944.22万元、同比增长52.52%,利润增速显著高于收入增速,反映产品结构优化与规模效应正在显现。作为2026年4月刚挂牌新三板的企业,这一业绩为其冲刺北交所提供了基本的财务支撑。
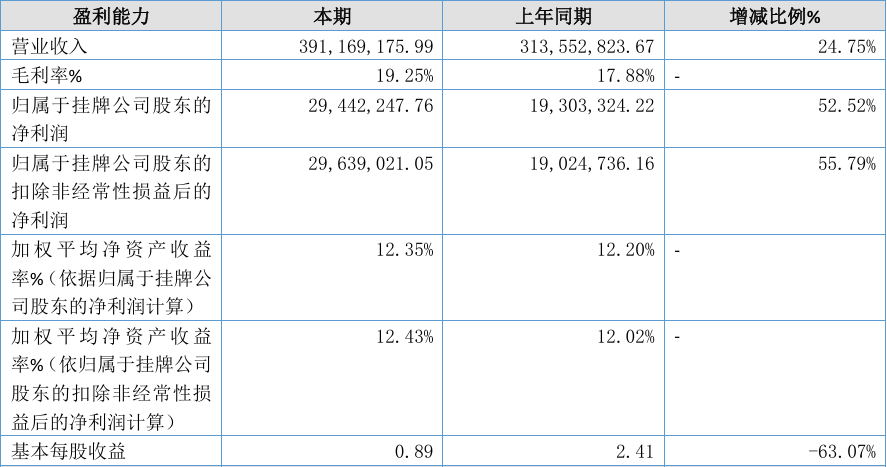
比“增收又增利”更有说服力的,是扣非净利润的翻转。挂牌文件显示,2023年公司归母净利润240.19万元,扣除非经常性损益后的净利润仅14.73万元,几乎归零;到2024年,归母净利润升至2539.81万元;2026年上半年,扣非净利润达2963.9万元,已反超归母净利润,同比增速55.79%。从“扣非近乎归零”到“扣非反超归母”,这家公司的盈利从依赖政府补助与偶然收益,转向依靠主营业务本身,这是其上市叙事里最硬的一块基石。
不过,这份高增长的成色仍有需要盯住的地方。一方面,公司深度绑定新能源电池等景气赛道,压敏复合材料在锂电池领域的应用,使公司受益于新能源产业链的扩张红利;但另一方面,锂电池、新能源汽车等行业本身具有较强的周期性,下游资本开支的波动可能直接传导至上游材料的订单与价格。此外,公司产品的毛利率仍只有19.25%(上年同期17.88%),原材料价格波动对这一薄利水平的挤压,需在后续问询中继续观察。
客户与治理层面,挂牌文件披露了完整的集中度数据:2025年上半年前五大客户合计占比30.74%,第一大客户上海纳尔占9.38%,集中度不算高。但名单里藏着一个治理看点,第三大客户苏州赛伍占5.99%,是公司关联方,也正是都佩华创业前任职六年的老东家,赛伍以关联方与主要客户的双重身份出现在报告期客户名单中,这一关联交易的定价公允性与业务独立性,预计将成为北交所问询的必答题。
从财务基本面看,公司当前净利率约7.5%,较2024年3.7%的水平已接近翻倍,但对于一家处于快速扩张期的新材料企业,如何在产能放量与盈利质量之间保持平衡,仍是其能否支撑估值的关键。
产能激进扩张,技术平台能否撑起消化预期
都铂股份的扩张节奏在明显提速。公司以常州总部为研发中心,以滁州明光工厂、赣州龙南工厂为辐射华东、华南的智造基地。按公司公开口径,综合设计年产能超60万吨;按挂牌文件的环评口径,滁州都铂建成“年产25万吨环保粘合剂和涂料项目”(一、二期分阶段验收),滁州聚研建成“年产8万吨弹性体及1亿平方米功能胶带项目”,公司称25万吨压敏功能树脂的设计产能为行业目前年设计产能领先的单体工厂。
在建的江西都铂基地是扩张叙事里最激进的一笔,这家2018年成立、目前尚无实际业务的全资子公司,已于2024年2月取得龙南市约7.2万平方米工业用地;按公司公开披露口径,江西都铂计划总投资10.8亿元建设环保粘合剂功能树脂和涂料系列产品项目,全面投产后可实现年产39万吨产能,计划于2026年10月底前完成整体交付,此前公司还曾于2024年计划投入5.5亿元用于相关产能建设。
如此大规模的产能投放,一方面体现了公司对下游需求的乐观预期,另一方面也构成产能消化与资金压力的双重考验,若下游新能源、汽车等领域的景气回落,前期巨额资本开支可能转化为折旧压力与产能闲置风险。这一风险在挂牌文件中也被公司自身列明:江西基地尚在建设,若市场需求或市场拓展不力,将导致新增产能消化不足。
此外,公司所处的压敏胶、涂料树脂等赛道,行业参与者众多、竞争充分,中低端市场往往面临价格战。公司作为国家级专精特新“小巨人”,其差异化竞争力取决于能否持续依托技术平台切入高端应用、构建壁垒。
都铂股份以国家级专精特新“小巨人”的身份、半年增收又增利的表现,以及绑定锂电等景气赛道的新材料叙事,正式开启北交所上市之旅。80后材料学博士的掌舵、超60万吨的产能规划与十余个下游应用领域的布局,为其成长故事提供了想象空间;扣非净利润的反超、关联客户双身份的治理看点、激进扩产背后的消化与资金压力,则共同定义了这家企业IPO路上必须回答的考题。
从新三板挂牌到辅导备案,这家常州新材料小巨人的资本之路才刚刚起步,其成色仍有待后续招股书与监管问询的进一步揭晓。(作者 | 张洪锦,编辑|秦聪慧)