
黑石对芯片的押注催生了一场正在颠覆信贷的债务繁荣


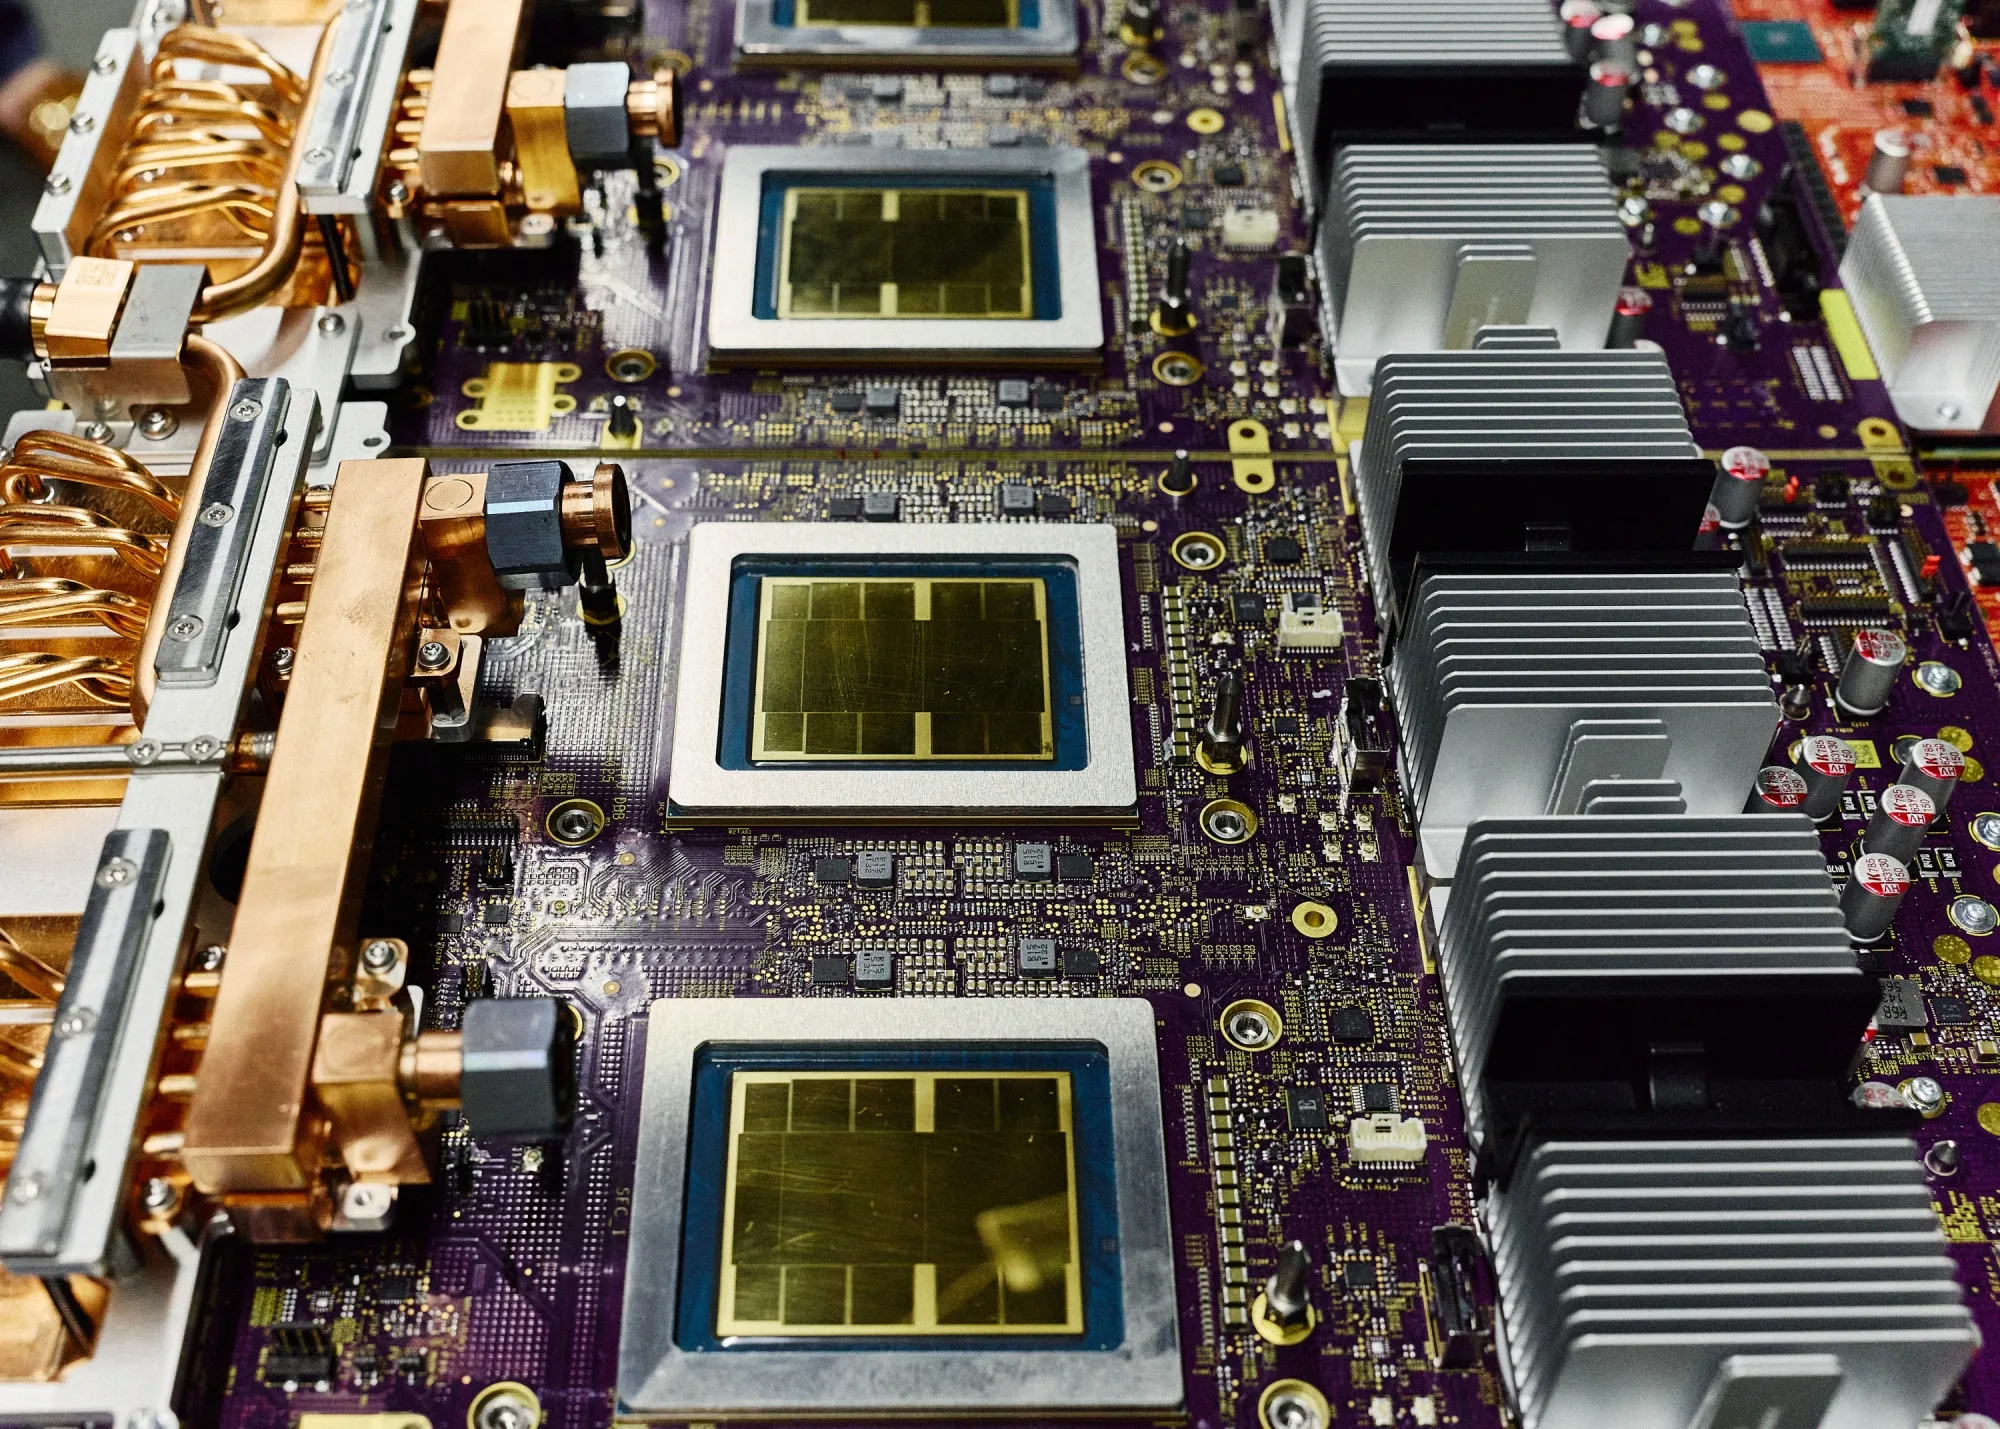
“什么是GPU?”黑石集团高管向CoreWeave公司的领导层提问。还有:“人工智能是真实存在的吗?”
这些问题在AI热潮初期完全合情合理,而当时CoreWeave还是一家鲜为人知的AI云公司,正在寻找资金购买芯片。黑石的战术机会小组被收到的答案说服,并于2023年领导了一笔23亿美元的私人信贷贷款。
这标志着首个此类重大交易,成为芯片支持债务的蓝图,三年后,这种债务有望成为万亿美元市场,甚至超过用于建设芯片数据中心的借款额。
这证明了全球人工智能扩张与信贷市场在短时间内紧密相连。就在本周,黑石集团总裁乔恩·格雷称人工智能需求几乎是”抛物线.”但CoreWeave也象征着人们对资金流入该领域的焦虑——其股票和公司债券被打得遍体鳞伤近几周来,随着投资者质疑人工智能收入是否能证明这惊人的支出是否值得。
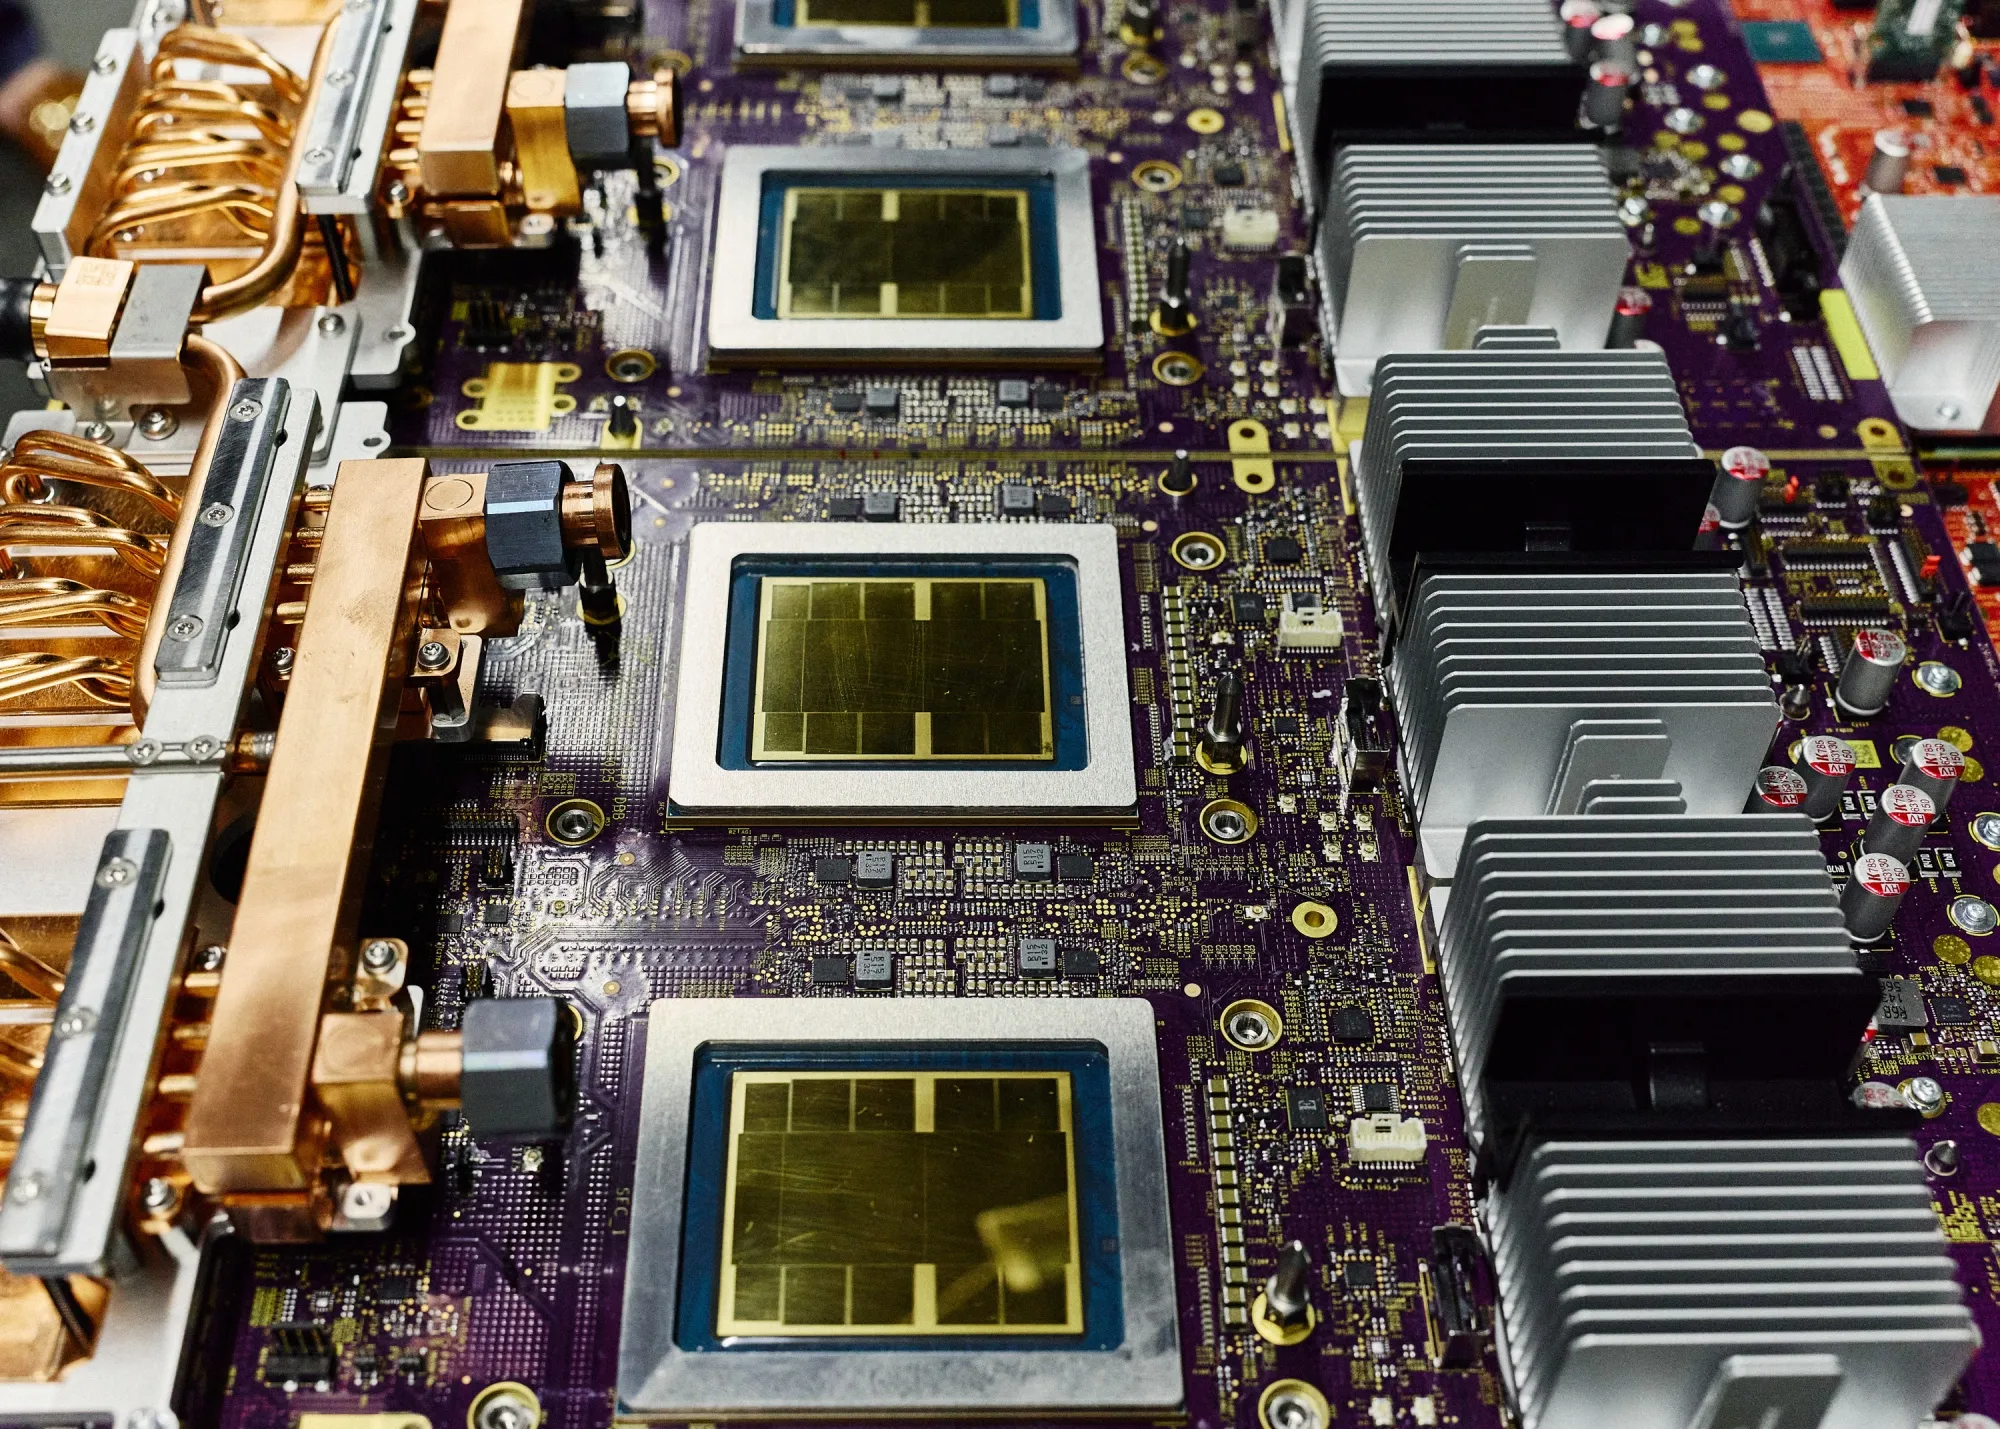
市场预计的增长吸引了几乎所有美国主要银行和另类资产管理公司,以及人工智能芯片制造商博通公司和英伟达公司的后备资金,这两家公司合计价值约为7万亿美元。
博通正在与华尔街公司合作,开展一项600亿美元为一个特殊实体的债务交易,该实体将购买被称为张量处理单元的芯片,并将其租赁给Anthropic PBC。
与此同时,SpaceX正在洽谈筹资400亿美元对于英伟达芯片来说。这紧随英伟达宣布5000亿美元之后合作关系有六家主要贷款机构帮助客户购买其图形处理单元(GPU)。
阅读更多:英伟达5000亿美元的计划将华尔街卷入人工智能狂潮
这些支出的规模有可能使债务市场依赖于人工智能的盈利能力。这场洪水还威胁到人工智能及其他行业的借贷成本,因为科技公司在利率上升的背景下争夺有限资本。
摩根大通分析师预测,芯片支出到2030年可能超过3万亿美元,其中大部分可能通过借贷融资。
惠誉评级高级总监Jason Pompeii说:“供应商融资规模前所未有,且风险集中。”“这只会增加如果人工智能最终令人失望的故事,供应链中将产生连锁反应的可能性。”
该战略基于这样一种信念:未来多年计算需求将超过供应。
摩根士丹利结构性产品与私募资本市场全球负责人Rich Myers说:“这些融资与市场上最有价值的东西——芯片产生的计算能力。”“有大量证据表明,计算需求将继续增长,并且已经超过了计算量的供应。”
然而,建设的持续势头存在风险。
当地反对引发了德克萨斯州对新项目的数据中心暂停,而甲骨文公司则采取了步骤推迟对一个陷入监管挫折的新墨西哥项目的付款。与此同时,OpenAI和Anthropic正在讨论放慢推广速度,理由是安全因素和存在主义关注点一连串事件.
但大部分资金已锁定在正在建设中的大型数据中心,确保芯片需求随着这些站点上线而增长。随着厂商大多售罄,严重的内存短缺推高成本,搭载英伟达AI芯片的服务器制造商在八月通知客户,价格将上涨超过15%在很多情况下。
“这是经济的新领域,需要有序的融资机制,”黑石集团战术机会组高级董事约翰·沃森说。
对沃森来说,这与汽车工业早期的不确定性和福特大众市场的T型车有着相似之处。
“如果你在为福特T型车融资,你会问,'我在做什么?人们真的会开车吗?'”他说。“汽车金融市场非常强大,且广为人知,规模庞大。它成为了美国购买量最高的机器。我们对计算机有着类似的愿景。”
昂贵的芯片
推动这些资本需求的一个现实是,芯片的成本是承载它们的数据中心的两到四倍,但其折旧周期仅为五到六年。
例如,在人工智能云服务提供商Nscale位于西弗吉尼亚州的旗舰项目中,现场发电站预计耗资65亿美元,而数据中心及设备则需另投入180亿美元。
至于GPU:470亿美元。
具有投资级信用评级的云计算巨头——Alphabet公司的Google、微软公司、Amazon.com公司以及Meta Platforms公司——主要通过自有现金或以较低成本在资产负债表内发行债券来覆盖这些硬件成本。
然而,OpenAI和Anthropic等公司正以数十亿美元的速度消耗资金,既缺乏足够的储备,也难以在债务市场获得足够的话语权。同样,专注于为人工智能提供云计算服务的新晋云服务商也面临类似困境。
“基础设施的建设规模前所未有,”OpenAI的财务负责人迈克·利贝拉托雷表示,“鉴于这是一项高度资本密集型业务,目前尚无任何现成的模式能够指导企业如何从零起步迈向通用人工智能,并通过传统方式筹集资金。”他所指的正是人工通用智能(AGI)。
因此,业界借鉴了项目融资和结构化融资中的相关机制。通过设立特殊目的载体(SPV)对每笔交易进行风险隔离,发行方得以依据具体交易的资质及客户信用状况筹集债务,并通常将该笔债务保留在公司资产负债表之外。
SPV负责借款购买并持有这些芯片。债务的偿付来源包括目标客户的现金流——用于支付利息并在未来完全清偿债务——以及芯片本身的市场价值。
通过将债务期限与芯片预期的五至六年的折旧周期相匹配,贷款机构有效规避了硬件贬值带来的风险。
目前出现了两种主要模式:一种是客户向SPV租用芯片,并将其接入自身的技术架构;另一种则是新晋云服务商向客户出售算力,并借助债务资金采购芯片以扩充服务能力。
博通和英伟达更进一步,主动为数十亿美元规模的交易提供担保,承诺在出现风险时为贷款机构兜底。此举使债务的信用评级与芯片制造商的投资级资质保持一致,从而降低了SPV的融资成本。
博通方面拒绝置评,英伟达亦未予回应。两家公司的高管此前曾表示,他们认为此类融资结构的风险有限。
更多内容请参阅:债券交易员担忧700亿美元的人工智能隐性担保
获得投资级评级对于撬动最大规模的资金池至关重要,尤其是保险资金。
Apollo Global Management公司全球承揽业务负责人克里斯·埃德森指出,数字基础设施融资的规模已超出传统公开债务市场的供给能力,亟需项目融资、私募、保险及商业地产等领域的参与。
“我们一直聚焦于那些可通过抵押品、分期偿还、几乎无残值风险或续期风险、多元化布局以及优质承购方来有效管控风险的高等级机会,”他表示。
CoreWeave的蓝图
垃圾级评级的CoreWeave自2017年成立以来,便以加密货币矿机起家,随后凭借其在GPU领域的经验迅速转型,开始销售人工智能算力。随着微软寻求获得更多GPU以支持其合作伙伴OpenAI,微软成为CoreWeave的最大客户。
为筹措芯片资金,CoreWeave的创始人借鉴了大宗商品领域的经验。他们采用了一种类似液化天然气市场的模式:先由客户签订合同,再由开发商凭这些协议获取融资以建设相关设施。
该公司首笔2023年的债务即以与微软的合同作为支撑,但CoreWeave为此不得不承受高达两位数的借贷利率。
“那是我一生中经历过的最艰难的一次尽职调查,”CoreWeave联合创始人布兰宁·麦克比回忆道,并提及了黑石集团曾向公司提出的诸多问题。
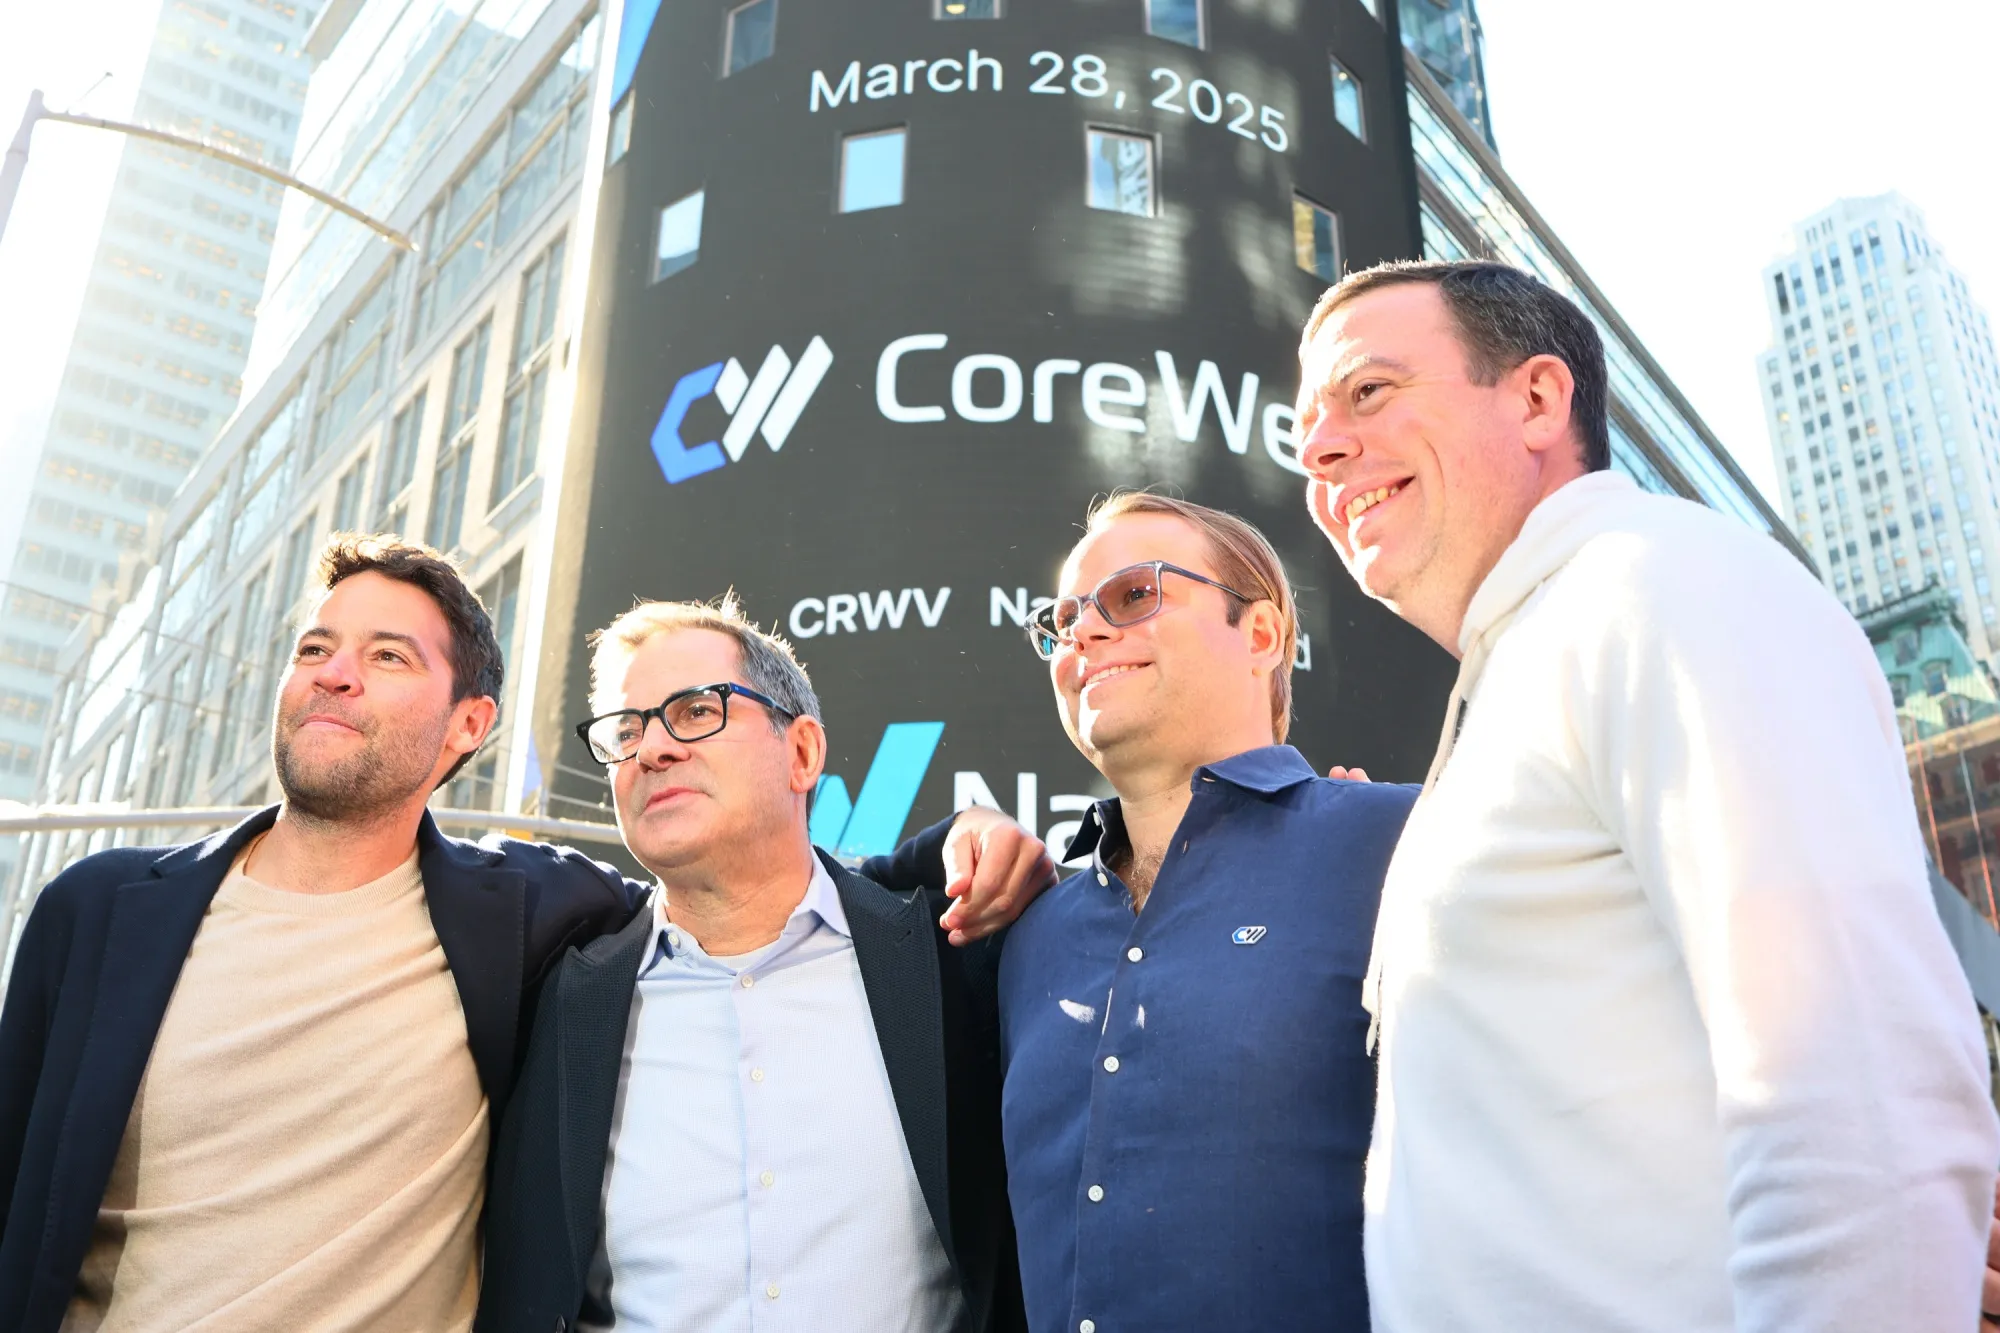
随着CoreWeave陆续签约更多客户,其融资方式也从私募信贷转向更为低廉的银行授信。今年3月,CoreWeave首次尝到了投资级待遇:凭借与Meta的合同,该公司成功募集了一笔总额85亿美元的债务融资方案。
华尔街将该笔债务的风险评估为与Meta的高信用评级相当,而非CoreWeave的垃圾级资质,从而使融资成本降至约6%。
其他企业也纷纷效仿CoreWeave的模式。去年,当埃隆·马斯克旗下的xAI需要英伟达芯片用于部署其Colossus 2数据中心时,便通过一家包含Valor Equity Partners领投的股权投资在内的特殊目的载体进行了融资筹资。
Apollo为该交易提供了近110亿美元的债务资金。
阿波罗和黑石最近做了350亿美元债务交易该项目名为Big Sky,以支持Anthropic。这是博通、阿波罗和黑石之间首次将AI XPV平台交易,该平台能够融资20吉瓦容量——美国银行策略师估计,到2029年中可能需要2350亿美元的后备债务。
成立了一个专门的融资实体以筹集债务以购买芯片,Anthropic将对芯片进行租赁。Broadcom提供了后备方案,即如果Anthropic违约,芯片将被重新租赁或出售以偿还剩余债务,芯片制造商承担任何缺口。
这一支持使该工具的两条博通支持高级分层获得了投资级评级。其中最大的部分支付5.75%的利率——比Anthropic作为一家未评级的私营公司能获得的更低——而风险较高的45亿美元次级层次则定价为8.5%。
L&G资产管理美国部替代债务负责人罗斯·麦克亚当表示:“该行业可能存在许多风险,但有些融资结构比其他结构更能缓解这些风险。”
八月,英伟达组装这是一个由阿波罗、黑石、贝莱德公司、布鲁克菲尔德资产管理、KKR公司和高盛集团公司组成的强大联盟,旨在为人工智能基础设施融资,并将为其中多达25%的机会提供后备支持。
彭博已在彭博社进行早期谈判,安排融资以帮助OpenAI购买两人共同开发的定制芯片报道这个月。
然而,要实现真正的规模,行业需要从私营市场转向联合债券——银行安排债券和贷款,供机构投资者销售和交易。今年早些时候,CoreWeave 成为第一个进入带有芯片交易的联合市场:两笔符合稳健投资者需求的杠杆贷款。
但最终目标是让这些特殊企业结构打入更大的投资级债券市场——全球最深厚、最廉价的资本池之一。
债券崩溃
CoreWeave的企业级垃圾债券近期受挫,部分债券跌至约80美分,收益率被推至约15%,投资者担心公司债务不断扩大。然而,市场将其两类芯片支持的杠杆贷款视为独立的。
两者均略有下跌,但仍接近面值。
在抛售后,CoreWeave首席执行官迈克·因特拉特(Mike Intrator)向彭博社发表声明称,打造新型科技公司意味着市场有时必须面对关于人工智能采用的问题。
“这种审查很重要,但同样重要的是认识到公司有不同的技术、客户承诺、融资结构和执行记录,”他说。“我们对我们的商业模式、技术、执行质量以及财务引擎背后的坚定自律充满信心。”
潜在风险
随着资金涌入,贷款机构面临风险。由于大多数芯片交易是私密交易,投资者无法轻松出售将少数芯片制造商、云计算巨头和新云公司绑定在一起的债务交易仓位。
这导致对少数相互关联的参与者进行了大量风险敞口。
“大公司会越来越大,”Magnetar管理合伙人兼全球另类信贷和固定收益负责人戴夫·斯奈德曼说。“现有企业很可能会赢,因为他们是唯一能获得资金的人。”
贷款方面临的另一个风险是客户合同的严密性。文件保护在实际操作中可能不那么铁板钉钉——就像风险更高的信贷市场那样。如果人工智能的回报令人失望,科技公司可能会利用其影响力迫使贷款方和新云公司重新谈判交易或租赁。
大家都认为这些合同紧密且不可违约,但“我看的是实际层面,”凯雷集团资产支持融资负责人阿基尔·班萨尔说,“如果你有七家公司基本上为GPU提供所有信贷支持,谁有杠杆?”
这种复杂性让一些投资者处于观望状态。“这是一种新颖的结构,”Nuveen私募固定收益主管劳拉·帕罗特说。“我们还没看到如果出现某种变动,会如何发展,”她说,并补充说她暂时不向大型投资级芯片交易放贷,直到市场进一步发展。
芯片进化
随着芯片市场的发展,硬件融资机制也将随之改进。早期研究和实际应用显示,这些芯片的寿命比当前会计处理显示的要长,这将使融资更为便捷。
美国银行全球基础设施与可持续金融负责人、全球资本解决方案团队联合负责人Karen Fang表示,半导体领域可能会出现类似凯利蓝皮书的新旧汽车领域,从而推动芯片交易和对冲的发展。
“当我们拥有足够的数据历史和芯片业绩记录时,租赁市场将变得更加强劲,”她说。
一旦OpenAI和Anthropic上市,它们筹集芯片相关债务可能会变得更加容易,尤其是如果它们能够获得投资级评级并自行完成融资交易的话。
了解更多: Anthropic 计划在感恩节假期前进行巨额IPO
Nvidia、Blackstone及其华尔街同行的最终目标是将算力单元转化为一种资产类别,让全球各地的人们能够“为算力融资,因为我们理解算力的经济价值”,Blackstone的沃森表示。