年攒2.54万元,超6成人配保险:00后正集体构建安全感|00后安全感报告

总被贴上“及时行乐”标签的00后们,真的是“最有安全感”的一代吗?
他们重视体验,愿意为兴趣买单,但也同样要面对经济环境、就业形态、生活成本与社会保障衔接的变化。
从“脆皮青年”“无效内卷”再到“课题分离”“存款焦虑”,网络热词也映照着年轻人的不安。随之兴起的“纯过日子”思潮,也流露出不少00后放下攀比、回归安稳生活的愿望。
对他们而言,“安全感”不再只是一个情绪词,而是需要稳定构建的生活基石。要想日子过“稳”,储蓄和保障是最具体的关键词。
但问题来了,怎样合理地攒钱,怎样规划支出,遇到风险时靠存款还是保障,以及现在过得开心和以后过得安心之间,到底怎么平衡?
为了了解00后的安全感现状,“后浪OhYouth”发起“00后安全感调查”,共回收908份有效问卷。00后在担心什么?他们如何为自己增加安全感?不少人的支付宝里,就藏着自己的安全感预案。
当安全感落到现实生活里,收入和支出的突然变化,是00后最先需要防备的问题。
细分到不同情况下,63.8%的00后认为,“自己或家人突然生病/住院”最容易带来经济压力;62.0%的人担心突然失业或较长时间没有收入。
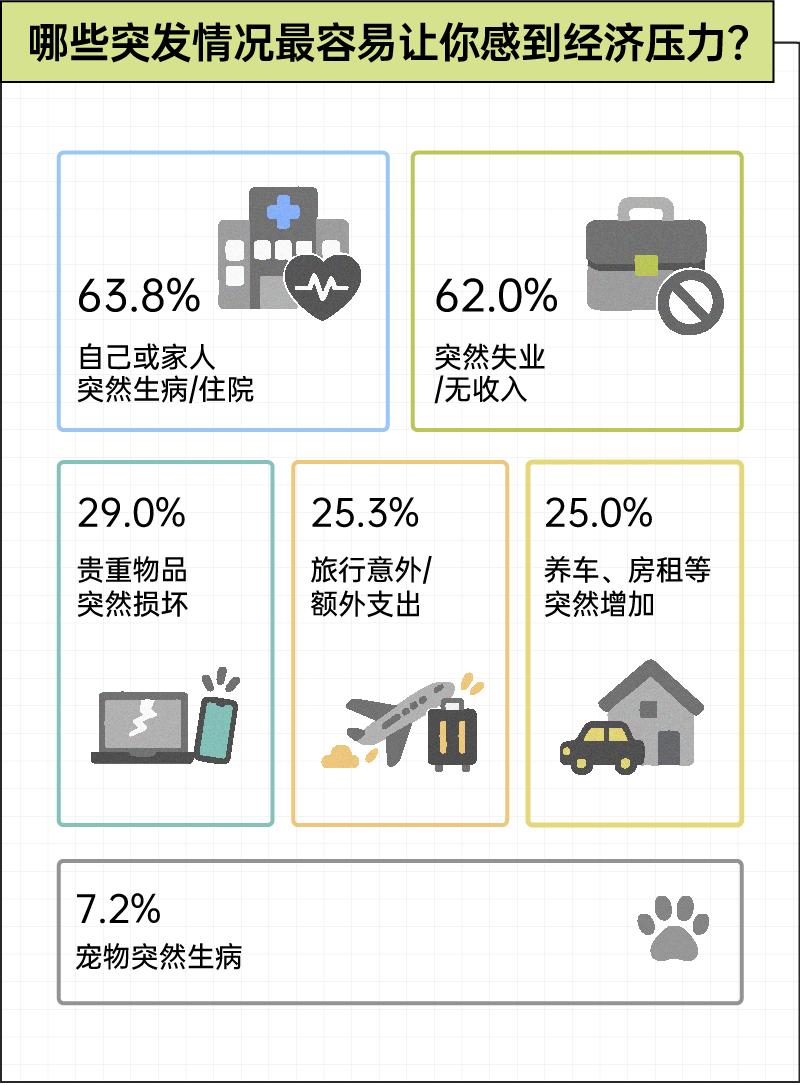
这两项都指向了同一个问题:原本稳定的收支节奏,可能在某一个时刻突然被打断。而能够提前做的第一步,往往就是先攒下一笔钱。
对于00后而言,攒钱的意义正在变成“保留多少选择权”:攒钱未必能解决所有难题,但能让他们在工作变动或临时开支面前,多一些周转余地。
而这届年轻人的积累,也比想象中开始得更早。
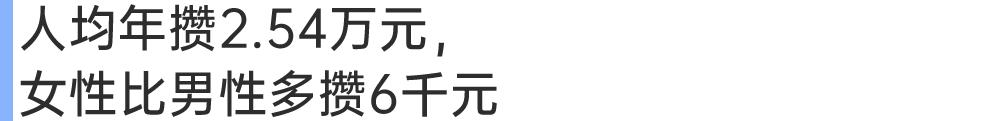
“后浪OhYouth”调查显示,过去一年,00后平均攒下约2.54万元,其中一年攒下1万—3万元的人最多,占25%;能够攒下5万元以上的人也已经接近15%。
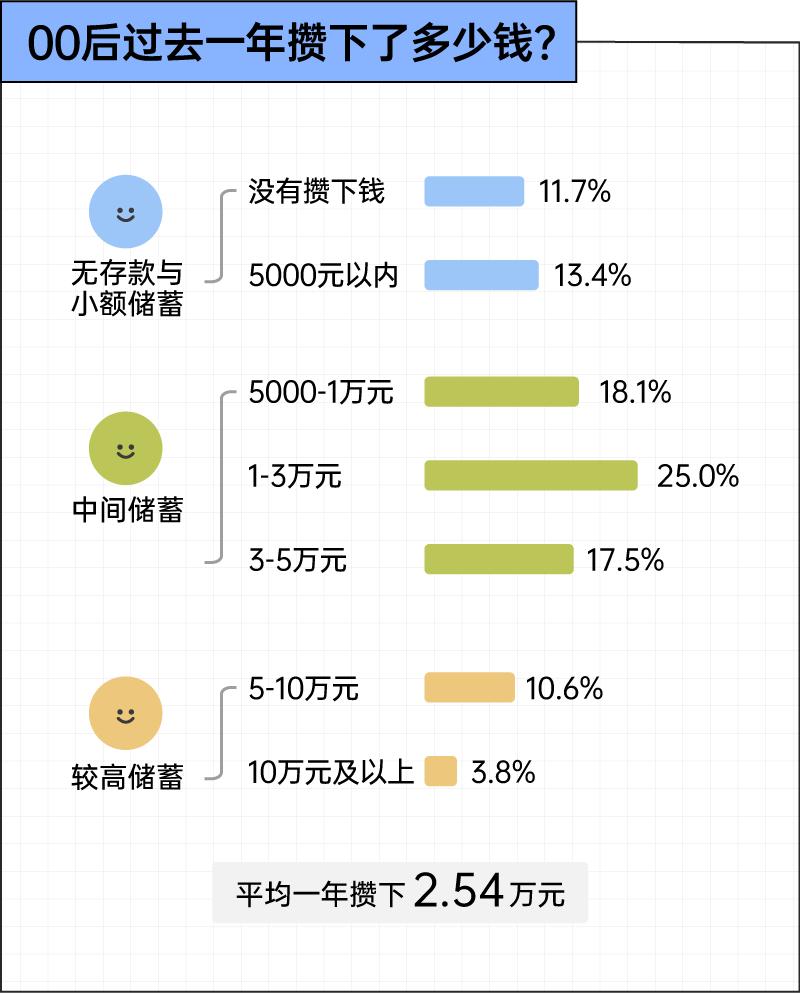
对比性别来看,女性比男性更能攒钱。过去一年,00后女性平均攒下2.78万元,比男性的2.19万元多了6000元左右。
对刚进入职场的00后来说,积蓄虽不多,攒钱却已成为他们增加安全感的日常方式。
钱怎么攒,他们也有自己的偏好。
调查中,55.1%的00后会把钱“放在余额宝等可以灵活取用的账户里”,这也是最常见的存钱方式;还有43.6%和39.2%的人选择“直接放在银行卡里”和“银行定期存款”。
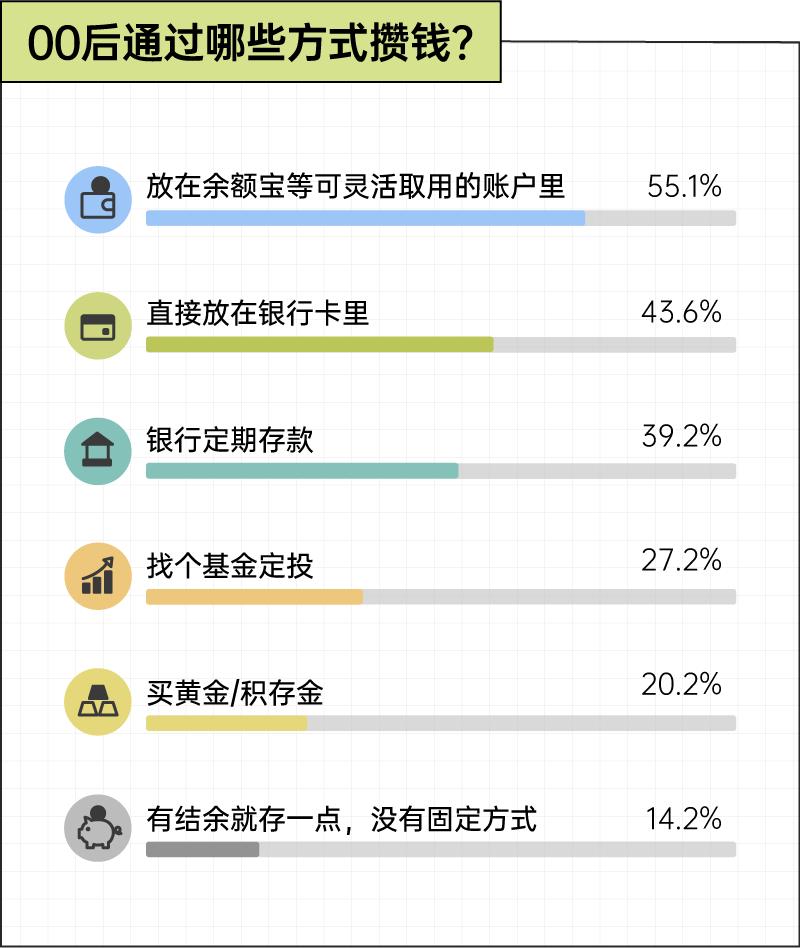
这组选择背后其实有一个很鲜明的倾向:年轻人想要的并不是“把钱锁起来”,而是在积累的同时,保留资金的灵活性。
这种给自己留余量的灵活性,也不只体现在存款账户里,也藏在消费账单中。
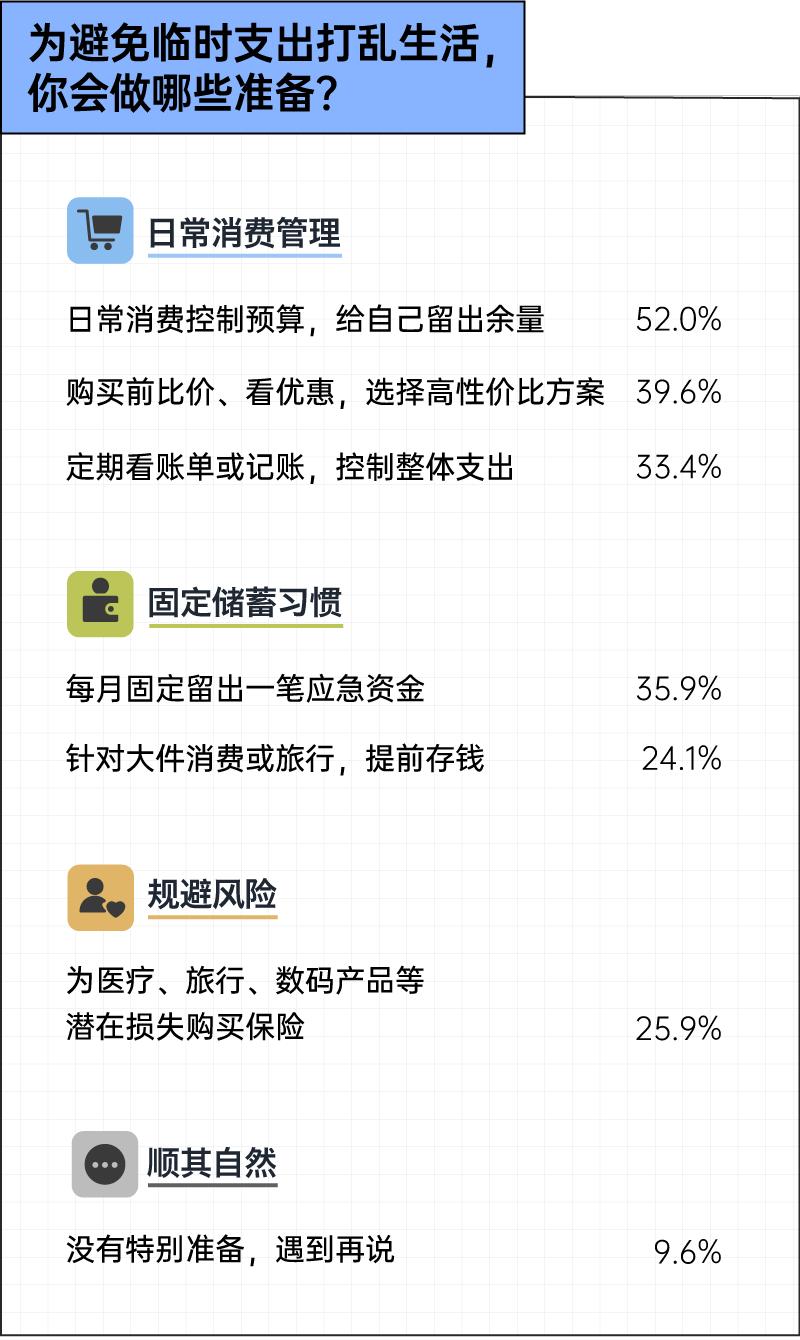
从消费层面上看,52%的00后平时会主动控制消费预算,33.4%的人会定期看账单或记账,控制整体支出,还有35.9%的人每月固定留出一笔应急资金。比起事后补救,00后更倾向于在日常消费中提前为风险留出余地。
而他们攒钱的理由,也越来越明确。
49.3%的00后攒钱是为了在收入中断时给自己留有余地;42.9%希望用储蓄应对生病、住院等医疗支出,甚至有11.9%的人已经提前考虑到了养老。
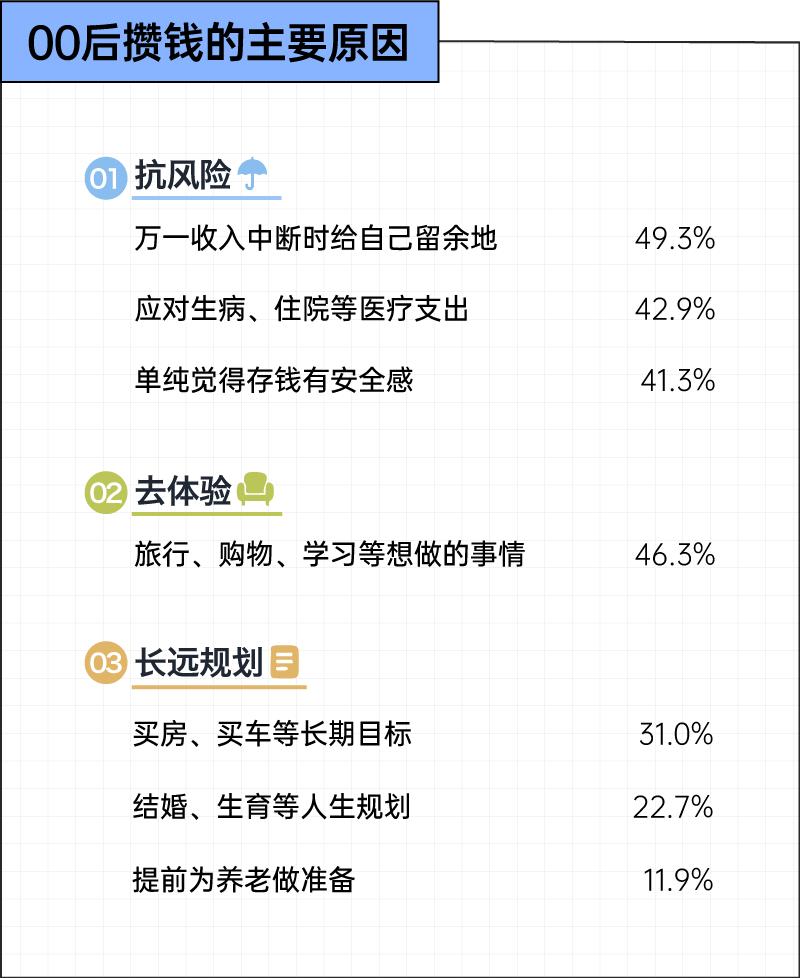
不难看出,对00后来说,存钱不再只是为了房、车类的大件消费,更是为了为自己兜底。
还有人是在真正经历过一次失控之后,才理解这笔钱的意义。
@大米丨00后 前年我妈突发脑梗,住院一次花了两三万,出院后还需要三四个月恢复期,没有存款的话根本度不过这几个月恢复期。自己为母亲病情也花光了积蓄,不后悔,庆幸还有点存款。后续会继续存钱抵御风险。 @点点丨00后 我不想工作到老,希望自己能早点退休,趁身体好的时候可以多玩多体验,所以现在最大的目标就是搞钱、攒钱,为自己的中老年生活好好做准备。
存款能缓冲失业和临时支出,却未必足以应对大额风险,尤其是生病。
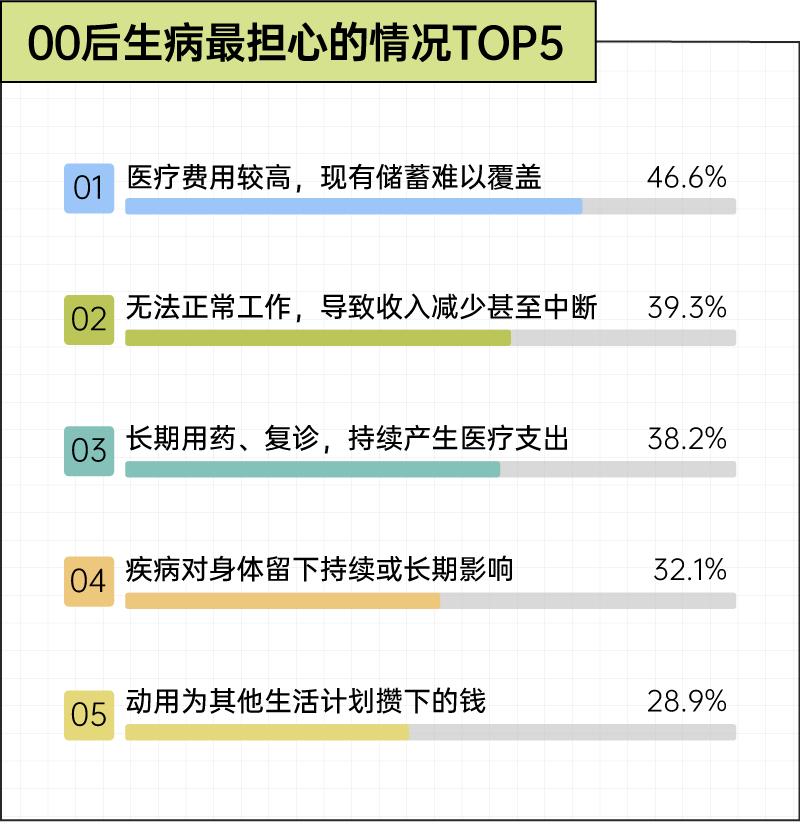
面对突如其来的大病,46.6%的00后最担心“医疗费用较高,现有储蓄难以覆盖”;39.3%担心生病后无法正常工作、收入减少甚至中断,还有38.2%担心长期用药、复诊带来的持续支出。
买保险,成为00后构建安全感的关键保障。
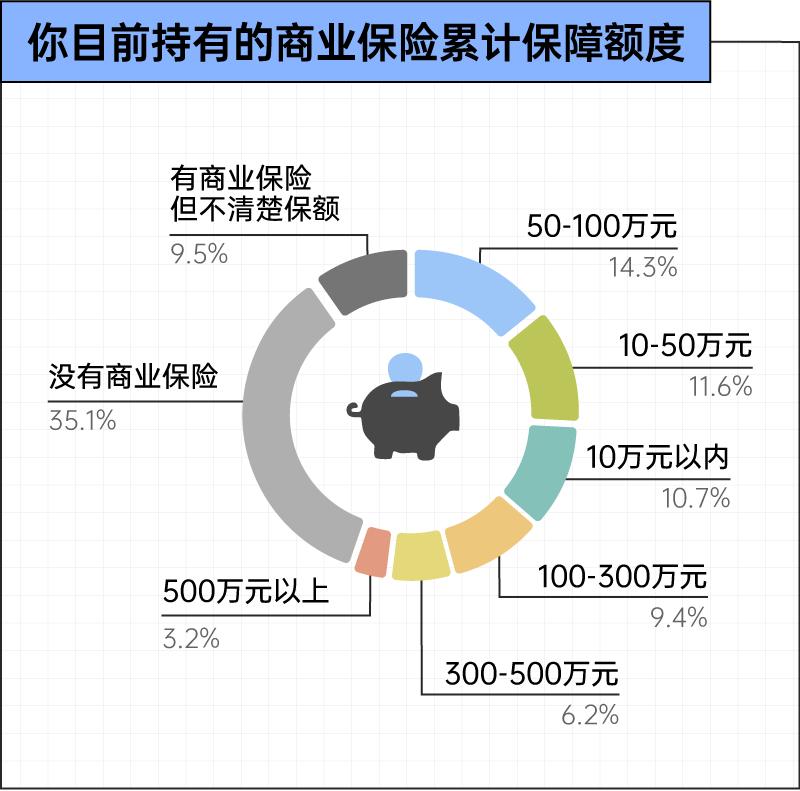
“后浪OhYouth”调查发现,越来越多的00后倾向于在网上便捷的购买保险,64.9%的00后在支付宝等互联网渠道为自己配置了商业保险。其中,50万—100万元是最常见的累计保障额度;18.8%的00后累计保额已经达到100万元及以上。按照现有数据粗略估算,接受这次调研的00后人均累计商业保险保障额度约为134万元。
对一个一年只能攒下2万多元的年轻人来说,几十万、上百万的保额,看似超出日常生活的尺度,但回应的是积蓄难以承担的风险:存款是做加法,一年一年往上攒;风险却可能做乘法,一次就把几年积累的速度甩在身后。
只要保费在自己能接受的范围内,近半数00后都愿意考虑购买额外的保险,而自己或家人经历重病的人群,更加重视额外保险的价值。
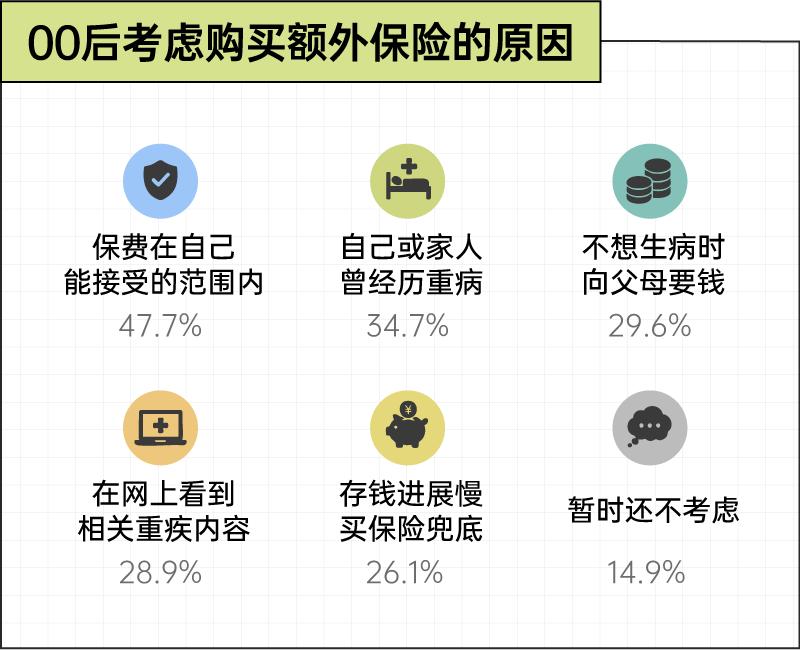
更有意思的是,26.1%的00后会因为“攒钱进展慢,保额也得管够”而考虑投保。而在过去一年攒下5000元以内的00后中,这一比例进一步升至35.6%,是所有储蓄组中最高的。
这个结果,看起来有些耐人寻味。
不同于80后、90后成长于经济上行的黄金周期,曾自信地认为攒钱速度能追上风险的脚步。而00后在多种变化之中成长,行业迭代加速,收入逐年增长不再是一件确定的事,所以在积蓄不多的初期,更关注潜在的风险。对他们来说,保障不是富足后才有的考量,而是在有限的收入里,为自己的存款上一道保护锁。
对于不同收入的人群而言,是否通过投保来为生活中的意外开支兜底也存在一定差异。数据显示,收入2万元以上的00后中,接近半数会通过购买保险抵御大额开支所带来的风险,而这一比例在收入3000元的人群中为14%。
保障需求也延伸到了日常生活。
在已经购买过场景保险的00后中,旅行出行类最常见,其次是购物消费类和数码设备类。此外,运动户外、居家财产、宠物等,也都成为他们会考虑保障的对象。
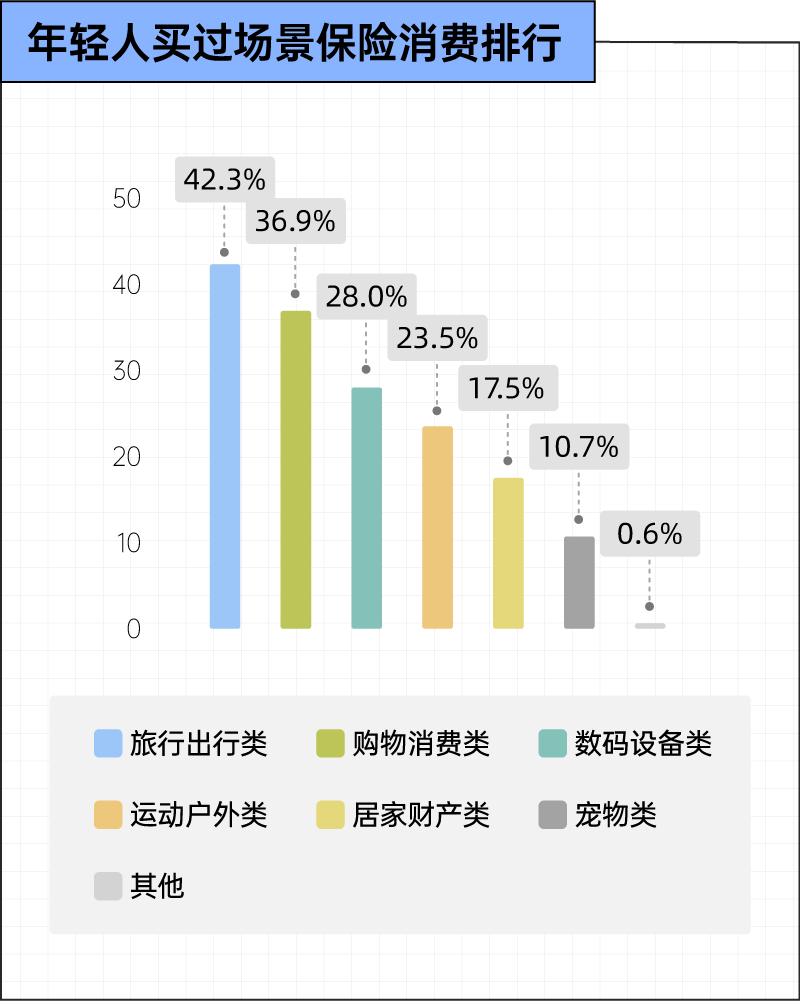
航班延误、退货运费、手机碎屏、滑雪受伤、宠物生病——这些都算不上人生巨变,却恰恰是年轻人日常更容易碰上的麻烦,更习惯于在支付宝上进行保险选购。
据了解,00后现在已经是支付宝上买保险的主力人群之一,平台上有超过八成的用户是80后、90后和00后,用AI配置保险的人里也有四成是95后和00后。
一份份小而具体的保险,就是00后们给生活里的“万一”提前打上的补丁。
@无动丨00后 我的保额超过400万了,在网上买的好医保加意外险。去年冬天上班路上摔了一跤,手腕着地直接肿了,拍个片花了快一千。后来骑电驴在路口转弯避让时直接滑出去,对方停都没停。 我躺在地上那一刻,竟然不是在想“疼不疼”,而是“这又得花多少钱”。是不是觉得挺讽刺的——我每天戴着头盔护着脑袋,却从没想过给自己配个保障。现在每月从工资里扣几十块保费,比奶茶钱还少,但心里踏实多了。我可以脆皮,但钱包不能脆皮。 @叮叮车丨00后 我的观念算比较前卫,也和家里情况有关:攒五千不如先买五千的保险。生活费和应急钱留够以后,多出来的钱,我更愿意拿来配保险。攒下五千当然心疼花,可真碰上大病,五千块又能撑多久?
不难看出,在构建生活的安全感这件事上,00后有自己的逻辑:一边精打细算攒小钱,一边果断配置高保额。对他们而言,真正的安全感不完全来自账户上数字的堆积,更是来自风险来临时的底气。
这种“攒小钱、买大单”的模式,更像是他们在为手中的资金做重新分配:把资金分配给不同需要。存款应对日常开销,保险分担积蓄难以承受的大额风险。
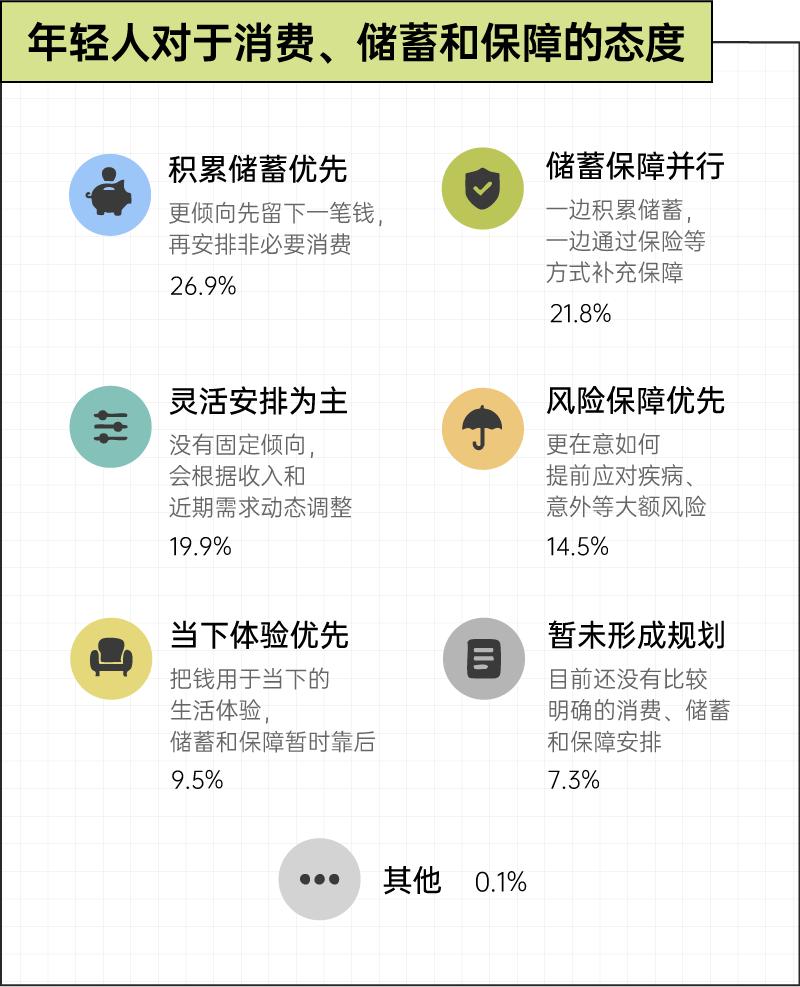
调查中,26.9%的00后更倾向于“先积累储蓄,再安排非必要消费”;另有21.8%的人明确选择“一边积累储蓄,一边通过保险等方式补充保障”。相比之下,把当下生活体验放在最前面、暂时将储蓄和保障靠后的00后占到一成���
这种安全感并不是完全停留在心理层面。
调研显示,从储蓄来看,过去一年没有攒下钱的00后,生活安全感平均只有6.08分;攒下1万元以内的人升至6.81分,3万—10万元的人为7.41分,而一年能够攒下10万元以上的人,安全感平均达到7.87分。
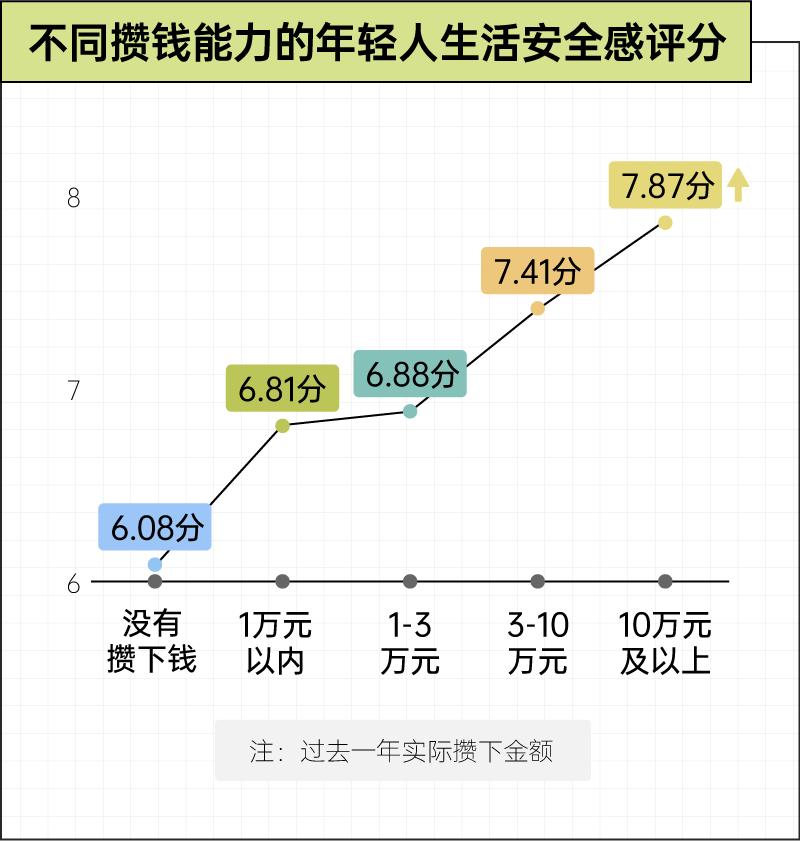
虽然不能简单理解成“钱越多,人就一定越快乐”,但趋势却很清晰:年轻人兜里越有钱,对生活的掌控感才会更强。
不过,存款能应对的风险也有边界。风险越大,账户余额承担的压力也越大。
也因此,在保险这一端,我们看到了另一条相似的趋势——保障额度越高的人群,生活安全感也相对更高。
商业保险累计保障额度在10万元以内的00后,生活安全感平均为6.46分;50万—100万元的人群为7.02分,100万—300万元进一步达到7.58分,500万元以上的人群为7.68分。
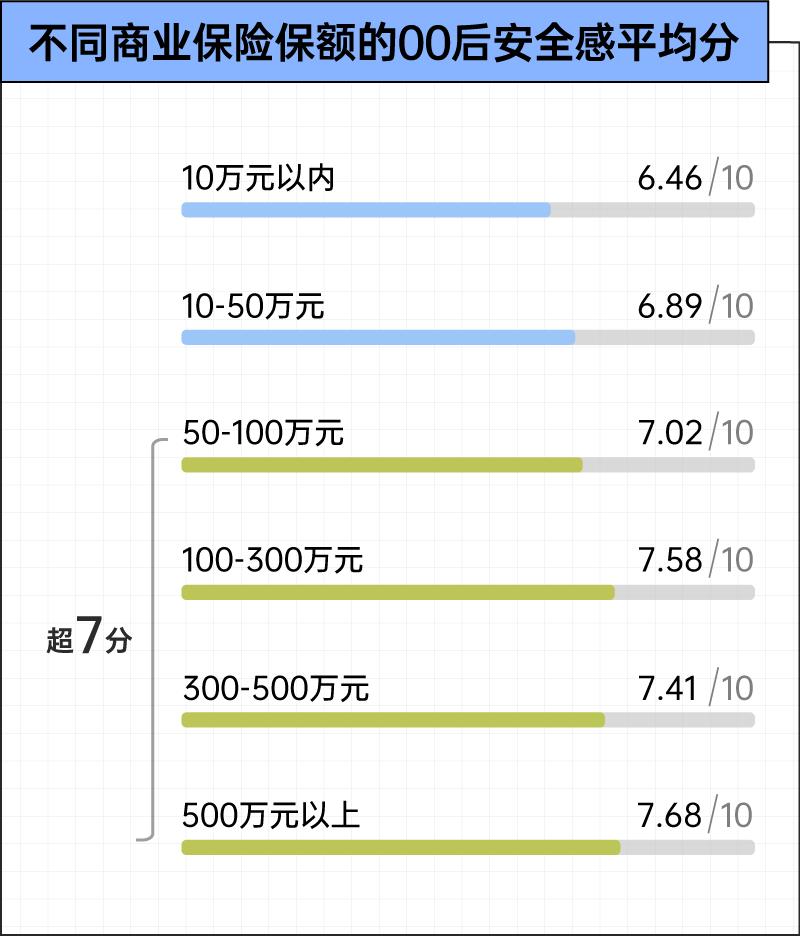
如果把这两组数据放在一起看,就会发现:00后通过攒钱增加可支配的储蓄,通过购买保险增强抵御风险的上限。
因此,00后对安全感的追求,是一边把钱包变厚,一边把保障配齐。前者增加资产的存量,后者提高资产面对风险时的承受力。储蓄和保险开始承担不同功能,也共同组成了年轻人的财务安全感。
“攒小钱、买大单”的本质,是00后开始用资金配置,弥补财富积累速度和风险发生速度之间的时间差。
钱可以慢慢攒,但风险不会等存款准备好以后再来。真正让年轻人意识到这件事的,往往不是某个抽象的财务观念,而是一次真实发生在自己或身边人身上的经历。
@天空丨00后 03财务岗,年攒1.5万元,总保额460万(好医保400+意外50+定寿10)。才刚毕业一年,入职体检查出一堆小毛病,存款根本不够做一次中等手术。自己学了四年会计,给别人算风险算得门儿清,自己的人生居然裸奔了一年。今年胃炎住院,庆幸医保够用,但隔壁床医保外自费十几万给我看怕了,出院当天就把保险配齐了。工资可以不高,但保障不能裸奔。 @橘子是米粉丨00后 目前上班攒钱,一年大概可以攒下1.7w,总保额420万,配置了百万医疗险、意外险还有重疾险。亲眼目睹家里亲戚突发急症紧急住院,短短一个多月,长辈辛苦大半辈子攒下的积蓄,快速被医药费消耗。意外和疾病从来不会提前通知,只靠存款抗风险太脆弱了。所以我开始慢慢做保障规划,用不多的预算把保额拉满。攒钱是稳步积累,保险就是关键时刻的防护垫。

00后正在重新理解“安全感”这件事。
他们正在摸索出一套属于自己的方法论:左手攒钱,攒下一笔可灵活取用的储蓄,应对日常生活中的开销波动;右手保障,用保险去接住个人积蓄难以承受的人生“万一”。
在社交平台上,攒钱复盘、保险选购攻略的分享热度也在持续走高。不少00后习惯使用支付宝:把结余放在余额宝,方便打理日常现金流;挑选保险时会在蚂蚁保上对比产品,全网摇人咨询方案,彼此交流规划心得。
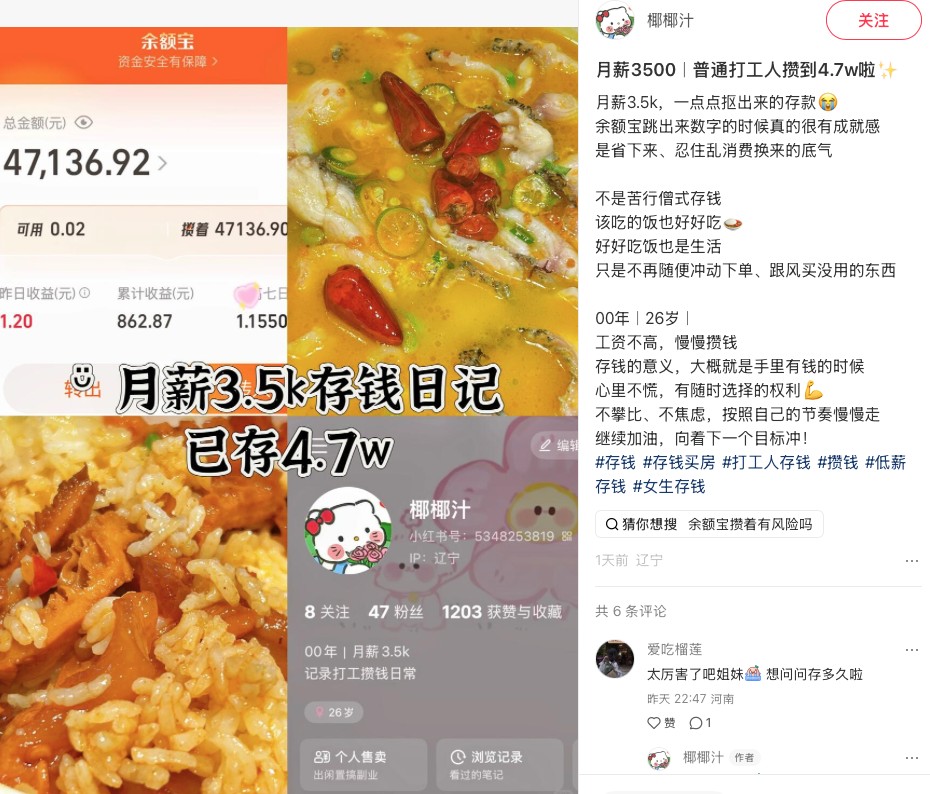
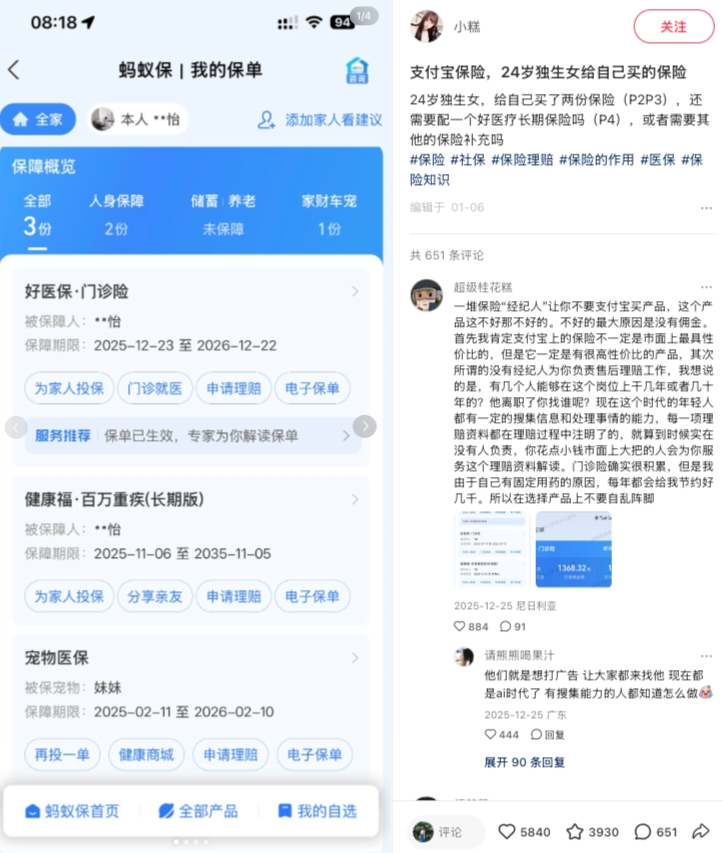
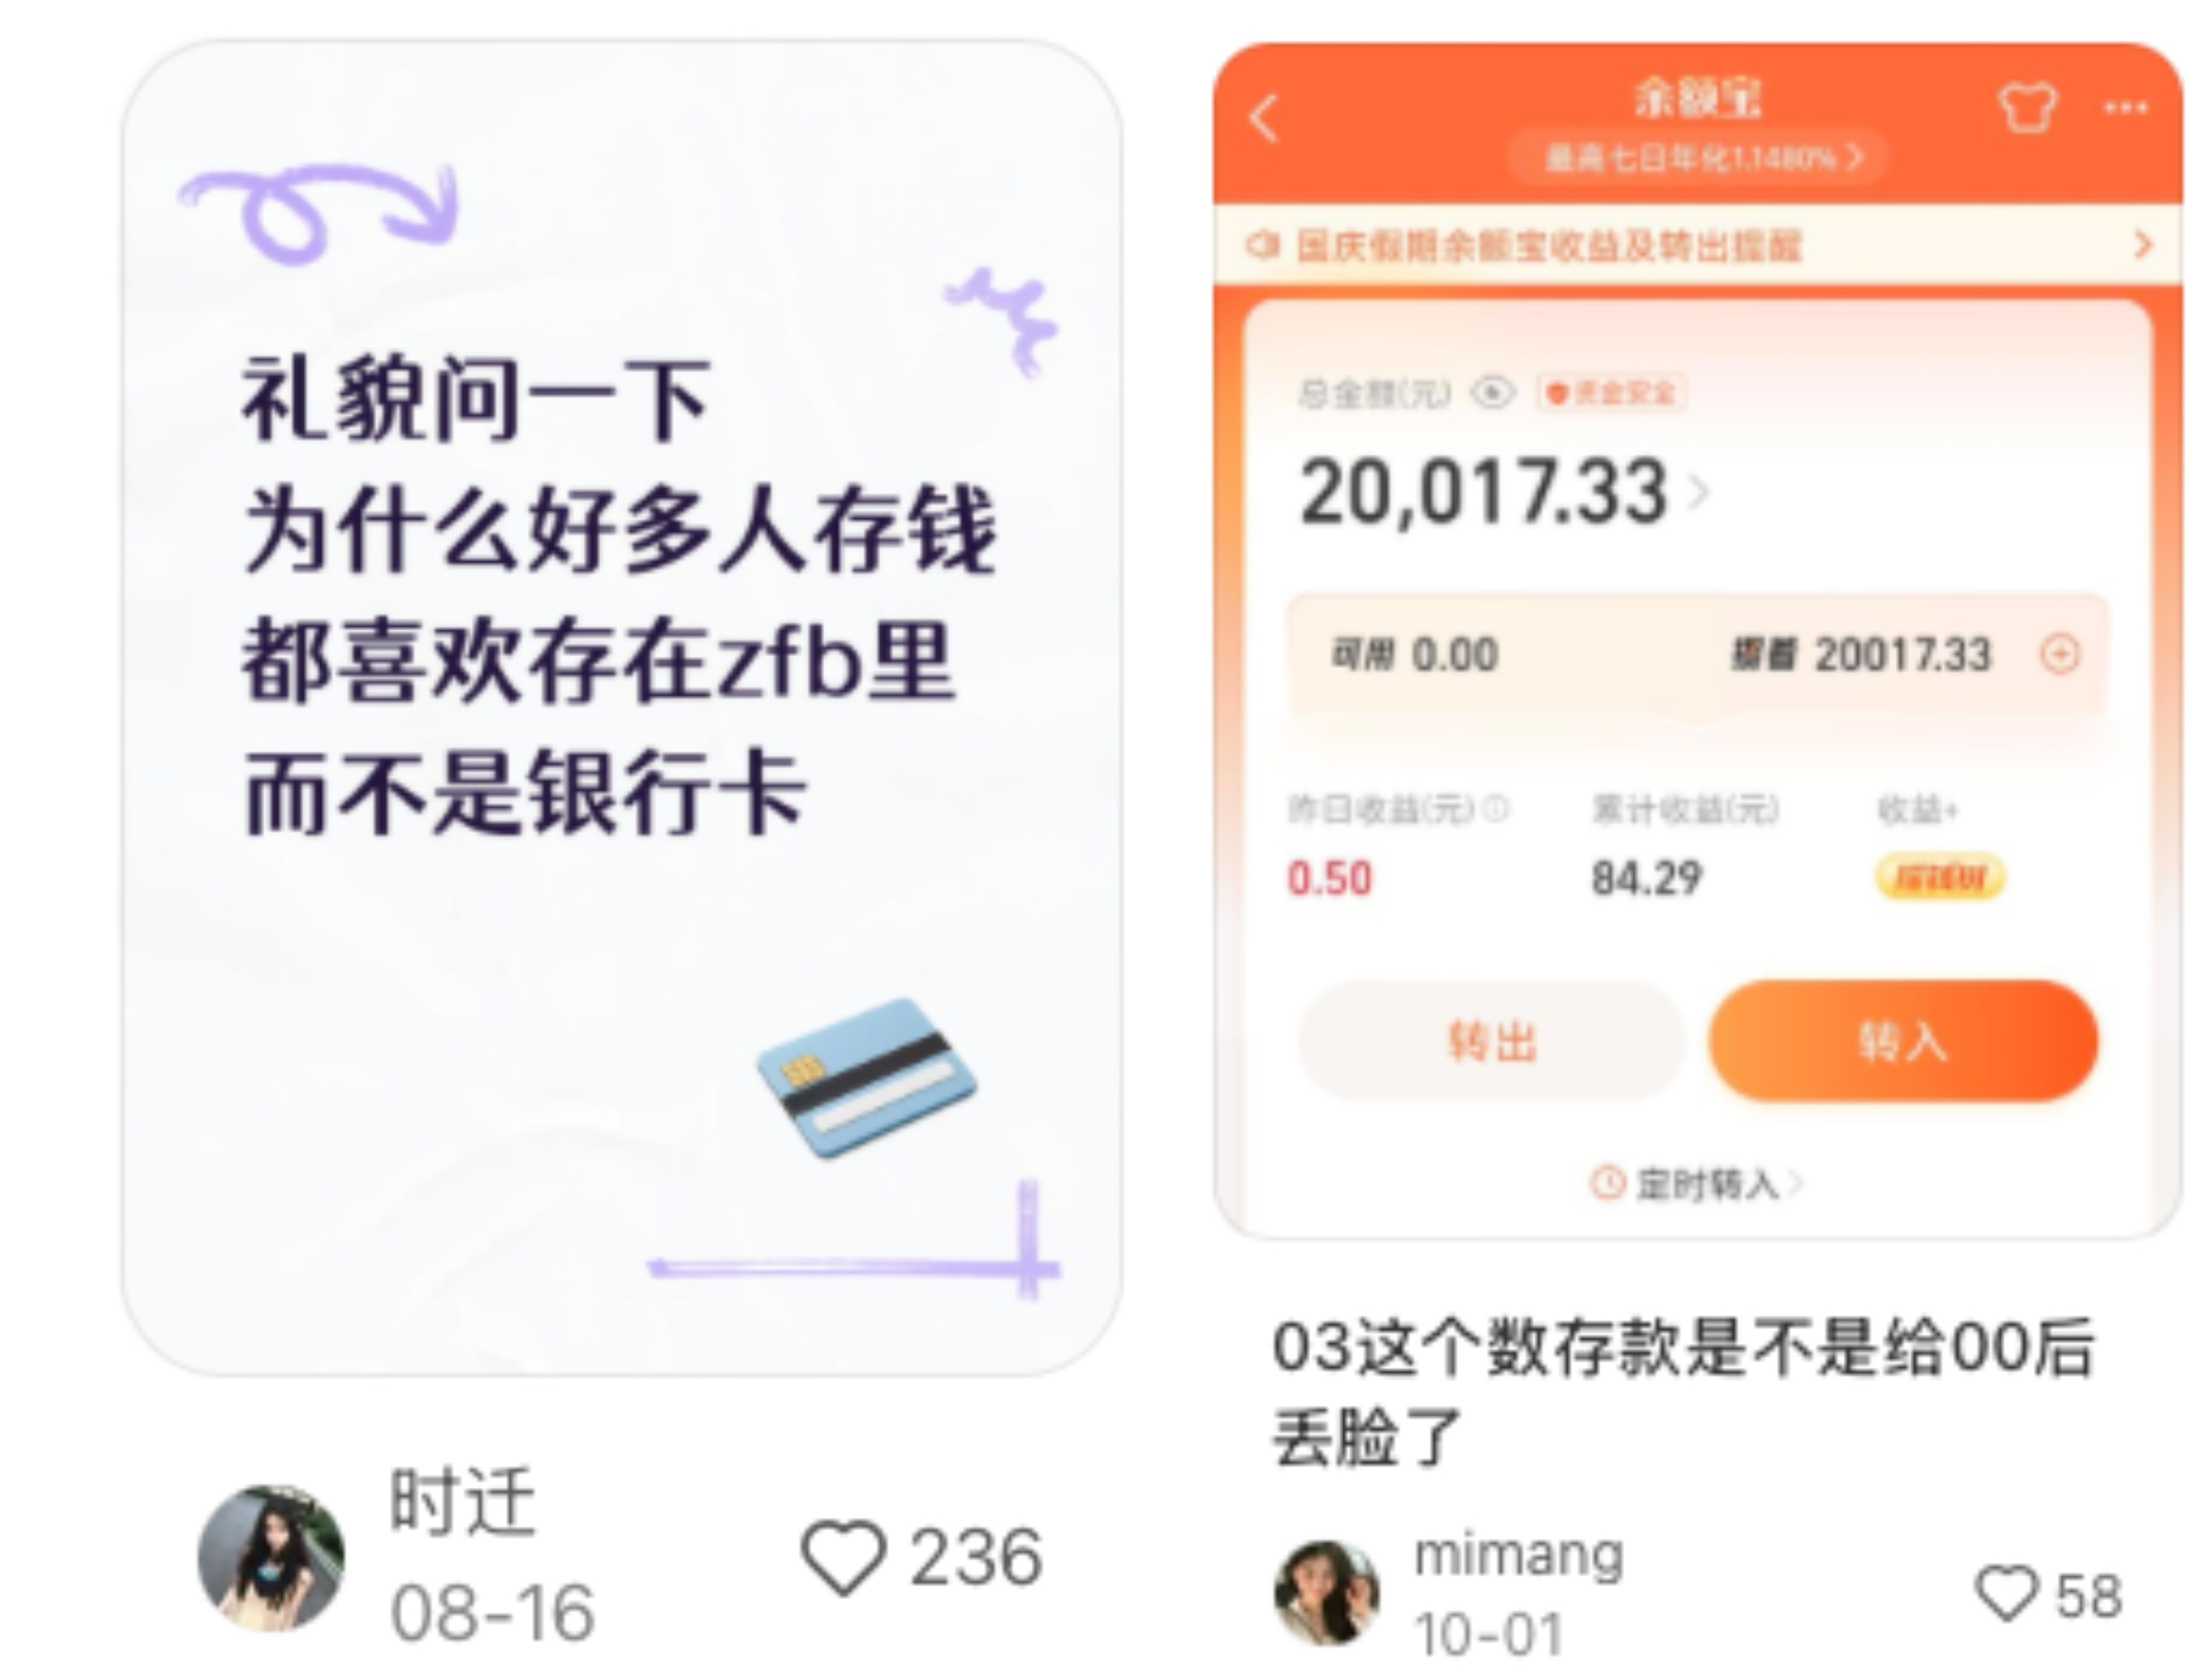
可以看出,新一代年轻人正为自己构建的新型安全感:不奢求人生一路无风无浪,而是尽量让每一种意外,都有从容的应对方式。当余额宝负责守住日常的现金流,蚂蚁保上的健康保障负责挡住可能掏空积蓄的重大风险,00后真正开始建立的,早已不是一笔更大的存款,而是一套攻守兼备的生活防线。
从追捧精致人设,到选择“纯过日子”,这不是一代人消极退缩,而是整个社会情绪的一次集体觉醒。曾经大家默认风险是遥远的小概率事件,如今00后率先读懂,安稳从来不是生活的馈赠,而是可以主动搭建的体系。
假如生活临时改了剧本,我们依然有能力把日子稳稳的过下去。把人生的主动权,牢牢握在自己手里。

 点赞
 收藏
 点踩
 分享