美股内部已至历史极端,转折或许正在靠近
我们步入十月并逐渐接近年末。近期被问得最多的问题是:市场是否接近一次回撤?指数徘徊在新高附近,内部广度却已恶化到非常夸张的程度。。
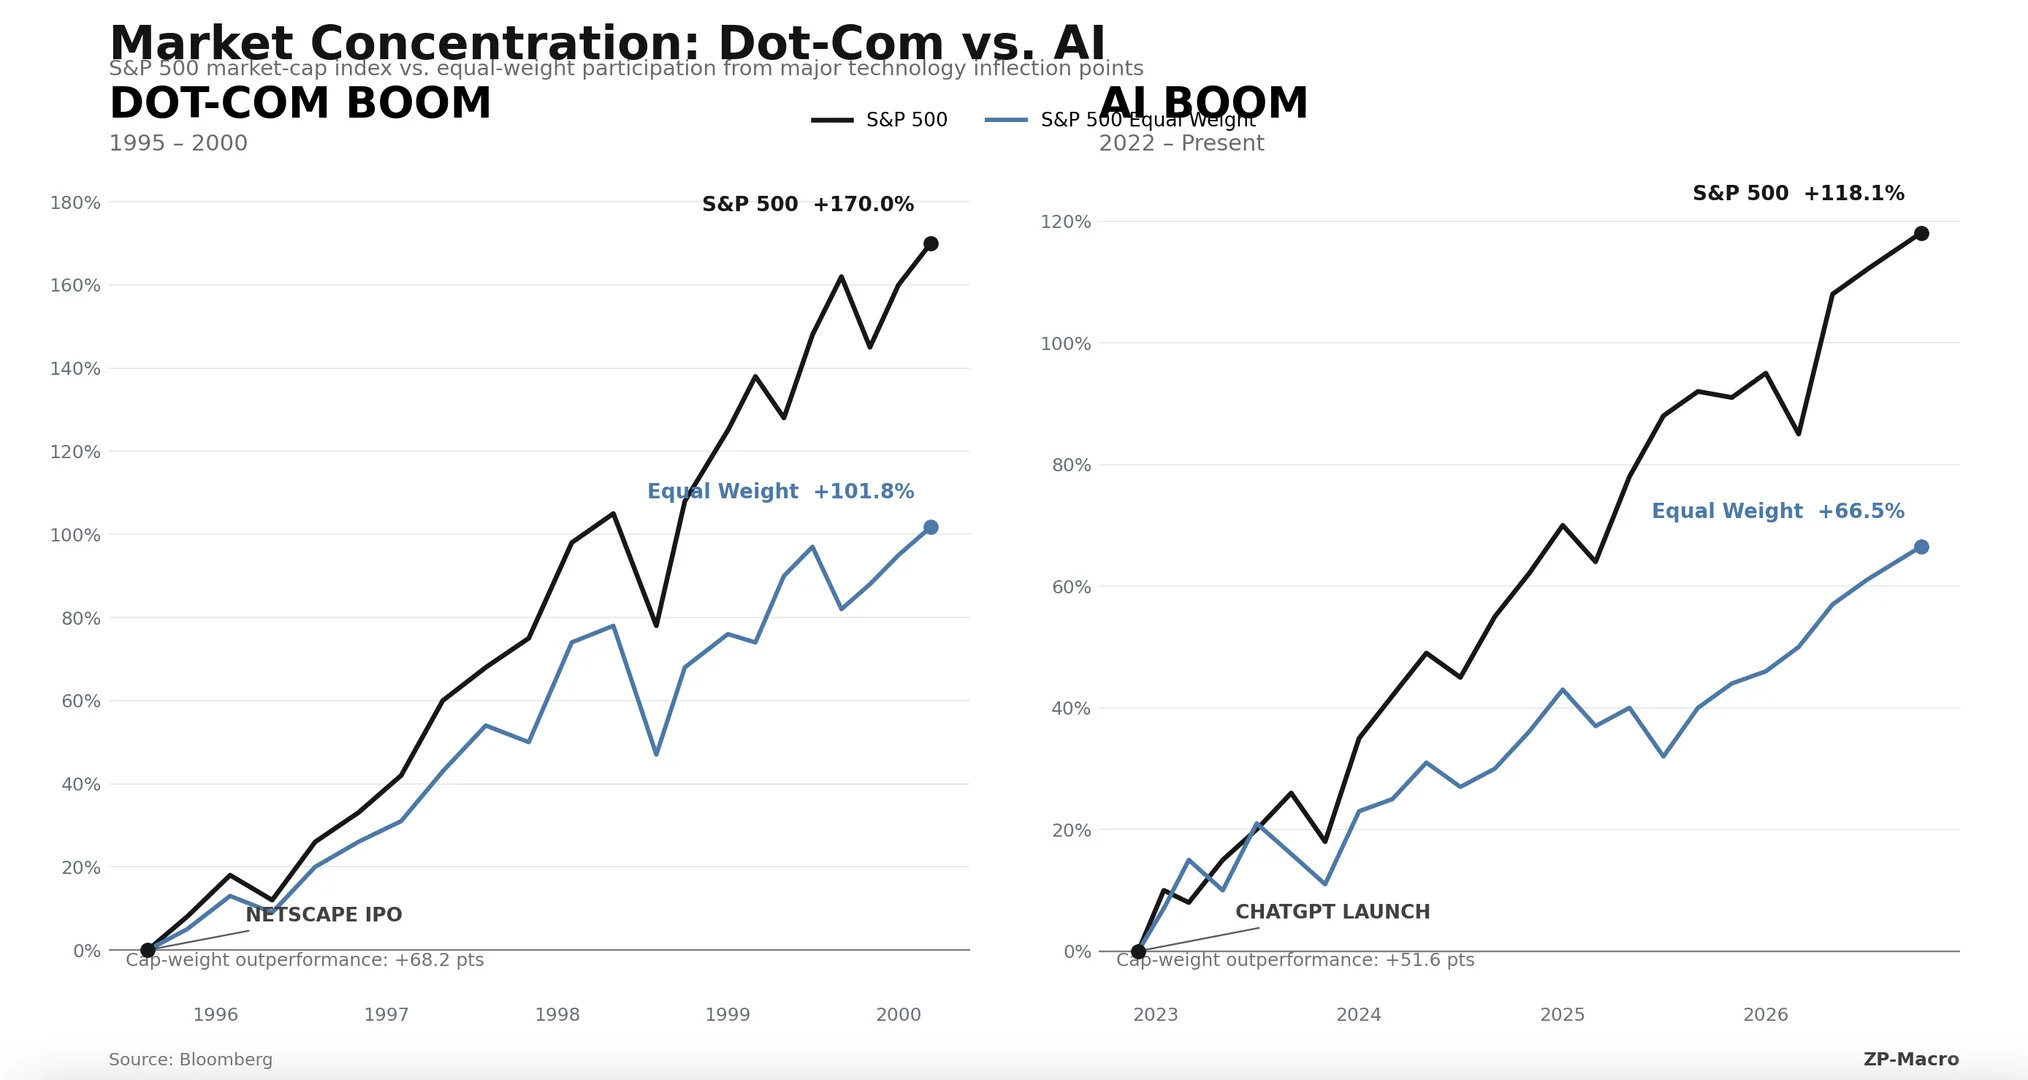
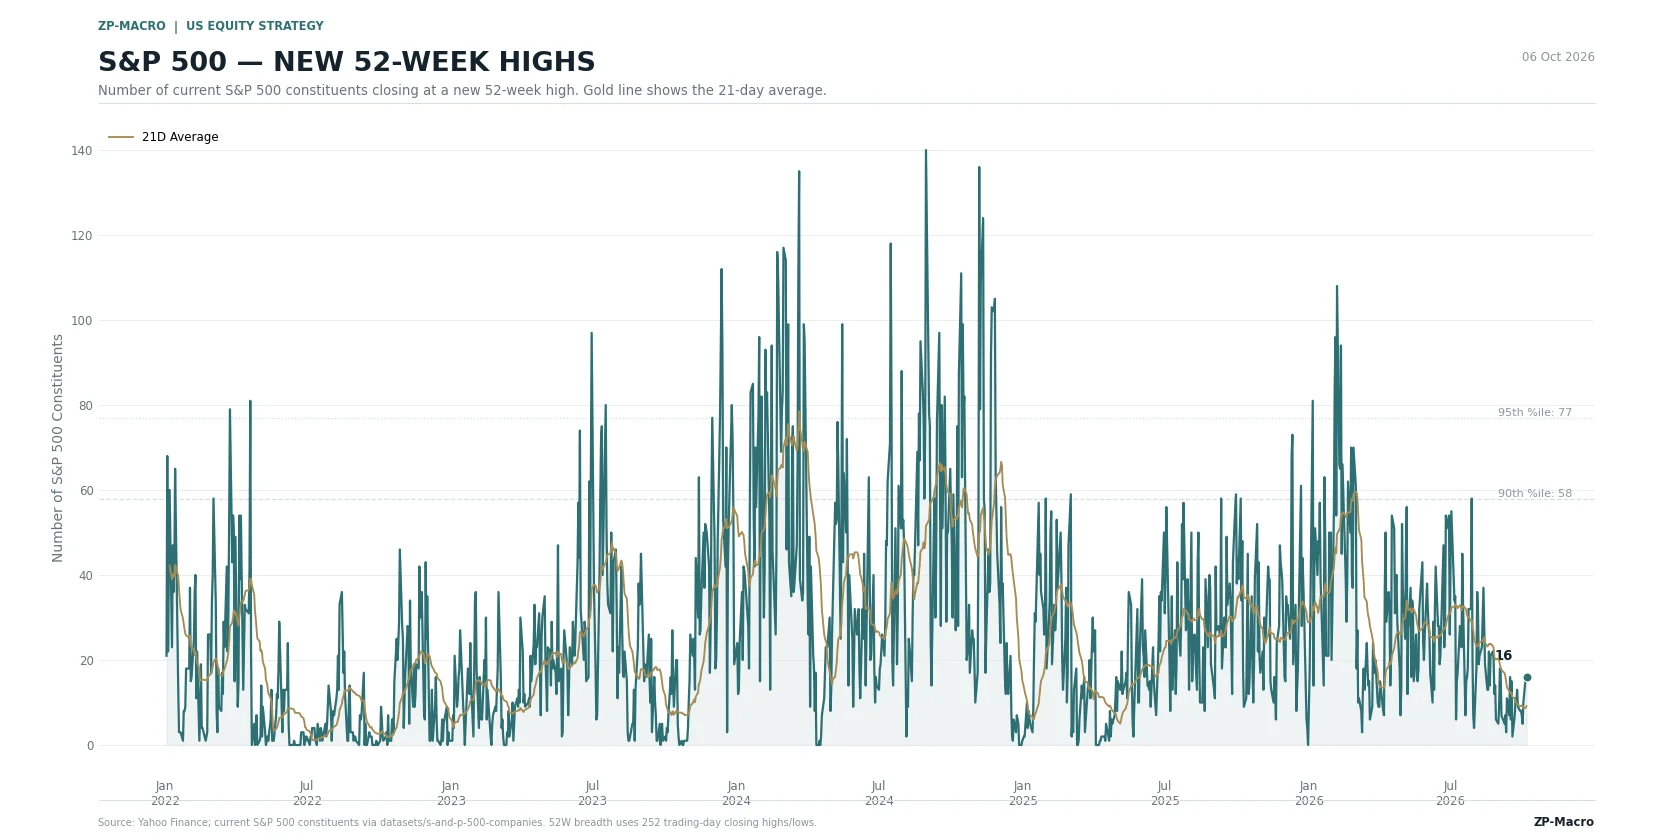
如图一1️⃣。等权重相对市值加权指数的跑输幅度,已达到24年多以来极端区。上一次类似情况出现在互联网泡沫时期,当时市值加权指数累计跑赢约68%;本轮AI行情中,这一差距已达到约52%。如图二2️⃣。SPX 昨天创下了新的历史最高点,但其成分股中仅有20左右达到了 52 周新高。自1990年以来,仅有11个交易日出现过——S&P 500创52周新高,但一个月平均净新高数量为负。。分别为1991年12月1次;1999年12月6次和2000年3月 4次
当下,我并不认为崩盘是概率最高的情景。因为大量的成份可能已经提前经历了一轮correction。。企业利润占GDP比例仍创纪录、real GDP仍接近3%,而且当下10年期美债收益率已经升至近24年高位了,再向上的空间并不大。
Peter Lynch曾说:“投资者为了预测调整而损失的钱,远多于在真正调整中损失的钱。”
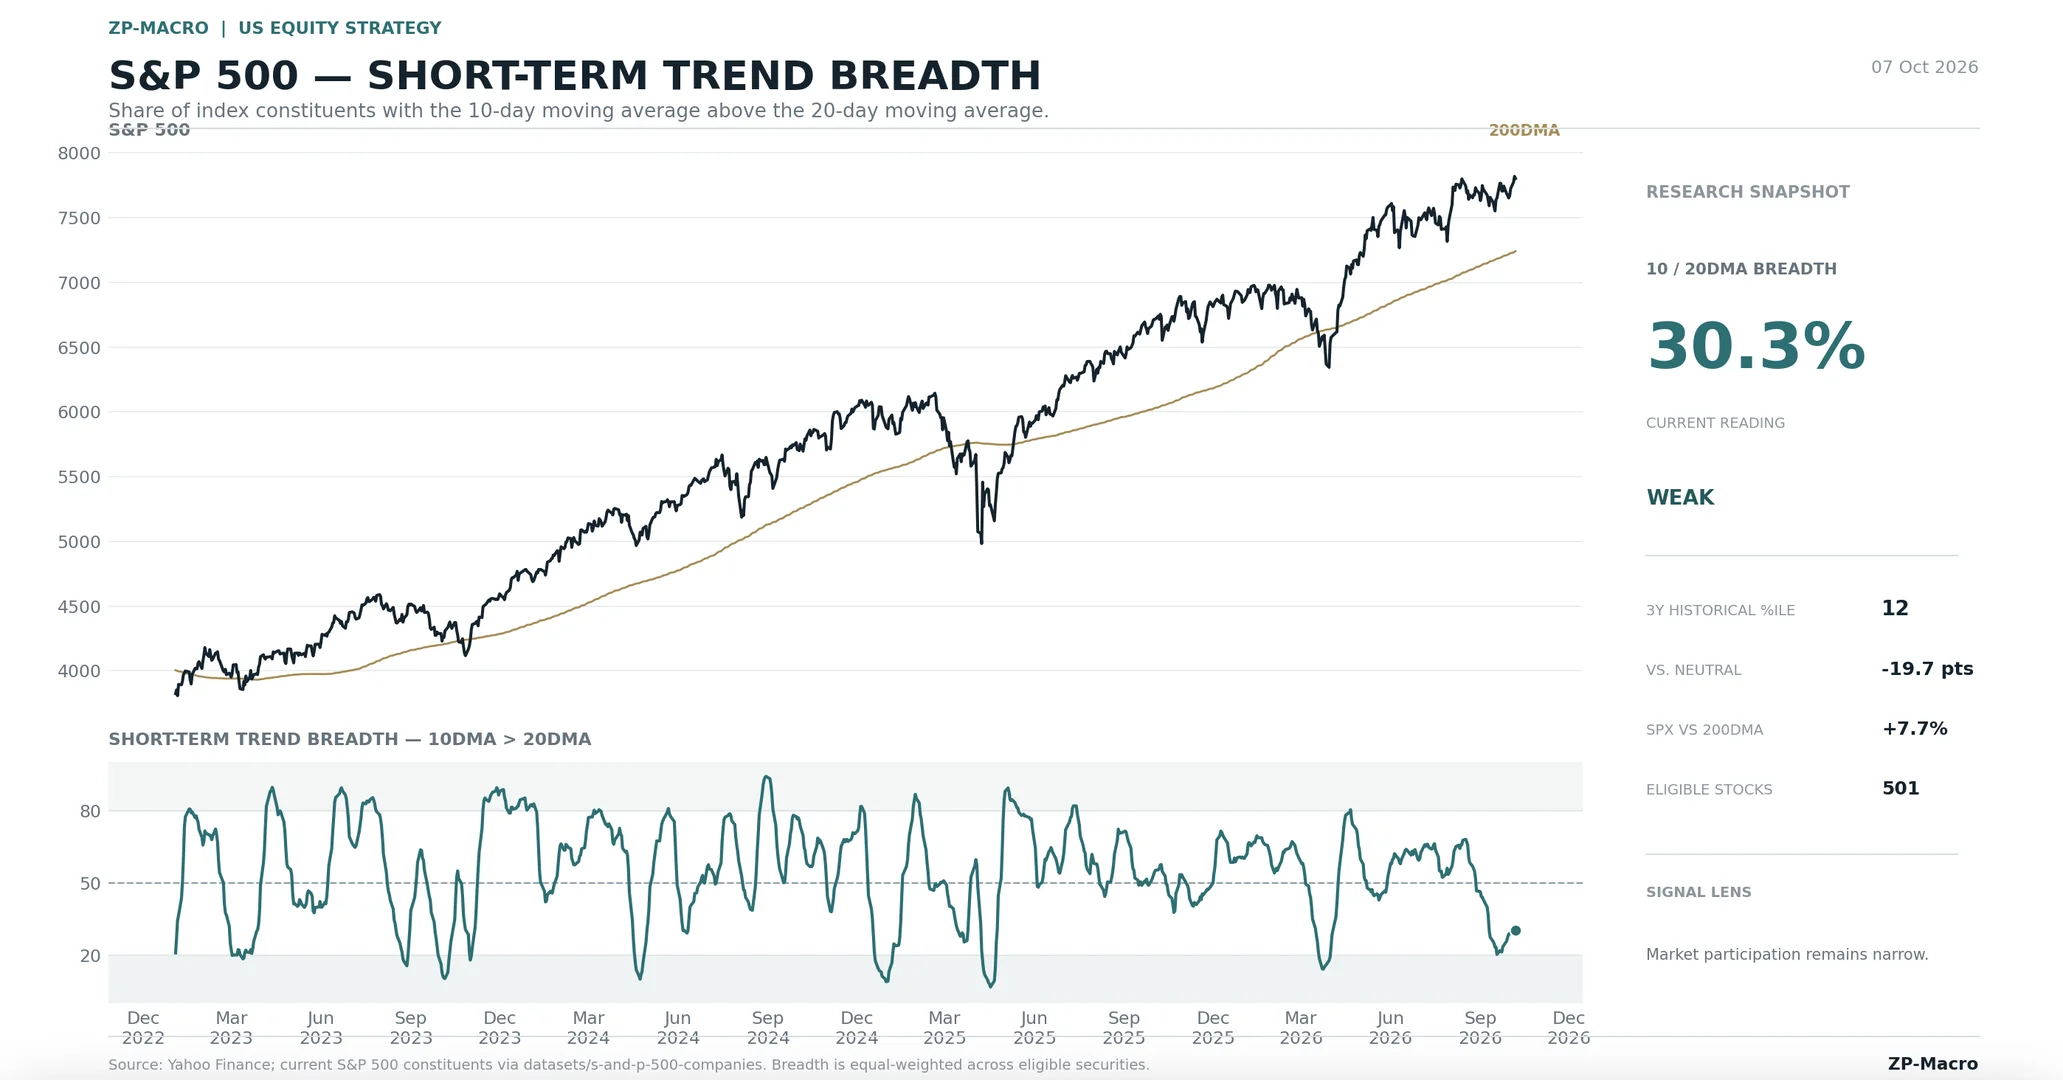
所以对于我而言,现在更重要的是广度能否掉头向上。至少短期数据正在改善:一。10D Advance Breadth回升至48%,三年期percentile回到20%。二.10DMA高于20DMA的比例,从约20%升至30%,较低点回升近50%。三.AAII Bull-Bear Spread最新为-11.9%,仍处于1987年以来约16%分位,市场远未全面亢奋。四.企业回购将在10月15日前后重启,年内授权规模已达1.3万亿美元;CTA仓位降至-0.80个标准差,场外仍有dry powder。五.Q3 EPS预期增长约27%,财报季前两个月反而上调2.2%,此前连续两季实际增速均比预期高约10个百分点。。Muse的Agent任务可能扩大CPU需求;
但是目前最让我concern的,仍然是VIX空头过度拥挤,市场或许还有颠簸。。我的计划不变:不增加杠杆,保持正股在场;VIX回到更低位置时,考虑增加波动率对冲。
我接下来可能会比较关注:广度能否继续回升,原油与长端收益率能否回落,盈利和回购能否接过Q4的增量买盘。。如果再次调整,我反而会更加感兴趣。
情况正在变好,我已经为上涨做好准备,只等条件出现。个人观点,不构成投资建议。
 添加评论
 点赞
 收藏
 点踩
 分享
 3回复
 3回复
 5回复
 回复
 回复