一汽广汽重组,汽车业的“大整合时刻”

本文来自微信公众号: 青橙财经 ,作者:青炯,编辑:六子
前不久,广汽集团公告与一汽股份签署重组意向协议,拟通过发行股份购买相关资产。9月28日,广汽正式披露重组预案,确认标的为一汽丰田50%股权。9月29日复牌当天,广汽A股涨停,资本表达了对这笔交易的态度。
按市场测算,这次交易对价约200亿元。天眼查显示,广汽集团当前第一大股东为广州汽车工业集团,持股超50%。交易完成后,一汽股份将持有广汽约29.44%的股份,成为第二大股东。
国有车企谈整合谈了很多年,这次算是第一次有了实质性的股权动作。但与其说是主动布局,不如说是经营压力下的被迫应对。
9月24日,广汽在投资者关系平台上回应投资者提问时就坦言,"当前行业竞争白热化,公司阶段性经营承压"。由此来看,这笔交易不只是两家车企的商业合作,也反映出合资车企在存量时代的现实压力。
01
「两家都遇到了瓶颈,需求刚好互补」
这笔交易能快速推进,本质上是两家都遇到了各自的瓶颈。广汽缺利润,一汽缺一个让合资资产证券化的出口。
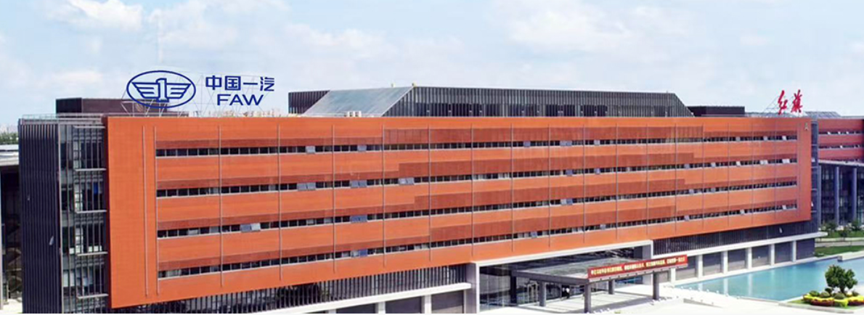
一汽的问题在于,合资业务增长见顶,自主还没完全接上。一汽集团2025年整车销量超过330万辆,其中自主新能源增长71.4%,增速不慢,但绝对量跟合资业务比还差得远。红旗去年卖了46万辆,奔腾卖了20万辆,两个自主品牌加起来66万辆,还不到一汽大众去年158.71万辆销量的一半。
*图源一汽官网
今年上半年的销量更能说明问题。乘联会数据显示,一汽大众零售55.8万辆,同比下滑25%;一汽丰田零售27.37万辆,同比下滑27.4%。两家合资公司同时下滑,对一汽的基本盘有直接影响。
更关键的是,一汽大众和一汽丰田这两块优质资产始终没能独立上市。新浪财经在分析中指出,与广汽的交易若成功,一汽相当于给无法IPO的合资资产找到了一个间接资本化的通道,用股权换股票,未来既能分享广汽的市值增长,也多了一个资本运作的工具。
广汽的压力同样不小。今年上半年营收465亿元,同比增长9.13%,但归母净利润亏损44.67亿元,在中国经济网统计的19家整车上市公司里亏损额排第一。
在财报中,广汽解释了亏损的三个原因:一是自主品牌持续加大销售投入,利润同比下滑;二是合资品牌经营承压,合营企业投资收益同比减少;三是汇率波动带来汇兑损失。
先解释一下广汽和合资公司的关系。广汽持有广汽丰田和广汽本田各50%的股权,因为不控股,所以不把这两家公司的营收和利润合并进自己的报表,而是按持股比例把合资公司赚的钱算成投资收益,直接计入自己的利润表。简单说,合资公司每赚1块钱,广汽就有5毛钱算进自己的利润里。
以前合资公司赚钱多,广汽的投资收益就高,利润就好。现在合资公司利润下滑,投资收益也跟着缩水。上海证券报报道,广汽丰田和广汽本田贡献的投资收益已从2023年的83.49亿元降至2025年的24.85亿元,缩水超过七成。
销量端也在下滑。乘联分会数据显示,今年上半年广汽丰田零售34.11万辆,同比下滑6.3%;广汽集团产销快报显示,广汽本田只卖了6.83万辆,同比下降55.82%。
自主品牌这边,埃安今年上半年卖了18.16万辆,同比增长67%,但广汽集团在回复上交所监管函的公告中明确提到,埃安面临B端市场放缓与C端转型的双重挑战,叠加昊铂规模效应有限,拖累了盈利表现。传祺今年上半年卖了16.44万辆,增长12%,表现相对稳健;昊铂还在培育期,今年上半年刚推出A800和S600两款车型。
自主业务都在投入期,合资业务又在缩水,广汽需要一块能立刻贡献利润的资产。而一汽丰田今年上半年仍有10.09亿元净利润,正是这样一块资产。
中金公司就指出,一汽经营基础稳健,红旗有豪华品牌基础,合资业务贡献稳定销量,但自主新能源规模和南方市场布局还有提升空间;广汽正处于新能源转型和盈利筑底阶段。一汽注入优质合资资产能改善广汽的利润表,一汽也能借此实现部分合资资产的证券化,两边各取所需。
02
「南北丰田整合,深层次想解决什么?」
这次重组的核心标的是一汽丰田,南北丰田整合也是交易的重要内容,所以对丰田中国的影响,值得单独拿出来讲。
中国经济网报道显示,丰田力主推进成立统一的丰田中国销售公司。新销售公司拟丰田占股50%,一汽占股25%,广汽占股25%。
总体来看,这次合并对丰田中国的影响是双重的。一方面,南北丰田整合能直接降本增效,解决长期存在的内耗问题;另一方面,丰田也可以通过整合集中资源补上纯电短板,应对中国市场的电动化转型。
先看降本增效。
目前一汽丰田和广汽丰田各自有独立的采购体系,很多零部件分开采购,规模效应没有充分发挥。两个品牌的经销商网络在很多城市重叠,定位相近的车型在同一个市场里互相竞争。比如卡罗拉和雷凌、RAV4和威兰达、凯美瑞和亚洲龙,这些姊妹车型定位接近、价格重叠,经常在终端互相压价,内耗严重。
对丰田来说,统一在华管理能提升决策效率、减少内部消耗。两家合到一起之后,采购、渠道和营销都不用再各搞一套,既能提升议价能力,也能避免姊妹车型在终端互相压价,还能减少重复投入。
但整合难度也不小。两家各自运营了十几年,经销商体系、人员架构、利益分配都已经固化,渠道合并涉及退网、转售、补偿,管理团队合并涉及职位安排。真正合到一起涉及大量协调和博弈,能省多少钱、多久能省下来都不好说。
再看纯电短板,这是丰田在中国市场面临的最大问题,可能也是这次整合要解决的核心任务之一。
先看整体盘子。有驾统计显示,2026年上半年,一汽丰田bZ系列(含bZ3、bZ5)纯电车型合计销量约1.15万辆,广汽丰田铂智系列(含铂智3X、铂智7)同期合计约5.19万辆,南北丰田纯电加起来不到7万辆。
两家内部的差距也很明显。《晚点Auto》报道,广汽丰田铂智3X单车型用时14个月实现销量破10万台,是合资新能源中最快达成该纪录的车型;今年1到8月,铂智3X和铂智7两款车合计销量超7万台。一汽丰田这边,bZ5同期销量不足万台,bZ3更惨淡,从16.98万降到9.38万,价格腰斩还是拉不动量。
问题的根源不在价格。易车分析指出,bZ系列车型普遍缺失当下主流的800V快充技术,车机系统与智能驾驶功能远落后于同价位国产车型,这是产品力层面的结构性差距,不是靠降价能补上的。
整合南北丰田之后,丰田至少可以把纯电资源集中起来提升产品力,不用再分两套团队和渠道做同样的事情,减少内耗。
03
「重组产生的影响,会传导到自主品牌」
这次重组表面上是丰田业务的整合,但影响会传导到两家集团旗下的其他品牌。
先看一汽这边。
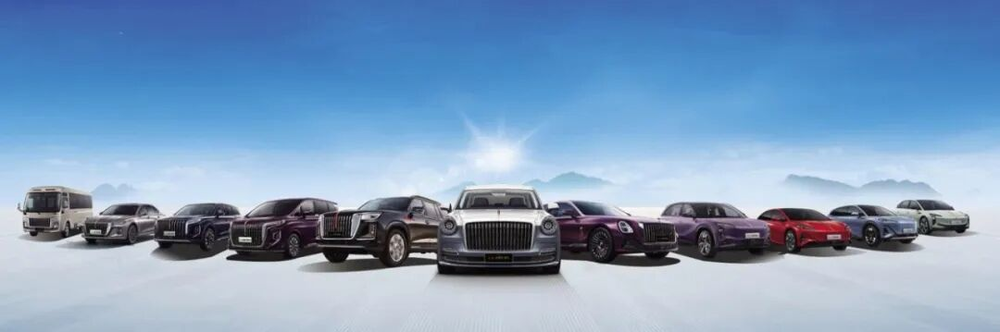
一汽旗下三个自主品牌,目前都还没完全跑出来。红旗是核心,今年定了55万辆的目标,但车主之家数据显示,今年以来月销量在1.5万到2.3万辆之间波动,距离目标还有不小差距。奔腾增速明显放缓,太平洋汽车数据显示,2026年1到8月累计只有4.67万辆。捷达则一直主打入门市场,体量有限。
在这样的背景下,重组对一汽旗下自主品牌的影响是双重的。
一方面,一汽把一汽丰田的股权换成广汽的股份,相当于减少了一块直接控制的优质合资资产,集团的资源和注意力会更多地向自主品牌倾斜。对红旗和奔腾来说,这意味着更多的投入和更高的期望,如果能抓住这个窗口做大规模、提升产品力,在集团内的地位会进一步提升。
周丽莎在接受《晚点Auto》采访时也提到,一汽作为广汽的战略投资人,不只考虑分红和资本收益,更多还要考虑依托持股,在研发和产业链布局上能不能和广汽做整合、协同。这对红旗和奔腾的产品开发可能有帮助。
但另一方面,自主品牌的压力也更大了。过去合资业务能贡献稳定利润,自主品牌做得慢一点还有缓冲空间。现在合资资产减少了,如果红旗和奔腾迟迟做不起来,在集团资源分配中的优先级可能会下降。
再看广汽这边。
埃安是广汽自主的主力,传祺表现相对稳健,昊铂还在培育期,三个品牌都还需要持续投入。广汽拿到一汽丰田股权之后,并表营收和利润规模会提升,这能在一定程度上缓解集团的财务压力,给自主品牌的发展争取更多时间。但同时,广汽的精力可能会更多地放在整合南北丰田上,自主品牌能分到多少资源,也是个问题。
还有一个容易被忽略的点是,一汽和广汽在新能源领域本身就有竞争关系。红旗的纯电车型跟埃安、昊铂在部分价格带存在重叠,奔腾的新能源产品跟传祺也有竞争。两家成为股东关系之后,这些竞争关系怎么处理,是继续各干各的,还是在平台、供应链上展开合作,会直接影响旗下品牌的发展节奏。
*图源一汽官网
更深层看,这次重组也是车企资源重新配置的一个信号。
行业已经从高速增长进入存量竞争阶段。中汽协数据显示,2026年上半年汽车销量同比下降4.1%,全年预计仅增长1%。市场增长放缓,过去靠增量掩盖的问题就会陆续暴露出来。
问题还不只是增速放缓。中汽协数据显示,目前国内在售汽车品牌超过130个,2026年上半年新车投放超过500款,产能过剩和同质化竞争依然严重。
政策层面也在推动整合。今年9月,工信部等九部门明确提出,加大汽车企业依法兼并重组和跨区域整合力度。吉利整合极氪和领克、长安整合深蓝和阿维塔,走的都是类似的路,把分散的资源集中起来提升效率。
大型车企之间的整合只是一方面,更多中小品牌的退出可能还在后面。新能源汽车渗透率已经超过60%,燃油车的市场份额还在继续缩小,以燃油车为主、转型慢的品牌压力会越来越大。长春市在汽车产业发展规划中预测,2030年国内整车企业集团数量将由71家缩减至15家左右。
行业出清不会一蹴而就,一汽广汽重组只是开始,未来类似的整合会越来越多。

 点赞
 收藏
 点踩
 分享