在资本市场,瑞幸咖啡需要再赢一次

本文来自微信公众号: 好看商业 ,作者:好看商业,编辑:安心
瑞幸已经在为重启IPO铺路了。
近日,一则跨境交易搅动市场:中东顶级金主穆巴达拉(Mubadala)战略投资瑞幸咖啡,交易规模约10亿美元。
据公开披露的信息,穆巴达拉并非直接向瑞幸注资入股,而是从瑞幸控股股东大钲资本手中买走部分瑞幸高级可转换优先股,总对价约10亿美元。
交易的卖方是大钲资本旗下两个主体CCM Lucky和Centurium Fund I,分别出让其持有的8293.7万股和1.58亿股,共计2.41亿股瑞幸优先股。
买方是Success Cup Limited,它是CCM Success基金的全资子公司。大钲资本是CCM Success基金的管理方(GP),穆巴达拉是核心出资人(LP)。
可以说,这次交易只是大钲资本“左手倒右手”,替换了其背后的LP——引入新LP、给老LP变现退出机会,同时延长了大钲对瑞幸该部分股权的投资期限。
所以此次交易并未大钲资本在瑞幸咖啡的持股比例,大钲依然合计控制着瑞幸咖啡22.08%的受益所有权,继续保持第一大股东的地位。
当股份转让完成,只要穆巴达拉持股比例保持在5%以上时,就有权向瑞幸董事会派驻一名董事。
这是瑞幸咖啡2020年自爆财务造假以来第一次引入新的战略投资方。穆巴达拉10亿美元接盘部分股权,也创下近年中东主权基金在中国现制咖啡赛道的单笔最大投资纪录。
在咖啡市场实现逆天改命的瑞幸咖啡,需要在资本市场再赢一次。不难看出,他们已经在为重启IPO铺路了。
大钲资本的进退腾挪
穆巴达拉是阿联酋第二大主权财富基金,管理规模3850亿美元。作为中东顶级金主,其接盘瑞幸的部分股权必然引发市场关注。
但对于大钲资本来说,这只是其操作的瑞幸咖啡股权腾挪中的其中一次。
2025年2月底时,大钲资本共在瑞幸咖啡持股31.3%,截至今年9月,持股比例已降至22.08%。
大钲资本持股比例下降背后,除了直接出售了部分股权变现,更多的是将其持有的瑞幸股权按比例直接分配给了基金背后的LP。
据公开披露的信息,2025年3月-2026年9月,大钲资本系的持股主体共出售5500多万股瑞幸A类普通股,套现2亿多美元。
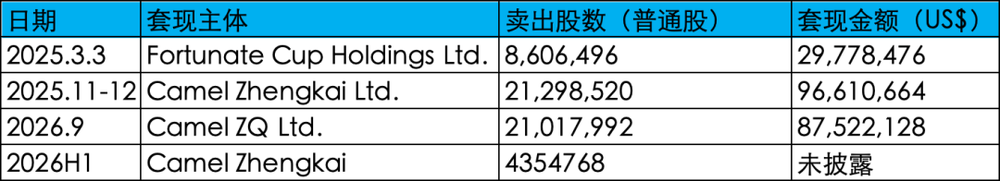
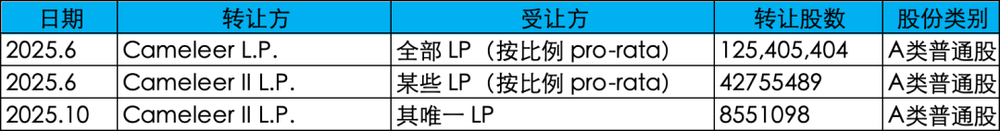
不过,大钲约8个百分点的持股降幅中,绝大部分不是卖股票,而是把股票按比例分给了基金背后的LP。
2025年6月-10月,大钲资本系的持股主体Cameleer L.P.和Cameleer II L.P.共向各自的LP按比例转让了约1.77亿股A类普通股。也就是说,瑞幸咖啡这部分股票的持股人从大钲系变成了其LP,这导致大钲资本在瑞幸的直接持股比例大幅降低。
作为瑞幸的股东,大钲资本一直强调长期看好瑞幸咖啡的商业模式和发展前景。在过去6年多时间里,大钲资本一直在用真金白银的投入证明这句话。
早在2018年,大钲资本斥资1亿美金,成为瑞幸咖啡A轮投资者。在IPO前,大钲累计向瑞幸投资近1.8亿美元,持股11.84%,位列第一大机构股东。
瑞幸咖啡自爆财务造假后,在资本普遍撤离的2021年,大钲领投了瑞幸总额为2.5亿美元的融资,支撑其完成海外债务重组及SEC和解。
2022年,大钲又牵头财团,收购瑞幸咖啡管理层被清算的股份;交易完成后,大钲资本成为瑞幸咖啡控股股东,持有50%以上投票权。至2023年2月,大钲资本旗下多家开曼主体受益持有瑞幸咖啡32.7%股份,投票权55.7%。
大钲拿下瑞幸的控制权,不仅终结了长期股权内耗,也帮助瑞幸完成了公司治理的彻底重构。瑞幸管理层在股东的支持下,带领瑞幸一步步重回巅峰。可以说,在瑞幸涅槃重生的历程里,大钲资本就是最核心的推手。
为什么自2025年起,大钲资本在瑞幸的持股比例开始下降了?
关键在于大钲资本的基金周期。2018年3月,大钲资本首支美元基金启动募资,6月完成首次10亿美元关账,7月就用这期基金投资了瑞幸咖啡。时至今日,8年过去了,大钲需要为基金LP的退出需求提供通道。
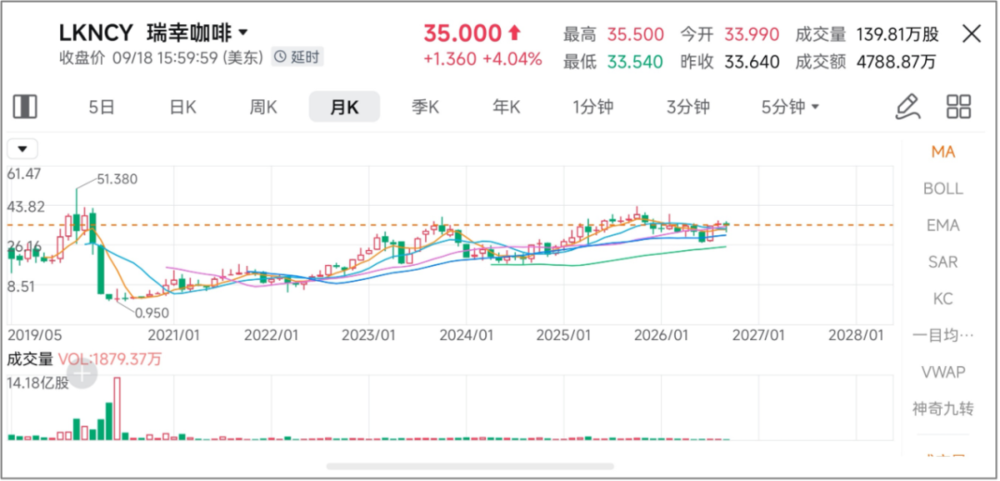
瑞幸于2020年6月在纳斯达克主板退市,后转入OTC粉单市场。那里虽然流动性差,价格波动剧烈,但依然可以交易。
随着瑞幸业务一路好转,其股价也实现大幅攀升——退市当天收盘价1.38美元/ADS;2026年9月18日,收盘价达到35美元。粗略计算,涨幅超25倍。
应对LP的退出,大钲资本有多条路可以选:通过公开市场或大宗交易卖股票、把股权直接分配给LP、或者“换笼腾鸟”,用新LP替换部分老LP。
从大钲目前的实操看,三条路都有选,但重点放在了后两条。最近与穆巴达拉的合作,就是把部分老LP的共2.41亿股优先股权益卖给穆巴达拉,大钲资本作为GP继续管理这部分权益。
穆巴达拉不是短期财务投资,是战略投资者。通过这个操作,大钲资本依然在坚定强调一件事:长期看好瑞幸咖啡的商业模式和发展前景。
对于黎辉和他创办的大钲资本而言,瑞幸咖啡已经是一个意义非凡的特别存在。
大钲资本是黎辉结束10多年在外资PE的从业生涯,自立门户的开端,定位是“新一代本土PE”。
瑞幸咖啡是大钲资本投资的首个项目,也曾是大钲资本的代表作。瑞幸财务造假事件不仅一度令大钲资本信誉蒙羞,且严重影响了其二期美元基金的募资节奏。
在哪里跌倒了就在哪里爬起来。如今,位居中国门店和营收规模双第一的瑞幸咖啡,是大钲资本卧薪尝胆、妙手回春的代表作,是其专业眼光和能力的最佳证明。
时至今日,似乎没有谁比大钲资本更期待瑞幸咖啡能再一次成功IPO。
瑞幸的阳谋:全球化与公司治理
现阶段的瑞幸咖啡筹谋重启IPO亦在情理之中。早在2024年Q3财报电话会上,瑞幸管理层就曾回应外界关切,表示会持续关注美国资本市场,但对于重回美国主板上市没有具体时间表。
但要重启IPO,瑞幸需要新的增长故事、更健康的公司治理结构以及愿意为其买单的长期资金。
国内咖啡市场竞争激烈,卷生卷死,瑞幸咖啡的增速已经明显放缓。今年Q2,瑞幸营收增长28.57%,堪称其有史以来最低纪录。
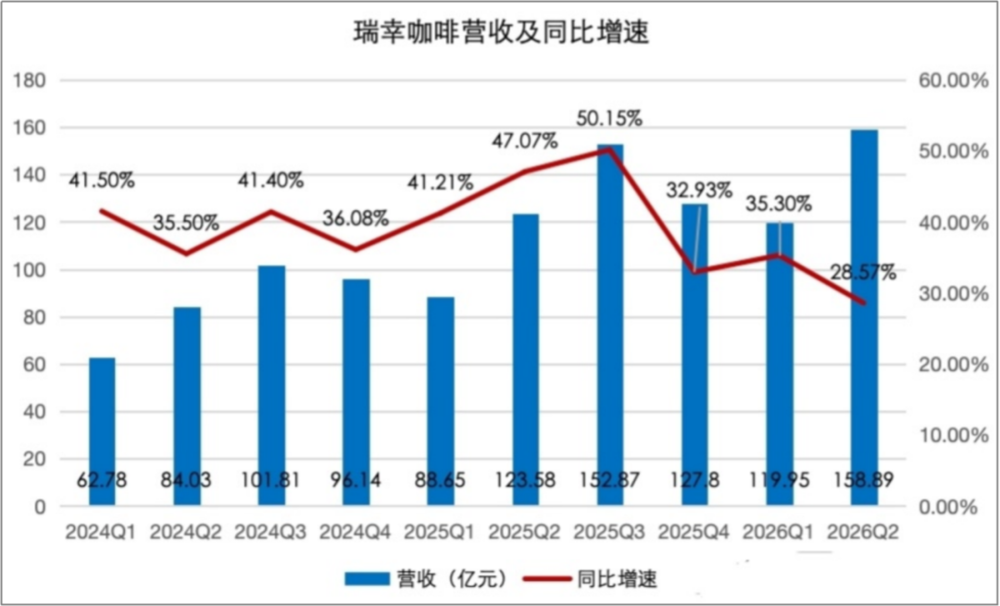
其中值得警惕的一点是,规模红利正在消失。剔除新店带来的增长,瑞幸咖啡直营门店的同店销售增长率在持续下滑:2025年Q3外卖大战时为14.4%,今年Q2为-5.3%,也即,瑞幸直营门店同店销售增长率在四个季度下滑近20个百分点。
为开拓新增长点,瑞幸于2023年正式出海,首站新加坡。至2026年Q2末,瑞幸海外门店数达223家,占其全球门店总数达0.6%;Q2净增46家,其中马来西亚31家、新加坡7家,美国8家。
目前瑞幸在海外还处于初期阶段,营收规模还很小,开店速度也远不及国内。但反过来说,瑞幸在海外市场还大有可为,全球化是瑞幸的新增长故事。
大钲资本为瑞幸引入穆巴达拉背后,全球化就是三方的共谋。穆巴达拉私募股权业务亚洲区负责人说,“我们期待与瑞幸咖啡管理团队并肩协作,支持公司在中国及国际市场开启下一阶段增长。”大钲资本也表示,“我们相信,穆巴达拉深厚的行业积累、全球化视野与资源网络,将助力瑞幸咖啡持续创新,实现长期发展。”
穆巴达拉10亿美元跻身瑞幸咖啡股东,也是瑞幸爆雷退市后首次迎来国际顶级主权基金作为新增战略股东。
2020年的财务造假事件,是瑞幸在资本市场最大的伤疤。引入穆巴达拉这样的全球顶级主权基金作为新战略股东,这对于修复瑞幸的历史负面标签,降低国际资本对于其内控合规的顾虑,有明显的背书作用。
同时,海外机构投资者更偏好股东结构多元的上市公司。瑞幸咖啡单一PE高度控股的股权结构,算是一个明显的短板;可能让机构投资者对其经营和治理的独立性担忧,进二影响估值和认购意愿。
交易完成后,穆巴达拉将成为瑞幸第二大股东,并有机会向瑞幸董事会派驻一名董事。瑞幸的股东池将从“本土PE控股”升级为“本土PE+全球主权基金”的多元局面,有助于优化公司治理,增强资本市场的信心。
为什么是中东基金?
穆巴达拉是阿布扎比政府全资持有的主权投资平台,当前管理资产规模约3850亿美元,是中东典型的产业型主权基金。
在全球资本市场,穆巴达拉是不可忽视的力量。早在2015年,穆巴达拉就进入中国,并于2023年在中国开设办公室。
在中国低调潜行的这些年,穆巴达拉的名字虽然并不家喻户晓,但它已经先后投资了诸多知名的项目,其中包括美团、快手、BOSS直聘、小鹏汽车等,最近IPO的SHEIN也获得过穆巴达拉的投资。
除了消费赛道,穆巴达拉还在中国科技领域深度布局了AI、芯片、云计算;在生物医药赛道,它也先后投资海森生物、优时比中国业务等。
在投资风格上,穆巴达拉不简单追求短期财务收益,而是寻找优质产业标的,分享中国企业的增长红利,同时借助中国企业的全球化能力,完成阿布扎比的多元化转型目标。
换句话说,依托石油财富,推动阿布扎比摆脱单一能源经济的桎梏才是穆巴达拉的底层逻辑。
实际上,穆巴达拉就是当下中东资本的一个缩影。地缘风险以及中东经济“脱油转型”的战略需要,推动中东基金加速东进。
据Global SWF的数据,中东基金对亚太地区的资产配置比例显著提升。特别是沙特公共投资基金和阿布达比投资局,在2024—2026年间呈现出明显的策略转向——从传统的欧美房地产和债券,转向更加积极的亚太(尤其是中国)股权与产业投资。
至2026年Q1末,阿布达比投资局、科威特政府投资局两大中东头部主权基金,合计重仓A股市值达217.62亿元,同比增幅约141.48%。
在港股,中东主权基金也成为重要的“战略压舱石”。数据显示,2026年Q1,中东主权基金在港股IPO中的基石投资参与比例从2024年的18.5%提升至38.8%。
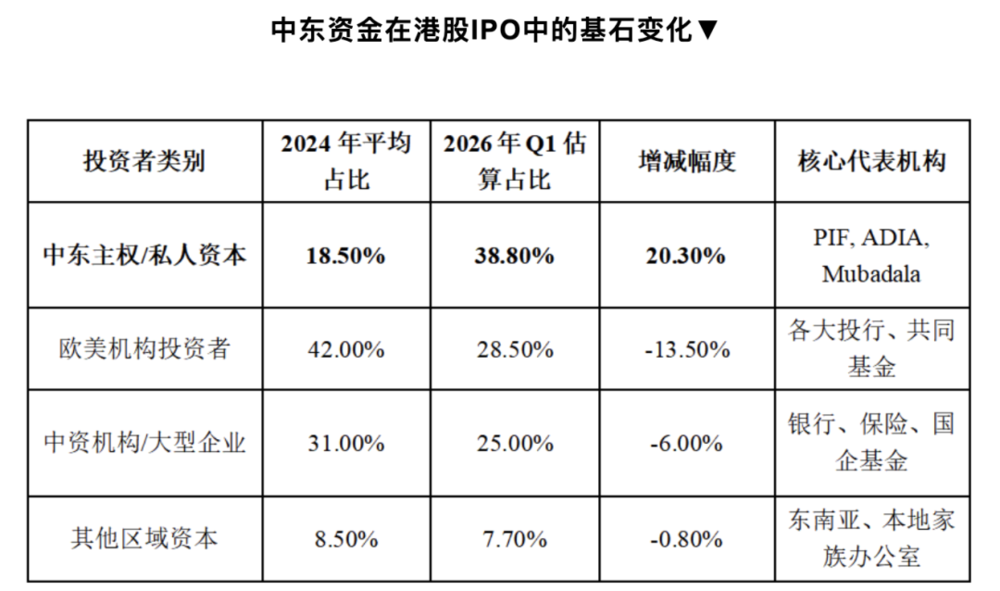
图片来源:微信公众号“陈李lichen”,作者为东吴证券全球首席经济学家陈李。
中东基金与传统美资存在显著差异。美资更看重短期财报波动、二级市场的流动性,对地缘风险高度敏感。中东主权基金资金来自国家长期储备,更看重长期产业协同。
说回到穆巴达拉,它在一级市场入局瑞幸,无疑将为瑞幸接下来的IPO起到背书和压舱石作用,带动更多中东资金甚至全球其它机构的参与。
只是,当下全球资本市场硬科技当道,随着廉价资本时代落幕和地缘关系持续紧张,新消费、互联网公司的估值在资本市场持续承压。
错过黄金期的瑞幸,要在资本市场再赢一次,除了人为努力,还需要一些天时和地利。

 点赞
 收藏
 点踩
 分享