携程跑通第二增长曲线

9月16日,携程集团发布了2026年上半年未经审计的中期财报,通过财报可以看到,公司旅游主业的经营韧性依然突出,全球化战略已经释放出实实在在的业务增量。但51.80亿元的一次性反垄断处罚也影响了账面利润表现,叠加部分传统业务承压、战略投入持续抬升费用,业绩报表呈现出“主业稳健、报表受非经常性事件剧烈扰动”的格局。而港美两地二级市场也早已提前反映出监管风险、增速放缓带来的预期变化。
图片来源:百度股市通
增速降到6%,国际却增超50%:携程正在换引擎
整个2026年上半年,携程合计实现净营业收入318.71亿元,其中一季度营收162.08亿元,二季度营收156.63亿元,一季度营收同比增速17%,二季度回落至6%,收入增速阶段性放缓,但多数核心业务板块依旧保持正向增长。
二季度住宿预订板块录得65.76亿元收入,同比上涨6%,据推算,如果剔除反垄断处罚带来的收入冲减因素,实际同比增幅可达8%,依旧是公司第一大收入支柱。旅游度假业务二季度收入11.61亿元,同比提升8%,节假日出行需求带动板块环比也实现3%的上涨。商旅管理业务表现最为亮眼,二季度收入7.71亿元,同比增长11%,环比进一步走高12%,商务出行市场的复苏持续为平台贡献稳定现金流。
最值得市场关注的是全球化G2战略落地成效,二季度国际平台收入同比增速超过50%,入境游收入维持高双位数增长,海外业务已经成为新的增长曲线。同时公司继续加大自研AI技术投入,试图把智能化能力渗透旅行全链条,资产负债表端也展现出很强的安全垫。截至2026年6月30日,现金、现金等价物、短期投资以及各类理财产品合计规模达到1005亿元,充沛的资金既可以支撑海外扩张与技术研发,也能够对冲外部宏观环境波动带来的风险,雄厚的现金储备也是资本市场评估企业长期价值的重要基础。
从盈利质量指标来看,剔除一次性处罚之后,二季度经调整EBITDA达到45.65亿元,经调整EBITDA利润率维持29%,上半年经调整EBITDA达到93.95亿元,利润率29%,反映平台核心经营业务依旧维持不错的获利能力,非公认会计准则口径下上半年归属股东净利润87.03亿元,二季度非公认会计准则摊薄每股收益7.27元,对比去年同期7.20元实现小幅抬升,这一组剔除扰动项的数据,更能还原携程真实的经营盈利水平。
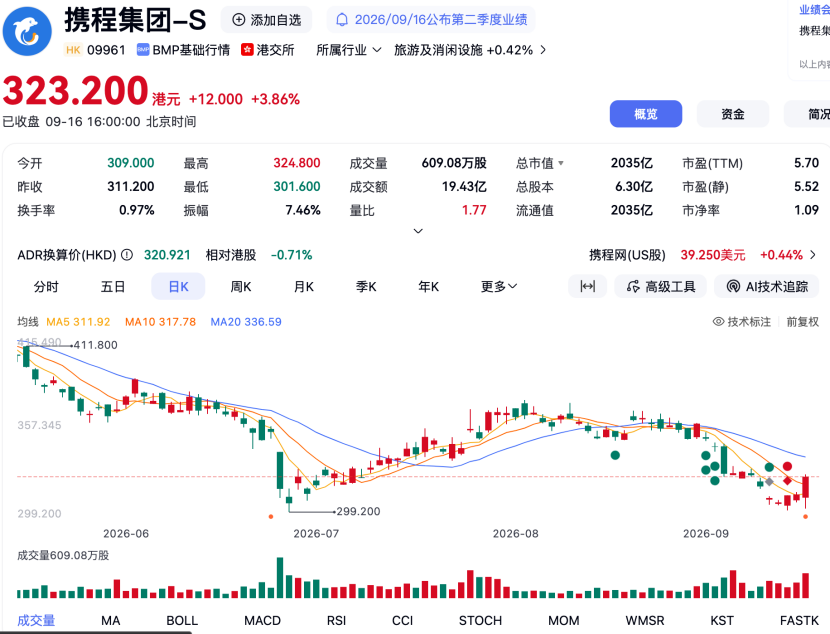
放到资本市场的背景下,港股(09961.HK)与美股(TCOM.US)在2026年上半年已经经历一轮显著回调,自年初反垄断调查启动之后,港股年内最大回撤超过四成,美股同步走弱,市场提前交易监管不确定性、二季度收入增速下行的预期。7月反垄断处罚结果正式落地时,一度出现“靴子落地”的短期修复行情,但市场很快重新权衡海外投入加大、传统业务承压的现实压力,股价并未回到前期高点。本次中报披露当日,港股盘中再度下挫超3%,体现出投资者对GAAP口径巨额亏损的本能担忧,即便市场大多明白罚款属于一次性损益,情绪层面的冲击依旧会在短期交易中显现。
罚单制造亏损,海外撑起增长
当然,光鲜的业务数据之下,财报同样暴露出不少现实压力,最直观的就是二季度51.80亿元反垄断罚款计入当期一般及行政费用,直接推高该项费用至63.32亿元,费用率飙升至40%,如果剔除这笔处罚,二季度一般及行政费用仅为12亿元,费用率回落至7%,对比就可以看到这笔一次性事件对报表的巨大冲击。受此影响,GAAP口径下二季度录得净亏损24.45亿元,归属股东净亏损24.58亿元,对比去年同期48.46亿元的净利润形成巨大反差,这种会计报表和真实经营的巨大割裂,很容易造成二级市场投资者的认知分歧。
抛开一次性处罚,部分业务板块已经显现出外部环境带来的压力,二季度交通票务业务收入53.50亿元,同比小幅下滑1%,环比更是大幅下降12%,财报将其归因于高能源价格、地缘政治扰动,这块过去的核心现金业务已经开始承受外部变量的冲击。
费用端同样值得警惕,二季度产品研发费用37.92亿元,占当期净营业收入比重24%,销售及营销费用38.41亿元,占营收比重25%,两项核心费用合计占营收接近五成,即便剔除股权报酬相关费用,为了AI能力建设、国际市场拓客,公司依旧要承担持续走高的成本,研发、营销费用同比分别上涨8%、15%,意味着全球化与AI转型还处在投入期,短期很难看到费用率明显下行,持续对利润形成挤压。
所得税层面也出现变动,二季度所得税费用7.99亿元,相较去年同期9.98亿元有所回落,这是受子公司盈利结构变化、处罚带来的税务影响等多重因素共同作用,也从侧面体现复杂外部环境对公司财务指标的多重扰动。这种“主业盈利、报表亏损、费用上行”的复杂局面,也造成机构观点出现分化,部分机构维持增持、谨慎推荐,看重海外增长潜力,但也下调未来年度盈利预测,反映市场对投入期利润释放节奏的担忧。
股价层面,携程港美两地的估值逻辑正在被业绩结构变化重新塑造,市场不再简单跟随国内旅游行业景气度定价,而是同时要看重国际业务兑现度、AI投入产出、合规整改带来的长期影响。一方面,国际平台收入超50%的同比增速、商旅和住宿板块的稳健增长、千亿元级别的现金储备、非公认会计准则下稳定的盈利水平,构成支撑估值的底层逻辑,让投资者看到G2全球化战略打开长期成长天花板的可能性;但另一方面,GAAP口径下由盈转亏的报表、交通票务板块的业务走弱,叠加AI与海外扩张持续消耗费用,监管处罚带来合规风险的心理阴影,又会带来阶段性的悲观情绪,容易引发股价震荡波动。
对于投资者而言,如果简单参考GAAP账面净利润,很容易误判企业实际经营情况,非公认会计准则、经调整EBITDA这类调整指标才更适合用来观察携程主业运转情况。整体来看,携程身处旅游消费的长周期赛道,主业基本盘没有动摇,但当下正处于战略投入叠加监管事件冲击的特殊阶段,短期股价需要消化多重利空。(作者|李婧滢,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享