信立泰二次递表港股:创新药撑起半壁江山,核心产品专利到期,仿制药持续萎缩

创新药收入占比冲到54.8%,信立泰用十七年时间,终于把自己从“仿制老兵”讲成了“创新药企”。
这家A股上市十七年的心血管龙头,月初由高盛、花旗、中信证券联席保荐,二次向港交所递交H股申请(首版今年2月递表、届满6个月失效)。创新药收入占比升至54.8%,是它递上最硬的一张牌,标志着增长引擎切换越过关键线。
但三道坎卡在叙事咽喉,核心产品信立坦化合物专利于2026年7月届满,利润支柱失去独占保护,且2026年上半年收入已现下滑;仿制药收入持续萎缩,老业务加速退潮;销售费用率攀升至40%以上,转型的成本不降反升。
信立泰证明了自己能转身,一家药企在“老专利到期、新专利接续、费用高企”的三重夹击里,凭什么让投资者相信它的创新药故事,不只是收入结构上的一个百分比。
上半年净利仅增6%的转型阵痛
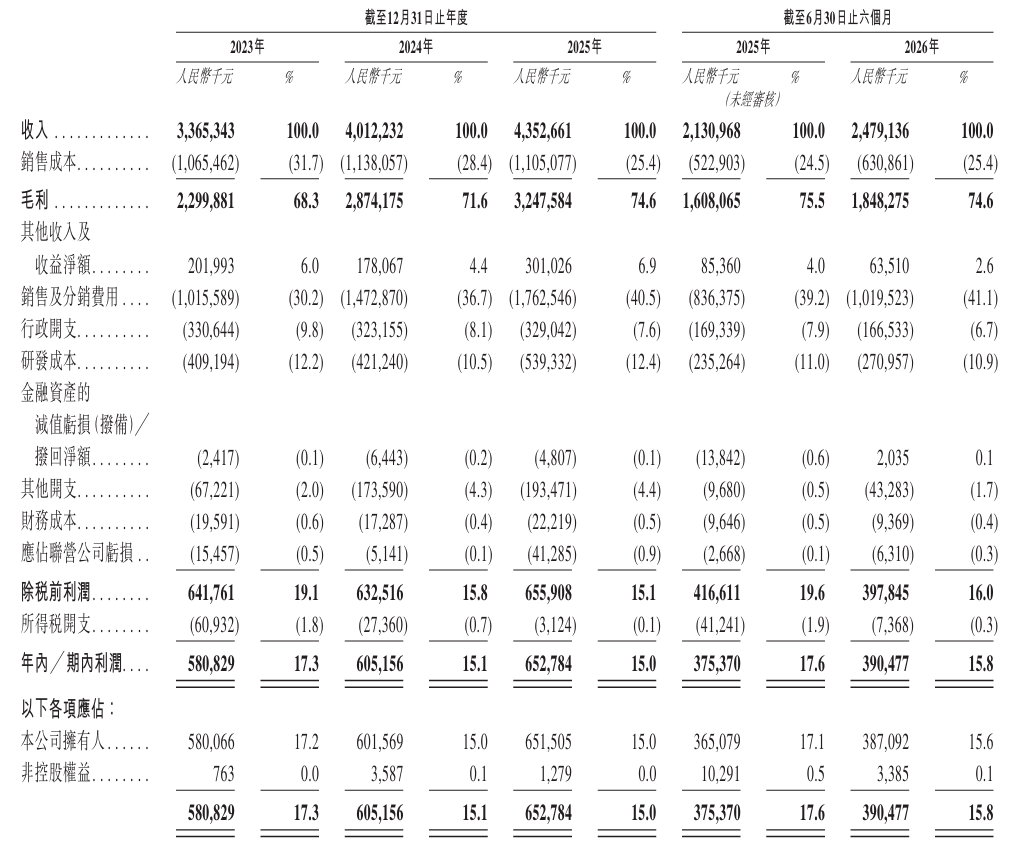
招股书数据显示,2023-2025年,信立泰营收分别为33.65亿元、40.12亿元、43.53亿元,复合年增长率约13.7%。净利润分别为5.81亿元、6.05亿元、6.53亿元。2026年上半年营收24.79亿元,同比增长16.34%,但归母净利润仅3.87亿元,同比增长6.03%。
请输入图说
营收增长的核心驱动力来自创新药,创新药销售收入占药品总收入比例从2023年的30.1%跃升至2025年的52.1%,2026年上半年进一步升至54.8%。其中,核心产品信立坦(ARB类高血压药物)2025年销售收入14.84亿元,占药品总收入38.7%,在所有ARB类药物中院内市场份额第一(29.1%)。
但需注意的是,信立坦2026年上半年收入6.70亿元,较上年同期的7.72亿元下滑13.3%,占比从40.8%降至30.3%,创新药占比过半更多由复立坦、恩那罗等新品贡献。公司拥有6款已获批创新药、79款在研创新药物,以及17款医疗器械产品。
毛利率从2023年的68.3%持续提升至2026年上半年的74.6%,产品结构向高毛利创新药倾斜成效显著。但净利润率却呈现下滑趋势,从2023年的17.3%降至2025年的15.0%,2026年上半年15.8%同比仍下降1.8个百分点。毛利率提升与净利润率下滑形成背离,核心原因在于销售费用和研发投入的持续加码。
销售费用从2024年的14.73亿元增至2025年的17.63亿元,销售费用率高达40.5%;2026年上半年销售费用10.20亿元,同比增长21.9%,销售费用率升至41.1%。研发成本2025年达5.39亿元,同比增长28%,占总收入12.4%。
核心产品专利到期与仿制药萎缩
信立泰面临的最大结构性挑战,是核心产品专利到期带来的竞争压力。信立坦的化合物发明专利已于2026年7月届满,招股书承认,随着较低价格仿制药被引入,信立坦将面临加剧的竞争、定价压力及市场份额流失。尽管制剂及制备工艺相关专利保护至2028年1月,但化合物专利到期意味着仿制药企业可以合法生产相同活性成分产品。2026年上半年信立坦收入已现下滑,专利到期的冲击正在显现。
与此同时,仿制药业务持续萎缩。公司起家产品“泰嘉”(硫酸氢氯吡格雷片)曾年销峰值超30亿元,但零售价已从2023年的每盒14.5至22.26元降至2026年上半年的6.99元,销售收入从2023年的5.58亿元萎缩至2025年的4.64亿元。
泰嘉2025年在氯吡格雷市场以12%的份额排名居前,但作为中国首款上市的氯吡格雷仿制药,其受带量采购冲击更为直接。仿制药收入占药品销售总收入比例已从2023年的48.8%降至2025年的30.0%,2026年上半年进一步降至25.5%。绝大部分仿制药已纳入带量采购计划,价格下行压力持续。
创新药能否填补仿制药留下的收入缺口,仍存在较大不确定性。信立坦在专利到期后将面临仿制药冲击,而公司寄予厚望的全球唯一心衰修复性生物药JK07仍处于全球II期临床阶段,距商业化尚有较长时间。研发过程中已多次遭遇挫折,2024年及2025年,公司分别确认了1.37亿元和1.51亿元的递延开发成本减值,涉及终止的COVID-19候选药物及血栓治疗候选药物。
叶氏家族控股57%,极低负债率下的港股闯关
信立泰控股股东信立泰香港持有56.99%股份,由叶澄海(83岁)及其配偶廖清清、子叶宇翔家族控制。叶澄海早年任职于深圳市政府部门,后下海创办信立泰,这段背景使其公司治理长期受到市场关注。二代叶宇翔52岁,自2022年9月起担任董事会主席,已完成代际交接。公司自2009年A股上市以来累计派息超78亿元,是A股融资额的两倍以上。
财务结构方面,信立泰负债水平极低,流动性充裕。截至2026年6月末,现金及现金等价物14.97亿元,定期存款3.70亿元,按公允价值计量的金融资产约14.06亿元,流动比率2.0、速动比率1.7,无大额刚性偿债压力(招股书未直接披露资产负债率,据负债规模估算约20%左右)。经营活动现金流充沛,2023-2025年分别录得8.39亿元、11.86亿元、10.52亿元。商誉2.2亿元,规模可控。
此次港股IPO募资将主要用于创新药物研发、提升生产制造能力、开展全球合作及战略投资、扩大营销网络与学术推广。公司拥有覆盖国内超8.6万家医院及9.3万家零售药店的销售网络,为创新药下沉渗透提供支撑。与多数拟上市药企相反,信立泰客户结构高度分散,前五大客户收入占比约51%至55%,最大客户占比不足20%,不存在大客户依赖。
对于信立泰而言,二次递表港股是在创新药转型初见成效、CKM慢病赛道高增长的窗口期,冲刺“A+H”两地上市的战略举措。全球心肾代谢综合征药物市场已从2021年的3,639亿美元增至2025年的5,078亿美元,公司在血脂异常NME候选药物数量上位居全球第一(6款)。
公司拥有中国心血管药物院内销售第二的市场地位、创新药收入占比过半的转型成果、极低负债率的稳健财务结构,但核心产品专利到期、信立坦收入下滑苗头、仿制药持续萎缩、销售费用率高企等隐忧,决定了港股市场对其估值定价的审慎态度。从仿制药企到CKM慢病创新药龙头,信立泰需要用信立坦专利到期后的商业化表现来证明其转型的可持续性。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享