沃尔玛增速放缓,反而凸显亚马逊零售实力
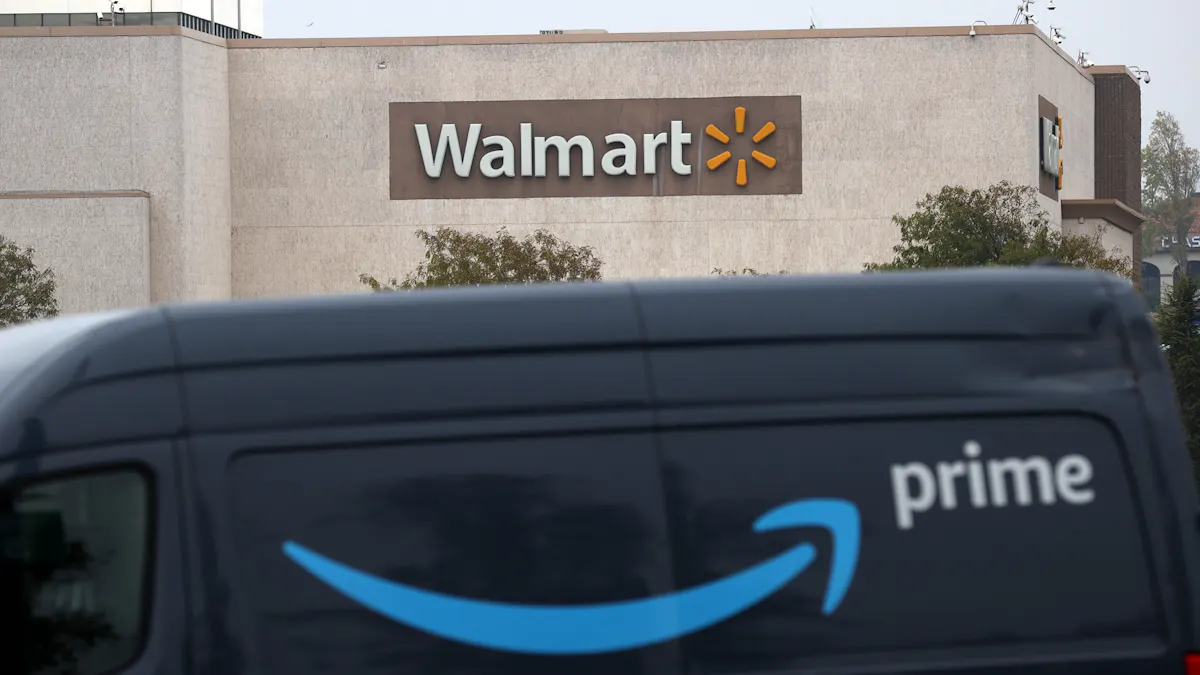
今天不是沃尔玛股东的日子。这家历史悠久的零售商在截至7月的财年第二季度报告美国门店同类门店销售下滑后,股价暴跌9%,尽管电商业务增长了23%。
结果其实还算不错,尽管不可否认的是,沃尔玛是一家成熟企业,其年营业额增长仅约5%,即使得到了电子商务和广告的推动。
结果真正反映的是亚马逊在零售业的表现,相较之下。考虑到其云部门亚马逊云服务在华尔街备受关注,尤其是在人工智能使云对科技行业更具重要性的情况下,这一点很容易被忽视。
如果不考虑AWS,亚马逊的零售及相关业务——包括广告——每年增长率为14%到15%。这并不是科技公司通常期望的火箭式增长,但对于一家拥有30年历史的企业来说,这算是不错的。
而且增长率是沃尔玛的三倍。
当然,比较亚马逊和沃尔玛在零售业的营收增长有些不公平,因为传统的实体店占沃尔玛约7000亿美元年收入的75%以上,但仅占亚马逊零售收入的不到4%。
沃尔玛在电商领域的增长速度快于亚马逊,而沃尔玛是新兴的。值得注意的是,鉴于亚马逊在网购领域更为成熟,它们在电商领域的相对增长率并不像你想象的那么大。
它在该业务(包括广告)中产生的收入是沃尔玛的三倍多。
除去亚马逊的小型实体店业务(主要是Whole Foods),其全球零售业务第二季度增长了16.3%,第一季度增长了14.2%(其黄金日购物盛宴的时间从第三季度调整到第二季度,为最新季度带来了推动)。
相比之下,沃尔玛第二季度的电子商务增长率为23%,第一季度增长为26%。
如果沃尔玛和亚马逊保持这样的增长率,沃尔玛有朝一日有望在线上零售领域与亚马逊持平,尽管这需要多年时间。但他们的增长率不太可能保持现在的水平。
随着沃尔玛规模扩大,其商业增长率可能会放缓,最终与亚马逊同步。
与此同时,亚马逊在广告等领域拥有强劲动力,其Prime Video业务有望成为强势企业。沃尔玛的广告增长确实更快一些,但规模要小得多尽管收购了像Vizio TV这样的企业以增强影响力。
但鉴于沃尔玛没有像Prime Video那样的流媒体业务,且零售市场规模较小,沃尔玛很难在广告方面赶上步伐。亚马逊在零售领域的优势或许值得投资者更多关注。
人工智能的挤出效应
经济学家喜欢谈论政府借款可能挤压私营部门活动的危险。如今你可以说,与人工智能相关的筹款正在挤压其他一切!
例如,今天的头条新闻包括彭博社报道Anthropic预计将追平甚至超越SpaceX在6月首次公开募股中筹集的860亿美元。彭博还报道,博通正在讨论借款超过600亿美元为了芯片融资。
上周的英伟达宣布将启动超过5000亿美元的筹款活动与一组私募股权公司合作。当然,像Nebius这样的新云公司持续筹资,而像谷歌这样的大型科技公司则在不断筹集资金我也在做同样的事.
所有这些都对市场产生了影响。正如《纽约时报》今天指出的,本周政府债券收益率创下20年高点的一个原因是因为AI公司借款.人工智能在公众中已经不受欢迎,主要原因是人们不喜欢数据中心设在附近。
人工智能推高了电费、手机价格,甚至现在的利率,这并不会改善这些情绪。

 点赞
 收藏
 点踩
 分享